専業主婦としての生活は、家族を支える大切な役割を果たしていますが、**健康保険料は誰が払うのか**という疑問がついて回ります。私たちは、この問題についてしっかりと理解することが重要だと考えています。専業主婦の健康保険に関する制度や負担について知識を深めることで、私たち自身や家族の未来に対する備えができるからです。
専業主婦と健康保険制度
専業主婦は、家庭内で大きな役割を果たしますが、健康保険制度についての理解も重要です。日本の健康保険制度では、専業主婦の健康保険料をどのように扱うかが焦点となります。
まず、専業主婦が何らかの労働収入を持たない場合、配偶者の健康保険に生計を立てることができます。この状況では、健康保険料の負担は実際には配偶者が担います。具体的には、配偶者の給与から天引きされるため、専業主婦側で直接支払う必要はありません。
次に、専業主婦が受けられる保険は、国民健康保険と健康保険の2つがあります。国民健康保険は、自治体が運営しており、全ての国民が加入する義務があります。健康保険は、企業が運営するもので、主に給与所得者が対象です。これにより、専業主婦がどの制度に加入すべきかを決定することができます。
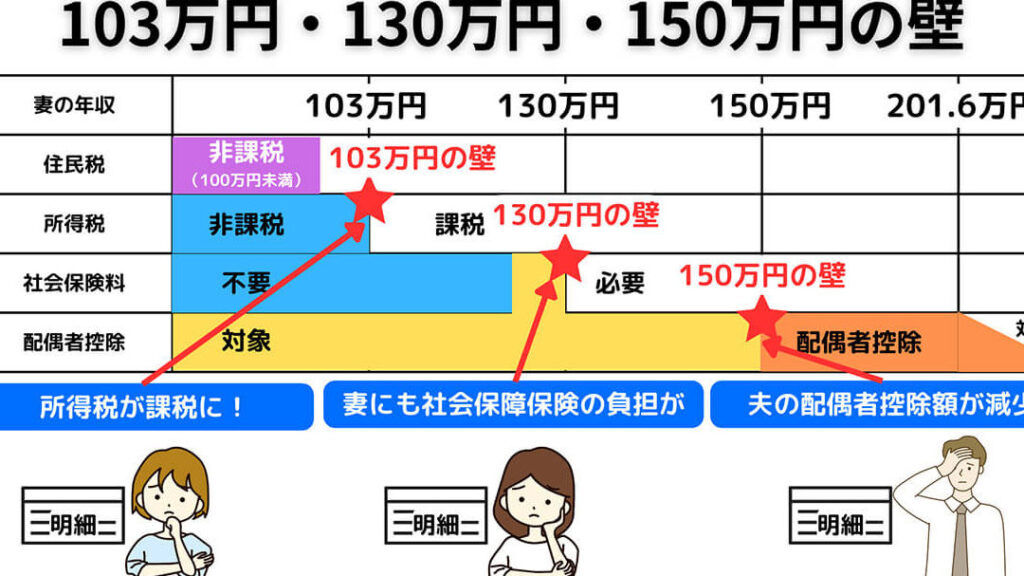
また、専業主婦が健康保険に加入する際には、扶養家族の条件を確認することが大切です。配偶者の年収が一定基準以下であれば、専業主婦は扶養に入ることができます。これにより、保険料が軽減される可能性があります。具体的には、2023年度の扶養認定基準は年収130万円未満です。
健康保険料の基本
健康保険料は、私たちの健康を守るための重要な要素です。日本では、健康保険の仕組みや支払い方法を理解することが不可欠です。
健康保険料の仕組み
健康保険料の仕組みを知ることは、家計に与える影響を理解するために重要です。以下のポイントを押さえておきましょう。
- 健康保険は一般的に雇用主と従業員が共同で負担する。専業主婦の場合、配偶者が加入している健康保険の扶養家族として加入可能。
- 国民健康保険も選択肢であり、主に自営業者や無職者が対象。この保険に加入すると、保険料は所得に基づいて決まる。
- 扶養に入る際、配偶者の年収が130万円未満であれば、保険料が軽減される。この条件を満たすことで、家計の負担を大幅に減らせる。
支払い方法と状況
健康保険料の支払い方法や状況も、私たちの健康管理において重要です。具体的な点を以下に示します。
- 給与から天引きされる場合、月々の負担が自動的に軽減される。働いている配偶者がいる場合、この方法が一般的。
- 国民健康保険の場合、年に数回、納付書が送付される。支払いのタイミングに注意が必要。
- 未納の場合、保険の利用に制限が生じることがある。適切な支払いが求められる。
専業主婦の健康保険料
専業主婦の健康保険料は、家計に直結する重要な要素です。健康保険料の負担について正しく理解することで、私たちの生活に安心をもたらします。
誰が負担するのか
健康保険料の負担は、専業主婦の場合、主に配偶者が行います。配偶者が勤務先の健康保険に加入している場合、専業主婦はその扶養家族としてカバーされます。この際、配偶者が払う健康保険料は、扶養に入ることにより軽減されることが一般的です。さらに、配偶者の年収が130万円未満であれば、扶養に入れる可能性が高く、その結果、保険料が負担軽減されます。
結論
専業主婦としての役割は家族にとって欠かせないものであり健康保険料の理解はその生活を支える重要な要素です。私たちが配偶者の健康保険に扶養として加入することで保険料の負担を軽減できることは大きなメリットです。特に配偶者の年収が130万円未満であれば扶養に入るチャンスが高まり、家計に優しい選択肢となります。
健康保険料の仕組みをしっかり把握しておくことで、私たちの健康管理や家計の安定に繋がります。これからもこの知識を活かし、健康で安心な生活を送っていきましょう。