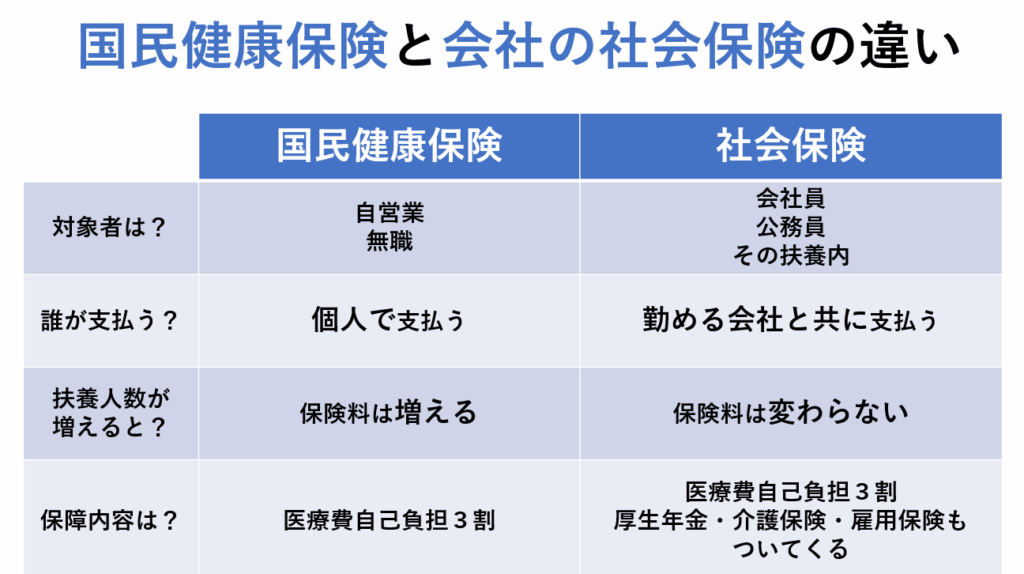
フリーターとして働いている私たちにとって、国民健康保険の費用がどれくらいかかるのかは大きな関心事です。フリーター 国民健康保険 いくらという疑問を抱えている方も多いでしょう。私たちの生活スタイルや収入によって、保険料は変動しますが、具体的にはどのように計算されるのでしょうか。
フリーターの国民健康保険の概要
フリーターが国民健康保険に加入することは、健康を守るための重要な手段です。国民健康保険は、日本に住むすべての人々が加入すべき制度で、収入に応じて保険料が変動します。
国民健康保険とは
国民健康保険は、日本の医療保険制度の一部です。これは、国民が病気や怪我をした際に、医療サービスを受けるための費用をカバーします。保険料は、所得や世帯の状況に基づいて計算され、月額で支払います。具体的には、以下の要素が考慮されます:
フリーターの国民健康保険料
フリーターとして生活している私たちは、国民健康保険料について理解することが重要です。これにより、保険料の計算方法や収入による変動を知り、適切な準備ができます。
保険料の計算方法
国民健康保険料の計算は、以下の基準で行われます。
- 加入者の前年の所得: 所得が高いほど、保険料も高くなる。
- 世帯の構成: 家族構成によって、保険料が異なる場合がある。
- 居住地域: 地域ごとに保険料率が設定されている。
保険料は、所得に基づき決定されるため、前年の申告所得が重要です。また、各市区町村によって計算方法が異なるため、具体的な金額は自身の居住地で確認する必要があります。
収入による保険料の変動
フリーターの収入は、安定しないことが多く、それによって国民健康保険料にも影響が出ます。具体的には、以下の要素が保険料に影響を与えます。
- 月収の変動: 毎月の収入が異なるため、前年の収入が低い年は保険料も減少することがある。
- アルバイトやパートタイムの仕事: 収入の増減により、どのように保険料が変わるのか把握することが必要。
- 年収の増加: 昇給や新たな仕事が決まった場合、次年度の保険料が上昇することが予想される。
フリーターが国民健康保険に加入するメリット
国民健康保険に加入することで、フリーターにはいくつかのメリットがあります。保険制度を利用することで、医療費や健康管理の負担を軽減できる点が挙げられます。
医療費の負担軽減
フリーターの場合、急な病気やケガによる医療費の負担が心配になります。そのため、国民健康保険に加入することで、医療費の自己負担額を大幅に減らせます。具体的には、医療機関での診療や入院時に、保険適用分を除いた自己負担割合は、一般的に1割から3割とされています。私たちの生活において予期しない出費を少なくするためには、大きな助けとなります。
フリーターが国民健康保険に加入するデメリット
フリーターが国民健康保険に加入すると、様々なデメリットがあります。特に、保険料の支払い負担や、他の保険制度との比較が重要です。
保険料の支払い負担
フリーターの場合、収入が安定しないため、保険料の支払いが重荷になることがある。特に、月収が低いと、保険料が収入に対して高く感じられることが多いです。例えば、前年の所得を基に保険料が決まるため、非効率な支払いが発生する可能性もあります。こうした状況では、生活費に影響が出ることもあるため、「いくら払うのか」という具体的な数字を把握しておくことが必要です。
平均的な保険料の比較
フリーターの国民健康保険料と他の保険制度の平均的な保険料を比較すると、違いが明確になります。以下は、一般的な保険制度と国民健康保険の保険料の比較を示した表です。
| 保険制度 | 平均的な保険料(円) |
|---|---|
| 国民健康保険 | 20,000 |
| 社会保険(正社員の場合) | 30,000 |
| 企業の福利厚生プラン | 25,000 |
結論
フリーターとして国民健康保険に加入することは重要な選択です。保険料は前年の所得や生活状況に基づいて変動しますが医療費の負担を軽減する大きな助けとなります。収入が不安定なフリーターにとっては保険料の支払いが重荷に感じられることもありますが適切な準備をすることでリスクを軽減できます。
自分の収入状況を把握しながら必要な保険料を理解することで、安心して生活を送ることができるでしょう。国民健康保険の仕組みをしっかりと理解し、賢い選択をしていきたいですね。