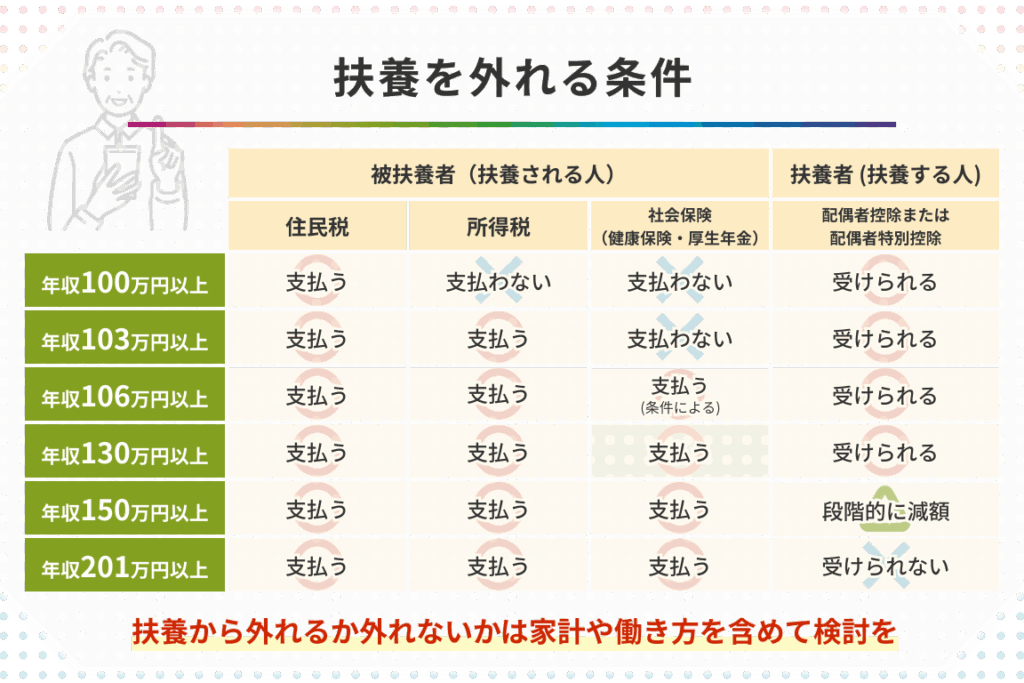
年収130万の方々にとって、国民健康保険料は避けて通れない重要なテーマです。私たちは、この保険料がどのくらいかかるのかを理解することが、生活設計においてどれほど大切かを知っています。特に、年収が限られている場合、保険料の負担がどのように影響するのか気になるところです。
年収130万の概要
年収130万の定義は、所得の合計額が130万円であることです。この額の範囲内で生活を送る人々は、特に日本の税制や社会保障制度において多くの影響を受けます。具体的には、国民健康保険や税金についての理解が重要です。
国民健康保険の保険料は、年収によって変動します。例えば、年収130万の方は、保険料の軽減措置が適用されやすいです。これにより、必要な医療サービスを受けながらも、経済的な負担を抑えられることがあります。
以下に、年収130万に関連する主な要点を示します。
- 保険料の減額: 年収130万の段階では、国民健康保険料の減額措置が受けられる場合が多いです。
- 非課税の影響: 所得が一定以内であれば、税金の負担が軽減されます。
- 生活支援制度の活用: 年収が低い方々向けの支援制度が存在し、具体的な助成金や給付金が利用可能です。
国民健康保険料とは
国民健康保険料は、日本の健康保険制度の一部であり、住民が医療サービスを受けるために支払う保険料です。国民健康保険は、誰でも加入できる制度であり、年収によって保険料の額が変わります。年収130万円の場合、保険料の軽減措置が適用されることが多く、経済的な負担を軽減しつつ必要な医療サービスを享受できます。
原則と仕組み
国民健康保険の原則には、自己負担割合や保険料の算出方法があります。具体的には、以下の要素が含まれます。
- 年収: 保険料は年収に基づいて決定され、所得が低いほど保険料が軽減される傾向があります。
- 世帯人数: 世帯に属する人数が増えると、保険料に影響が及ぶことがあります。
- 地域差: 地域ごとに設定される保険料率が異なるため、住んでいる地域によっても保険料は変動します。
国民健康保険では、基本的に病気や怪我をした場合に医療費の一部を負担する仕組みになっています。
支払い対象者
国民健康保険の支払い対象者は、基本的に自営業者やフリーランス、無職の方です。具体的には、以下のような人々が含まれます。
- 自営業者: 年収130万円以下の自営業者は、保険料が抑えられ、必要な医療を受けやすくなります。
- 無職の人: 就業していない場合でも、国民健康保険に加入し、医療サービスを受けることができます。
- フリーランス: 定職を持たないフリーランスの方々も加入が可能で、年収に応じた保険料が適用されます。
年収130万の場合の保険料
年収130万円の場合、国民健康保険料は所得に基づいて計算され、保険料の負担を軽減する措置が存在します。
保険料の計算方法
保険料の算出は複雑ではありません。以下の要素が考慮されます。
- 前年の所得: 計算のベースとなります。
- 世帯人数: 家族の人数によって保険料が変動します。
- 地域差: 地域によって保険料が異なります。
計算式は一般的に下記のようになります。
- 所得割: 所得に基づく部分
- 資産割: 所有資産に基づく部分
- 寄付金割: 寄付が反映される場合
これらの要素を加味し、トータルの保険料が決定されます。具体的には、年間の所得に対する一定のパーセンテージを掛け算します。
ケーススタディ
具体例を挙げて理解を深めます。例えば、年間の所得が130万円の家庭があるとします。
- 世帯人数: 2人
- 住む地域: 東京都
この場合、所得に応じた保険料が算出されます。仮に所得割が10%、資産割が5%とすると、
- 所得割: 130万円 × 10% = 13万円
- 資産割: 0円(資産がない場合)
年収130万に特有の注意点
年収130万円の場合、国民健康保険料の計算に特有の注意点があります。特に、前年の所得と世帯人数が重要です。たとえば、所得割は世帯人数や地域によって異なるため、各自の条件を把握することが不可欠です。
また、年間の所得が130万以下である場合、税金の軽減措置が適用されやすくなります。これにより、医療サービスを受ける際の経済的負担が軽減されますので、事前に確認しておくことが賢明です。
さらに、地域による保険料の差も見逃せません。都市部と地方では保険料が異なるため、同じ年収でも支払う額が変わります。地域ごとの保険料基準を調査し、必要な情報を集めることが大切です。
具体的な保険料の内訳にも注意が必要です。次の要素が影響します:
- 所得割: 年収に基づき算出される。
- 資産割: 資産状況に応じて変更される。
- 寄付金割: 寄付金が影響を持つ。
また、前年の所得による影響も無視できません。前年が高かった場合、翌年の保険料が高くなる可能性がありますので、しっかりと対策を講じましょう。
お得な制度や控除
年収130万円の方には、いくつかのお得な制度や控除が用意されています。これらの制度を利用することで、国民健康保険料の負担を軽減できる場合があります。
- 生活保護: 所得が一定以下の場合、生活保護の対象となり、医療費の自己負担が大幅に軽減されることがあります。
- 医療費控除: 医療費が一定額を超えた場合、医療費控除を受けられ、課税所得を減少させることができます。
- 国民年金保険料の免除: 年収が少ないと、国民年金保険料の全額または一部が免除される場合があります。
Conclusion
年収130万の方にとって国民健康保険料は避けて通れないテーマです。私たちは、保険料の計算方法や軽減措置を理解することで、経済的負担を軽減しながら必要な医療サービスを受けることができると信じています。
また、生活保護や医療費控除などの制度を活用することで、より安心して生活できる環境が整うでしょう。これらの情報を参考に、私たちの生活設計を見直してみることをお勧めします。理解を深めることで、より良い選択ができるはずです。