定年退職後の生活を考えると、健康保険の負担がどれほどになるのか気になりますよね。私たちも同じように悩んでいました。退職後の健康保険の費用は、年金や貯蓄に大きな影響を与えるため、しっかりと把握しておくことが重要です。
定年退職後の健康保険の概要
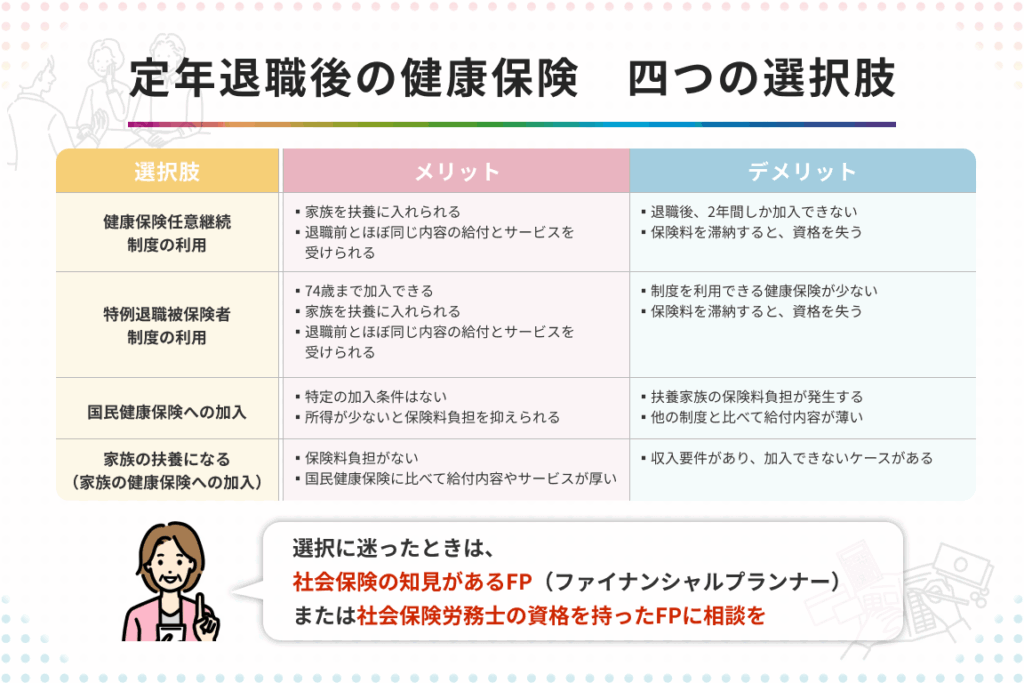
定年退職後、健康保険の選択肢が増えます。まず、企業の健康保険を退会し、自分で加入する必要があります。国民健康保険や任意継続被保険者制度が一般的な選択肢です。これらの制度の特徴を理解しましょう。
- 国民健康保険: 自営業者や退職後の方が加入する保険です。地域の保険料が基準となり、所得に応じて負担額が変わります。
- 任意継続被保険者制度: 退職前に所属していた健康保険に引き続き加入します。通常、最大で2年間は加入可能で、保険料は退職前の給与に基づいて算出されます。
さらに、健康保険料は住んでいる地域や加入先によって異なります。具体的には、地域によって保険料が数千円から数万円まで幅があります。私たちが注意すべきは、条件によって保険料が大きく変動する点です。
また、65歳以上になると、後期高齢者医療制度に移行します。この制度には、医療費の自己負担が軽減される特典がありますが、保険料が年齢や所得に基づいて設定されます。高齢者向けの医療サービスが利用できることを確認しておきましょう。
健康保険の種類
健康保険にはいくつかの種類があります。それぞれの特徴を理解することで、退職後の選択肢が明確になります。
退職後の健康保険
退職後、健康保険の選択が必要です。退職した時点で、企業が提供していた健康保険から国民健康保険や任意継続被保険者制度への移行を考えます。国民健康保険は市区町村が運営しており、地域の保険料に基づいて決まります。自営業や無職の場合、国民健康保険の加入が一般的です。一方、任意継続被保険者制度は、最大で2年間、退職前の保険に継続して加入可能で、保険料は退職前の給与に基づいて計算されます。どちらの選択肢も、加入条件や保険料に違いがあるため、慎重に検討する必要があります。
国民健康保険
国民健康保険は、地方自治体が運営する公的保険です。加入は必須で、所得や世帯の状況に応じた保険料が設定されます。以下は国民健康保険の特徴です。
健康保険の費用
健康保険の費用は、退職後の生活に大きな影響を与える要素です。具体的な保険料は、選ぶ健康保険の種類や地域、所得によって異なります。
自己負担額の計算
自己負担額の計算は、健康保険における重要な部分です。多くの場合、医療費の自己負担は30%に設定されています。ただし、自己負担額は年齢や所得に影響されることがあるため、以下のポイントを考慮します。
- 医療費が発生する度に、全体の金額の30%を負担するのが一般的。
- 条件によっては、自己負担の軽減措置が取られることがある。
- 所得が一定の金額を下回る場合、自己負担がさらに軽減されることがある。
このため、事前に自身の所得と医療費の予想を考慮することが重要です。
健康保険料の変動
健康保険料の変動は、退職後に注意が必要な項目です。国民健康保険や任意継続被保険者制度では、保険料が地域や所得に基づいて決まります。
- 国民健康保険: 地域によって保険料が異なり、所得に応じた設定があります。
- 任意継続被保険者制度: 退職前の給与に基づいて保険料が決まるため、特定の年数まで安定した費用が見込める。
- 高齢者医療制度: 65歳以上の加入者は、一定の条件を満たすことで保険料が軽減される場合がある。
健康保険加入手続き
健康保険の加入手続きは、退職後の安定した生活に必要です。手続きにはいくつかのステップがあり、必要書類を準備することが重要です。
必要書類
健康保険に加入する際、以下の書類が必要です。
提出する書類は、加入する健康保険の種類によって異なることがあります。事前に確認しておくとスムーズです。
手続きの流れ
手続きの流れは以下の通りです。
- 電話またはオンラインでの予約:健康保険の窓口に事前に連絡します。
- 必要書類の準備:上記の書類を揃えます。
- 窓口での手続き:指定した窓口に行き、書類を提出します。
- 保険証の受け取り:手続き後、数日内に保険証が送付されます。
結論
定年退職後の健康保険についての理解は私たちの生活設計において非常に重要です。保険料や自己負担額の計算をしっかり行うことで、将来の医療費に対する不安を軽減できます。また、選択肢を正しく把握し、必要な手続きをスムーズに進めることが安定した生活を支える鍵となります。健康保険に関する情報を常に更新し、自分たちの状況に合った最適なプランを選ぶことが大切です。これからの生活をより良いものにするために、しっかりと準備を進めていきましょう。