国民健康保険は、私たちの生活に欠かせない制度です。特に専業主婦として生活する私たちにとって、その保険料がどのくらいかかるのかは非常に重要なポイントです。国民健康保険 専業主婦 いくらという疑問を抱える方も多いでしょう。具体的な金額や計算方法を知ることで、家計の見直しにも役立ちます。
国民健康保険の概要
国民健康保険は、日本において健康保障を提供する重要な制度です。この保険制度は、全ての国民が加入し、医療を受けるための基本的な保障を実現します。一般的に、職についていない専業主婦も対象です。
我々はこの制度の特徴を理解することで、保険料や医療費の負担を軽減できる可能性があります。具体的には、以下のようなポイントがあります。
- 加入対象: 日本国籍を持つすべての人が加入対象。
- 保険料: 所得に基づいて算定される。専業主婦の場合、夫の所得に依存する側面があります。
- 医療サービス: 医療機関での診療や入院に対する保障が含まれる。
専業主婦と国民健康保険
国民健康保険は、専業主婦にも関わる重要な制度です。専業主婦の私たちは、丈夫な健康を維持するためにこの保険を利用することができます。
収入の影響
専業主婦の保険料は、主に夫の所得に依存します。夫の収入が高いほど、保険料も高くなる傾向があります。具体的には、以下のような要素が影響を与えます:
- 夫の所得税による区分
- 家族の人数
- 医療費の使用状況
これらの要素に基づいて私たちの保険料が算出されるため、家庭の経済状況に応じた計算が必要です。収入が低い場合、保険料も軽減され、生活の負担が軽くなります。
保険料の計算方法
保険料は、夫の年収を元に基本額を決定し、そこから各種の割引や加算項目を考慮して算出されます。計算の流れは以下の通りです:
- 夫の年収を確認し、基準額を決定
- 家族構成による調整を行う
- 医療費の使用状況を反映させる
専業主婦の国民健康保険のメリット
専業主婦にとって、国民健康保険は多くの利点がある。保険料が比較的抑えられ、医療サービスを手軽に利用できる点が大きい。具体的には、以下のような利点が挙げられる。
- 医療費の負担軽減: 診療や入院、手術にかかる医療費が大幅に軽減される。
- 家族全員の保障: 専業主婦も加入できるため、家庭全体が保障される。
- 費用の透明性: 保険料が明確で、収入に基づいた計算が行われる。
私たちのような専業主婦にとって、医療機関での診療にかかる費用がわかりやすいため、安心して医療サービスを利用できる。健康診断や予防接種なども、負担なく受けられることが多い。
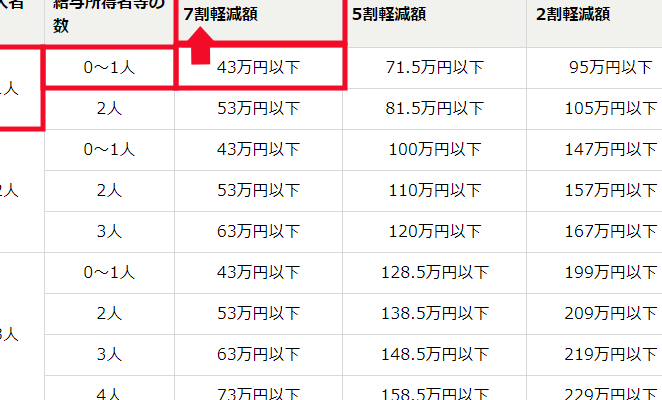
また、ある条件を満たすことで、保険料が軽減されることもある。たとえば、夫の所得が一定額未満の場合、保険料が下がる可能性が高い。こうした制度は、経済的な負担を軽くする上で非常に重要だ。
専業主婦の国民健康保険のデメリット
専業主婦が国民健康保険に加入する際のデメリットを理解することは重要です。特に、保険料が家庭の経済状況に大きく依存するため、次のような点を考慮する必要があります。
- 保険料の負担:専業主婦の保険料は夫の所得によって決定される。そのため、夫の収入が高い場合、保険料も高くなることが多い。これにより、家庭の経済が厳しくなる可能性がある。
- 保険のカバー範囲:国民健康保険では、医療費の一部負担が求められる場合があるため、特定の医療行為が全額カバーされないことがある。我々は、特に高額な治療が必要になる場合、自己負担が増加する可能性がある点に留意する必要がある。
- 医療サービスへのアクセス:地域によっては、提携医療機関が限られている場合がある。これにより、希望する医療機関での受診が難しくなることがある。
- 制度改定の影響:国民健康保険に関する制度は変更されることがある。これにより、保険料や保険の適用範囲が変わる可能性があるため、定期的な情報収集が不可欠だ。
いくらかかるのか
国民健康保険の保険料は、家計に大きな影響を与える要素です。専業主婦の保険料は主に夫の所得に基づいて決定され、その具体的な金額が生活費に関わることがあります。
実際の保険料例
保険料は、夫の年収や家族構成により変動します。以下に、一般的な保険料の目安を示します。
| 夫の年収 | 保険料(月額) |
|---|---|
| 300万円未満 | 約10,000円 |
| 500万円未満 | 約15,000円 |
| 700万円未満 | 約20,000円 |
| 1,000万円未満 | 約25,000円 |
この表は、年収に応じた保険料の一例です。夫の所得が多いほど、当然のことながら保険料も高くなる傾向があります。しかし、所得が低い家庭では、保険料の軽減措置が適用されることもあります。たとえば、低所得者向けに保険料が減額される制度が設けられており、これにより経済的負担が軽くなる可能性があります。
また、専業主婦としての役割を考えると、家族全体が国民健康保険に加入することで、医療サービスを受ける際の安心感が得られます。どのような医療機関でも利用できるため、定期的な健康診断や予防接種も行いやすくなります。この利点を重視する家庭が多いのも事実です。
結論
専業主婦にとって国民健康保険は重要な保障手段です。保険料は夫の所得に依存し、家庭の経済状況に応じた計算が必要です。保険料が軽減される制度もあるため、収入が低い家庭にとっては特にメリットがあります。
医療サービスを手軽に利用できる点や家族全員の保障が得られる点も見逃せません。これにより、安心して健康診断や予防接種を受けられる環境が整います。私たちは、定期的に制度の変更について情報を収集し、家計の見直しを行うことが大切です。これからも国民健康保険を活用し、健康で安心な生活を送っていきましょう。