国民健康保険の任意継続を考えている私たちにとって、選択肢の中でどれが最も経済的かは重要なポイントです。**国民健康保険 任意継続 どっちが安い**という疑問は、多くの人が抱える悩みです。私たちは、任意継続のメリットやデメリットを理解することで、最適な選択をする手助けをしたいと思います。
国民健康保険とは
国民健康保険は、日本の公的医療保険制度であり、全ての市民が医療サービスを受ける際の経済的負担を軽減します。低所得者から高所得者まで、すべての人が加入し、医療費を分担します。この制度は、主に以下の2つの側面から成り立っています。
定義と特徴
国民健康保険は、住民票がある市区町村が運営し、医療機関での診療や治療に対する費用をカバーします。加入者は、収入に基づいて保険料を支払い、その額は毎年見直されます。特徴として、加入資格が広く、退職後や自営業など、さまざまな状況で適用される点が挙げられます。
カバーされる医療サービス
国民健康保険でカバーされる医療サービスには、以下のものがあります:
- 一般診療: 内科や外科などの通常の医療サービス。
- 入院費用: 医療機関での入院費が部分的に負担されます。
- 薬剤費: 処方された薬の一部がカバーされる。
- 検査費用: 血液検査や画像診断などの各種検査。
- 予防接種: 一定の予防接種費用が補助される。
任意継続制度の概要
任意継続制度は、企業を退職した後も国民健康保険に加入し続けるための制度です。この制度を利用することで、健康保険の継続が可能になります。主に退職者や自営業の人々にとって、経済的な負担を軽減する意味があります。
制度の目的
任意継続制度の目的は、退職後の生活における医療制度の安定を確保することです。具体的には、加入者が医療サービスへのアクセスを維持できるようにします。この制度では、主に以下の点が挙げられます。
- 医療費の自己負担を軽減
- 退職による保障の切れ目を防止
- 医療サービスの必要な時期にカバーを維持
このように、制度は社会の安全網として機能します。
任意継続のメリットとデメリット
任意継続制度にはいくつかのメリットとデメリットがあります。私たちがその内容を理解することで、賢明な選択が可能になります。
メリット
- 医療保障の継続: 退職後も医療サービスを受けやすくなります。
- 保険料の安定性: 退職前の保険料が適用され、急激な負担増が避けられます。
- 家族の保障: 家族がいる場合、彼らも同じ保険でカバーされる可能性があります。
デメリット
- 経済的負担: 保険料を自己負担する必要があり、経済的な圧迫を感じることがあります。
- 加入期間の制限: 任意継続制度は最大で2年間の制限があります。
- 条件の厳しさ: 退職から20日以内に手続きが必要で、手間がかかります。
国民健康保険と任意継続の費用比較
国民健康保険と任意継続の費用は、加入者の選択に大きな影響を与えます。実際の費用を理解することで、私たちの選択がどれほど影響を受けるかを把握できます。
保険料の構成
国民健康保険の保険料は、主に収入や家族構成に基づき算出されます。具体的には、次の要素が考慮されます。
- 所得割合:所得が高いほど保険料は増加
- 扶養人数:扶養家族が増えると、保険料も増加
- 地域差:都道府県や市区町村によって保険料が異なる
一方、任意継続の保険料は退職前の保険料を基に算出されます。このため、退職前の収入が影響を与え、退職後も同じ保険料が維持される場合があります。
実際の保険料の比較
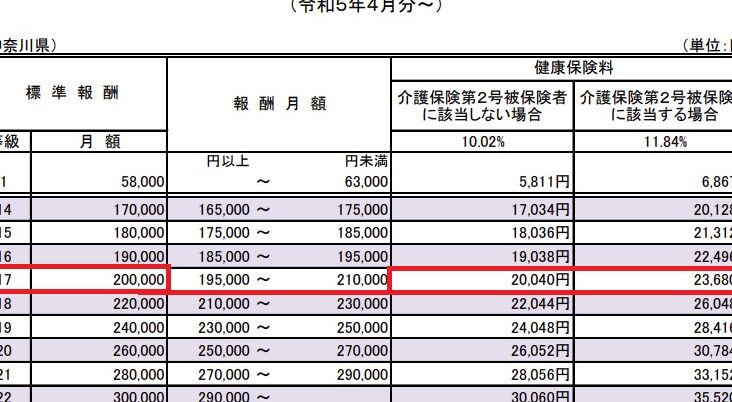
以下の表は、国民健康保険と任意継続の実際の保険料の比較を示します。
| 項目 | 国民健康保険の例 | 任意継続の例 |
|---|---|---|
| 年収500万 | 約8.5万円/月 | 約7万円/月 |
| 年収800万 | 約12.5万円/月 | 約10万円/月 |
| 年収200万 | 約4万円/月 | 約4.5万円/月 |
この表から見えるように、一般的に任意継続は収入が低い場合の保険料設定が高めになることが多いです。ただし、収入が高くなると任意継続の方が安くなるケースもあります。
どちらを選ぶべきか
国民健康保険と任意継続の選択は、個々の状況による影響が大きいです。私たちの家庭の状況によって、どちらが適しているのかを慎重に考える必要があります。
家庭の状況による選択肢
家庭の状況によって、選択肢が変わります。たとえば、家族の人数や収入の差が影響を与えることがあります。以下のポイントを考慮することが重要です。
これらの要素を評価することで、より良い選択が可能になります。
将来の計画と保険の選び方
将来の計画も保険選択に影響します。私たちが取り組むべき点は以下の通りです。
結論
私たちが国民健康保険の任意継続について考えるとき重要なのは自分たちの状況に合った選択をすることです。保険料の比較や家族構成、収入など様々な要素が影響を与えます。任意継続が経済的に有利な場合もあれば、逆に高くなることもあります。
将来の計画や健康状態も考慮しながら、賢明な判断を下すことが求められます。私たち自身のニーズに最適な保険を選ぶことで、安心して医療サービスを受けることができるでしょう。