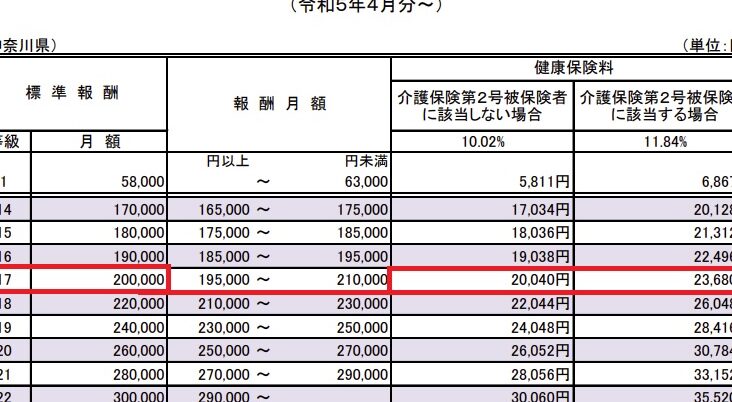
年収240万の私たちにとって、国民健康保険の負担は気になるポイントです。一体、年収240万の場合、国民健康保険はいくらになるのでしょうか?私たちが知っておくべき情報を集めて、具体的な金額や計算方法を見ていきます。
年収240万の方の国民健康保険
年収240万円の方にとって、国民健康保険の保険料は重要な要素です。国民健康保険は、住民税や所得によって変動するため、具体的な金額を把握することが大切です。
国民健康保険の概要
国民健康保険とは、全国民が加入する医療保険制度で、所得に応じた保険料が設定されます。加入者は、医療費の一部を自己負担し、残りは保険でカバーされます。具体的には、医療機関での診療や入院費用に対し、70%が保険から支払われ、30%が自己負担となります。これにより、突然の病気や事故に備えることが可能です。
年収と保険料の関係
年収と国民健康保険の保険料は密接に関連しています。具体的に、年収240万円の場合、保険料は約30,000円から50,000円の範囲に収まります。以下の要素が計算に影響します。
- 所得金額: 所得が高いほど保険料は上昇。
- 居住地の自治体: 地域によって保険料率が異なる。
- 家族構成: 家族の人数や年齢によっても影響。
保険料の計算方法
国民健康保険の保険料は、所得や居住地によって異なるが、具体的な計算方法を理解することが大切。ここでは、基本的な計算式と試算例を示す。
基本的な計算式
保険料の基本的な計算式は、以下の要素を考慮に入れる。
- 所得割: 年収に基づく割合
- 均等割: 世帯の人数に応じた固定額
- 平等割: 所得に関係なく、住民全員にかかる一定額
これらを合計して、年間の保険料を算出する。具体的な割合や金額は自治体によって異なるため、居住地の情報が必要だ。
試算例
年収240万円のケースで、保険料を試算してみる。
- 所得割: 年収の約9% → 240万円 × 0.09 = 216,000円
- 均等割: 4人世帯の場合、年間約50,000円
- 平等割: 年間約20,000円
試算した合計額は以下の通り。
| 費目 | 金額 |
|---|---|
| 所得割 | 216,000円 |
| 均等割 | 50,000円 |
| 平等割 | 20,000円 |
| 合計 | 286,000円 |
経済的影響
年収240万円の人々にとって、国民健康保険の保険料は経済的な負担になります。この額は、月々の収入から引かれるため、家計に直結します。具体的な保険料は、個人の所得や居住地の自治体によって変動しますが、年収240万円の場合は約30,000円から50,000円です。
家計への影響
国民健康保険の保険料は、他の支出との調整を考慮した上で支払わなければなりません。例えば、家賃や光熱費、食費などの基本的な生活費をカバーするために、家計の見直しが必要になります。以下の要素に気を付けることで、財布への影響を軽減できるかもしれません。
- 保険料の具体額を把握する
- 他の支出を見直す
- 生活費を管理する方法を見つける
このように、各費用のバランスを取ることが、経済的な負担を軽減します。
その他の支出とのバランス
国民健康保険の保険料を支払うためには、他の支出との調整が必要です。特に、次のような費用とはしっかりとバランスを取るべきです。
- 家賃: 給与の30%以下に抑える
- 光熱費: 季節ごとに見直し
- 食費: 節約方法を活用する
知っておくべき注意点
年収240万円の国民健康保険について、慎重に覚えておくべき点がいくつかあります。これらの点を理解することで、保険料の支払いを計画しやすくなります。
免除制度
国民健康保険には特定の条件を満たす場合に免除される制度が存在します。例えば、以下の条件に該当する場合、保険料が免除される可能性があります。
- 失業中
- 所得が低い場合
- 障害者や高齢者の特例
これらの情報は、居住地の自治体の窓口で確認可能です。したがって、自身に適用されるかどうかを事前に確認することが重要です。
変更手続き
国民健康保険の変更手続きは、迅速かつ適切に行う必要があります。例えば、以下の状況では手続きを行うべきです。
- 職場が変わった場合
- 所得が変わった場合
- 家族構成の変更
Conclusion
年収240万円の国民健康保険についての理解は私たちの生活において非常に重要です。保険料の計算方法や影響要因を把握することで、経済的な負担を軽減するための計画が立てやすくなります。特に、家計の見直しや支出のバランスを取ることが、生活費の管理に役立ちます。
また、免除制度や変更手続きについても知識を深めておくことで、必要なサポートを受けることができます。私たちの健康を守るために、国民健康保険の仕組みをしっかり理解し、賢く利用していきましょう。