健康保険を選ぶ際、私たちはしばしば「任意継続」と「国保」のどちらが自分にとって最適なのか迷います。この選択は、私たちの健康や経済的な安定に大きな影響を与える可能性があります。どちらの制度もメリットとデメリットがあり、状況に応じて適切な選択をすることが重要です。
健康保険の基本知識
健康保険は、私たちに医療サービスを受ける際の財政的なサポートを提供します。選択肢としては、任意継続保険と国民健康保険があります。
健康保険とは
健康保険は、病気や怪我の際に医療費用を軽減するための制度です。この制度に加入することで、高額な医療費を自己負担するリスクを減らせます。例えば、日本の健康保険制度は、主に以下の2つのタイプに分かれます。
- 被用者保険: 会社員や公務員が対象
- 国民健康保険: 自営業者や無職の人が対象
任意継続保険の仕組み
任意継続保険は、退職後も加入を希望する人が利用できる制度です。退職から最大で2年間、会社の健康保険に加入し続けることが可能です。この制度の特徴は、次の通りです。
- 保険料: 退職前と同様の保険料を支払いますが、全額自己負担となります。
- Coverage: 医療費の70%が保険でカバーされるため、自己負担は30%です。
任意継続保険のメリットとデメリット
メリット
- 会社の保険内容が継続されることは、大きな利点です。退職前の医療サービスにアクセスできるため、突然の医療費負担を避けられます。
- 保険料が退職前と同額であることにより、支出計画を立てやすくなります。ただし、自己負担となります。
- 最大で2年間の継続が可能で、長期的な健康管理を意識した計画を立てられます。
- 比較的手続きが簡単で、必要な書類を準備して迅速に加入できます。
デメリット
- 全額自己負担であることは、経済的な負担を増やす要因になります。特に医療費が急増する場合、注意が必要です。
- 退職後の求人状況によっては、次の仕事の契約先での保険が必要になる可能性があります。この場合の二重負担を考慮する必要があります。
- 退職前の保険内容に依存するため、自身の健康状態が変わりやすい方にはリスクがあります。他の選択肢と比較して、将来的に不利になる場合があります。
- 保険期間が終了すれば、新たに保険に加入しなければならないため、次のステップを計画しておくことが重要です。
国民健康保険の特徴
国民健康保険は、主に自営業者や失業者、また特定の条件を満たす者が加入する健康保険制度です。その特徴には、以下の重要なポイントがあります。
国民健康保険の対象者
国民健康保険の対象者は、以下の条件に該当する人々です。
- 自営業者やフリーランス
- 雇用保険に加入していない失業者
- 退職後に健康保険に加入できない人
国民健康保険は、全国どこでも加入できるため、住んでいる地域による制限が少ないのも大きな魅力です。
保険料の仕組み
国民健康保険の保険料は、各自治体によって異なります。ただし、以下の要素が基準として考慮されます。
- 所得:前年の所得に基づき保険料が計算される
- 世帯構成:世帯人数や世帯の状況が影響する
- 加入年数:加入年数に応じて保険料が変わることもある
任意継続と国保の比較
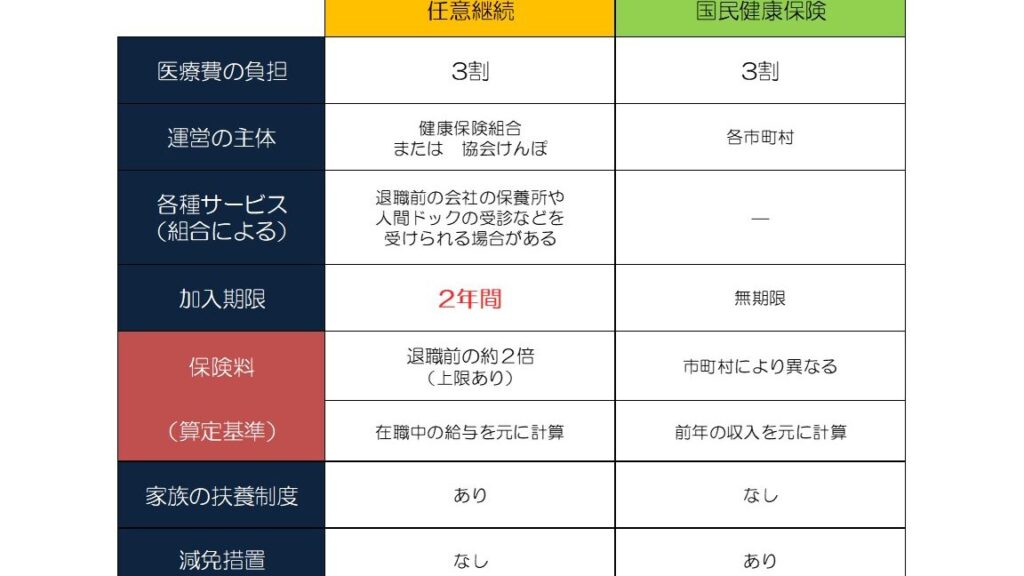
任意継続と国民健康保険には、それぞれ異なる特徴があり、選択を行う際に理解が重要です。特に、費用と保障内容の違いが大きな影響を及ぼします。
費用の面
任意継続保険の保険料は、退職前と同額であるため、予算の計画が立てやすいです。ただし、全額自己負担となるため、経済的な負担が加わります。具体例として、もし月額の保険料が30,000円であれば、年間360,000円を全額支払うことになります。一方、国民健康保険の保険料は各自治体によって異なり、前年の所得に基づいて決定されます。地域によっては、同じ所得でも保険料が異なることがあります。これにより、私たちの居住地に応じて支出が変わる点に注意が必要です。
どちらを選ぶべきか
健康保険の選択において、任意継続と国民健康保険のどちらが最適かは、個々の状況に大きく依存します。具体的には、私たちのライフスタイルや経済状況、健康状態などを考慮することが重要です。
ライフスタイルに応じた選択
私たちのライフスタイルが健康保険選びに影響を与えます。例えば、以下の点を考慮するべきです。
- 職業:自営業やフリーランスの方は、国民健康保険が適している場合が多いです。
- 収入:収入が安定している場合、任意継続が経済的に負担が少ない選択肢となります。
- 健康状態:頻繁に医療サービスを利用するなら、任意継続の方が保障が手厚いです。
このように、それぞれの健康保険の特性とライフスタイルを照らし合わせることで、適切な選択が可能です。
ケーススタディ
実際のケースを考えてみると、選択の手助けになります。例えば、Aさんは退職後も会社の健康保険に加入し続けます。彼の場合、任意継続を選ぶことで医療サービスの質が維持されます。一方、Bさんは自営業を始め、国民健康保険に加入しました。彼は収入に応じた柔軟性を持ち、税金の控除などのメリットも享受できます。
結論
健康保険の選択は私たちの生活に大きな影響を与えます。任意継続と国民健康保険のどちらを選ぶかは、各自の状況に応じた重要な判断です。私たちは、経済的な負担や医療サービスへのアクセスを考慮しながら、最適な保険を選ぶ必要があります。
退職後の生活や今後のキャリアプランを見据えた上で、どちらの制度が自分たちに合っているのかを熟考することが大切です。具体的なケーススタディを参考にしながら、私たち自身のライフスタイルに最も適した選択をしていきましょう。