私たちの健康を守るために欠かせないのが健康保険です。しかし、毎月の保険料がいくらか気になりますよね。実際、健康保険の料金は年齢や収入、居住地によって大きく異なるため、正確な金額を把握するのは難しいこともあります。
健康保険の概要
健康保険は、私たちの健康を維持するために欠かせない制度です。私たちが病気や怪我をしたとき、医療費の負担を軽減してくれます。日本の健康保険制度には、主に以下の特徴があります。
- 事業所の負担: 企業は従業員の健康保険料を半分負担します。これにより、従業員は低コストで医療サービスを受けることができます。
- 保険給付: 医療機関での治療や入院時の費用が、健康保険によって補償されます。具体的には、8割から9割の医療費が保険でカバーされます。
- 所得に応じた保険料: 保険料は、年収や家族構成によって異なります。これにより、低所得の人々も医療サービスを受けやすくなります。
- 自己負担額: 自己負担額は、通常30%です。年齢や疾患によって異なる場合がありますが、多くの方がこの割合で医療費を負担します。
健康保険毎月いくらかの基準
健康保険の保険料は様々な要素によって決まります。特に、年齢や所得は重要な基準となります。以下の詳細を確認しましょう。
年齢別の保険料
年齢に応じた保険料の差は大きいです。以下のポイントに注意が必要です。
- 20歳から39歳:比較的低い保険料が適用されます。平均で月額8,000円程度。
- 40歳から64歳:保険料は上昇します。月額は約12,000円。
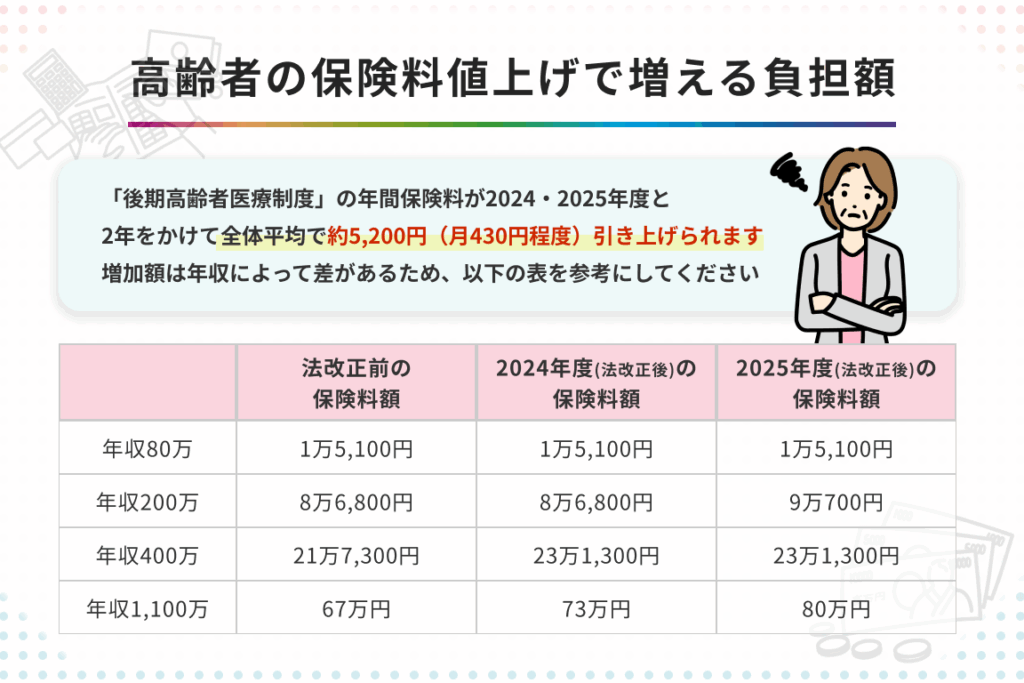
- 65歳以上:高齢者向けの保険料が適用され、月額15,000円以上になることもあります。
年齢が高くなるほど、医療リスクが増すため保険料も比例して上がります。
所得に基づく保険料
所得に応じた保険料の仕組みもあります。主に次のような基準が設けられています。
- 年収300万円未満:月額は約7,000円。
- 年収300万円から600万円:月額は約10,000円。
- 年収600万円以上:月額が12,000円を超える場合もあります。
健康保険の種類
健康保険には、主に3つの種類が存在します。それぞれの特徴を理解することで、自分に最適な保険を選ぶ手助けになります。
全国健康保険
全国健康保険は、主に企業で働く人々を対象にした保険です。この制度では、企業が従業員の保険料の一部を負担します。全国健康保険に加入している場合、医療費の自己負担割合は30%で、治療や入院の費用の80%から90%が保険でカバーされます。そのため、労働者にとって安心感のある制度と言えます。
協会けんぽ
協会けんぽは、全国健康保険の一部であり、中小企業の従業員が主に加入しています。この保険制度では、加入者に対して健康診断や予防接種などのサービスが提供されます。また、協会けんぽでは、医療費の自己負担がやはり30%ですが、特定のケアや疾患に対する支援プログラムも用意されています。こうしたサービスにより、健康維持を支援しています。
国民健康保険
国民健康保険は、自営業者や無職の人々が加入する保険制度です。この保険は地域によって異なるため、保険料も様々です。一般的には、国民健康保険の自己負担率は30%ですが、地域や所得に応じて異なる場合があります。国民健康保険のおかげで、誰もが医療サービスにアクセスできる環境が整っています。
健康保険料の支払い方法
健康保険料の支払い方法には、主に2つの方法が存在します。これにより、私たちは選択肢が与えられ、都合に合わせた支払いを可能にします。
自動引き落とし
自動引き落としは、銀行口座から保険料を自動的に引き落とす方法です。これにより、手間が省け、口座残高が十分にあれば、毎月の支払いを気にする必要がありません。多くの保険者がこの方法を推奨しており、キャンセル手続きなども簡単です。自動引き落としの手続きは、加入時に銀行口座の情報を提出するだけで完了します。私たちの生活をスムーズにする手段のひとつといえます。
振込
振込は、指定された金融機関に直接保険料を振り込む方法です。この方法では、指定された期日までに振込を行う必要があります。特に、自動引き落としを利用していない場合に選ばれることが多いです。振込には以下のような特徴があります。
- 手数料: 振込手数料が発生する場合があります。
- 期日厳守: 振込を忘れると、保険の利用に制約が生じる可能性があります。
- 振込先: 各自の保険者によって指定された口座への振込が必要です。
健康保険料の見直し
健康保険料の見直しは、定期的に行うことが重要です。私たちは以下のポイントを考慮し、最適な保険料を確保できます。
- 収入の変動:収入が増減することで、保険料も変わります。年収が300万円から600万円の場合、保険料は約10,000円です。これを踏まえ、収入が増えたときに保険料の見直しが必要です。
- 家族構成の変化:結婚や子供の誕生などで家族構成が変わると、保険の種類や補償内容の見直しが求められます。例えば、子供が増えれば、医療費の負担が増える可能性があります。
- 年齢による影響:年齢は保険料に直結します。私たちの年齢が高くなるにつれて、医療リスクが増加し、保険料も上がります。40歳から64歳は約12,000円となり、更に65歳以上では15,000円以上になることも珍しくありません。
保険料の支払方法も見直しの対象です。自動引き落としは便利ですが、振込の場合、手数料が発生することがあります。そのため、適切な支払い方法を選ぶことで、経済的負担を軽減できます。私たちの生活スタイルに合った方法を見つけることが大切です。
見直しの際には、加入している保険の内容をしっかりと確認しましょう。例えば、健康診断や予防接種のサービスが充実した協会けんぽを選ぶことで、必要なサポートが得られるかもしれません。
結論
健康保険は私たちの生活に欠かせない要素であり医療費の負担を軽減してくれます。保険料は年齢や収入に応じて異なりその理解は重要です。私たちは定期的に保険の見直しを行い自分に合ったプランを選ぶことでより良い医療サービスを受けることができます。
支払い方法も多様で自動引き落としや振込から選べるためライフスタイルに合わせた選択が可能です。健康保険を適切に利用し安心できる生活を送るためにも自分の状況に合った保険を見つけることが大切です。