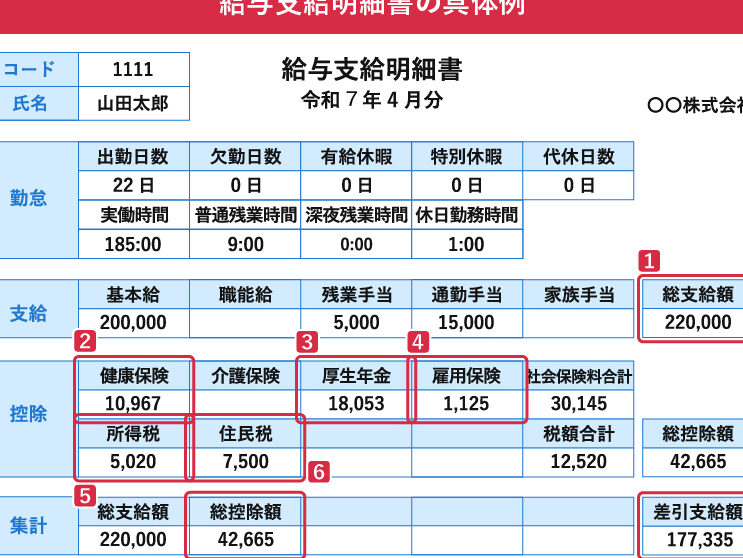
私たちの生活に欠かせない健康保険、厚生年金、雇用保険、労災保険。これらの制度は、私たちが安心して働き、生活するための基盤を提供しています。しかし、実際にそれぞれの保険にかかる費用はどのくらいなのでしょうか?私たちは、これらの保険がもたらすメリットや、そのコストについて深く掘り下げていきます。
健康保険の概要
健康保険は、医療費の負担を軽減するための制度です。私たちの生活に直結する重要な保障を提供します。
健康保険の種類
健康保険は主に二つの種類があります。
- 社会保険: 企業に勤務する人が利用します。企業と本人が保険料を負担する仕組みです。
- 国民健康保険: 自営業者や非正規雇用者が対象となります。地方自治体が運営し、自己負担が大きいですが、加入しやすい特徴があります。
それぞれの保険の適用範囲や条件は異なりますが、どちらも医療サービスの利用が可能です。
健康保険の費用
健康保険の費用は、収入や加入する保険によって異なります。例えば、以下のような費用がかかります。
- 社会保険: 通常、月収の約9%前後が保険料として徴収されます。会社と本人が半分ずつ負担します。
- 国民健康保険: 所得に応じて保険料が決まります。一部の地域では、上限金額が設定されています。
厚生年金の概要
厚生年金は、日本の労働者が老後の生活を支援するための制度です。この制度は、企業で働く従業員に対して、年金を通じて給付が行われます。厚生年金は、老後の生活保障だけでなく、障害や死亡時にも給付があります。
厚生年金の制度
厚生年金は、以下のような基本的な特徴を持っています。
- 社会保険として機能:厚生年金は社会保険の一部であり、労働者は強制的に加入します。
- 給付内容の多様性:老齢年金、障害年金、遺族年金があり、さまざまなリスクに対処します。
- 企業負担の存在:企業も社員のために保険料を支払うため、個人の負担が軽減されます。
これにより、私たちは安心して働くことができ、将来に備えることができます。
厚生年金の保険料
厚生年金の保険料は、収入に基づいて計算されます。具体的には、以下のような点が挙げられます。
- 保険料率の決定:保険料率は約18.3%で、従業員と雇用者が折半負担します。
- 給与に基づく計算:月収が高いほど、保険料も増加します。具体的な例として、月収30万円の場合、約55,000円の保険料が必要です。
- 年金の積立原理:保険料は将来の年金給付に積み立てられ、私たちが受け取る年金に反映されます。
雇用保険の概要
雇用保険は、失業時や育児・介護休業中に経済的支援を提供するための制度です。主に労働者の生活安定を図る目的があります。それでは、雇用保険の詳細について見ていきましょう。
雇用保険の目的
雇用保険の目的は、以下のような生活のサポートです。
これにより、私たちは困難な状況に直面した時でも、最小限の生活を維持できる仕組みが整っています。
雇用保険の給付内容
雇用保険は、具体的に以下の給付内容が含まれます。
労災保険の概要
労災保険は、労働者に対する重要な保護制度です。私たちが働く環境で、事故や病気が発生した場合の支援を提供します。この制度によって、安心して働ける環境が整えられます。
労災保険の制度
労災保険は、労働者が勤務中に怪我や病気を負った場合に適用される制度です。労災保険に加入することで、企業は労働者を守り、医療費や休業手当の負担を軽減できます。具体的には、以下のポイントが挙げられます。
- 加入義務:すべての企業は、従業員に労災保険を適用する義務があります。
- 保険料:保険料は企業が全額負担し、その額は労働者の職種や業種によって異なります。
- 給付対象:労働者が業務上の事故や疾病により負傷した場合、保障が受けられます。
このように、労災保険は私たち労働者に対し、安心感を提供する役割を果たします。
労災保険の給付金
労災保険による給付金は、事故や病気が発生した際の生活を支えるものであり、具体的には以下のような給付が含まれます。
- 医療費給付:労働者が負った傷や病気に対する治療費がカバーされます。
- 休業補償:仕事を休む必要がある場合、所得の一部が保証されるため、生活への影響を軽減します。
- 障害年金:事故や病気によって障害が残った場合、将来の生活を支援する年金が支払われます。
各保険の総合的な費用
私たちが経験する保険料の負担は、各保険の種類によって異なる。保険に関する具体的なコストを理解することは重要だ。
個人負担と会社負担
健康保険や厚生年金における個人負担と会社負担は、労働者の月収に基づく。例えば、健康保険料の総額は月収の約9%で、企業と従業員がそれぞれ半分ずつ負担する。このため、企業は従業員の保険料の約4.5%を負担し、私たちが残りの部分を支払う。厚生年金でも同様に、約18.3%の保険料が従業員と雇用者で折半され、老後の生活支援に繋がる。
雇用保険と労災保険に関しては、企業が全額負担するため、私たちの負担は生じない。労働者が失業した場合や、勤務中の事故による医療費は企業がカバーする仕組みになっている。これにより、安心して仕事に専念できる。
年齢や職業による違い
年齢や職業によって、保険料の負担や給付額に違いが見られる。例えば、若い世代の労働者は、一般的に給与が低いため、保険料もそれに応じて低くなる。ところが、年齢が上がるにつれ、収入が増える場合、保険料も比例して高くなる。さらに、特定の職業(例:公務員や専門職)では、給付内容も異なるため、サポート内容に差が出る。
Conclusion
私たちが提供した情報を通じて健康保険や厚生年金雇用保険労災保険の重要性が理解できたと思います。これらの制度は私たちの生活を支える基盤であり安心して働くためには欠かせません。それぞれの保険にかかる費用やメリットを把握することで自分たちの将来に備えることができます。
また保険料の負担や給付内容についての理解を深めることで、より良い選択をする手助けになるでしょう。これからもこれらの制度についての知識を深めていきたいと思います。