自営業を営む私たちにとって、健康保険は欠かせない存在です。しかし、「健康保険 自営業 いくらかかるのか?」という疑問を持つ方も多いのではないでしょうか。保険料は年収や業種によって異なるため、具体的な金額を知ることは重要です。
自営業と健康保険の関係
自営業者にとって、健康保険は非常に重要な要素です。自営業を行う私たちは、健康保険の加入が義務付けられていますが、その内容は多様です。具体的には、以下のようなポイントが挙げられます。
- 自営業者は単独で保険加入が必要: 会社員と異なり、雇用主が保険を提供しないため、自己で保険を選択しなければなりません。
- 保険料は年収に応じて変動: 年収が高ければ、保険料も高くなります。逆に、収入が少ない場合は保険料も低くなります。
- 業種による保険の選択肢: 業種により、利用できる健康保険の種類が異なります。特にリスクの高い業種では、障害保険が必要になることもあります。
- 税控除のメリット: 自営業者は健康保険料を経費として計上でき、税金の負担を軽減につながります。これは経済的な安定を助けます。
健康保険の基本知識
健康保険は、病気やけがの際に医療費をカバーする仕組みです。私たち自営業者にとって、この保険の理解は非常に重要です。健康保険に加入することで、必要な医療を受けやすくなります。
健康保険とは
健康保険とは、主に医療費を負担する制度を指します。この制度は、保険料を支払うことで、医療サービスを受ける権利を得るものです。医療費の一部を負担してもらうことができ、その結果、経済的な負担を軽減できます。具体的には、以下のような特徴があります。
- 保険料の支払いにより、医療機関での診察や治療が受けられる
- 薬代や入院費もカバーされる場合がある
- 定期健診や予防接種も適用されることがある
自営業者の保険加入の必要性
自営業者は、他の労働者とは異なる保険の加入が必要です。独自に保険を選び、加入することが求められます。具体的な理由としては、
- 収入の安定性: 疾病やけがで業務が難しくなると、収入が減少する可能性があります。
- 医療費の負担軽減: 高額な医療費が発生する場合、健康保険があればその負担を軽減できます。
- 税控除のメリット: 支払った保険料は経費として計上でき、税金の軽減につながります。
自営業者の保険料
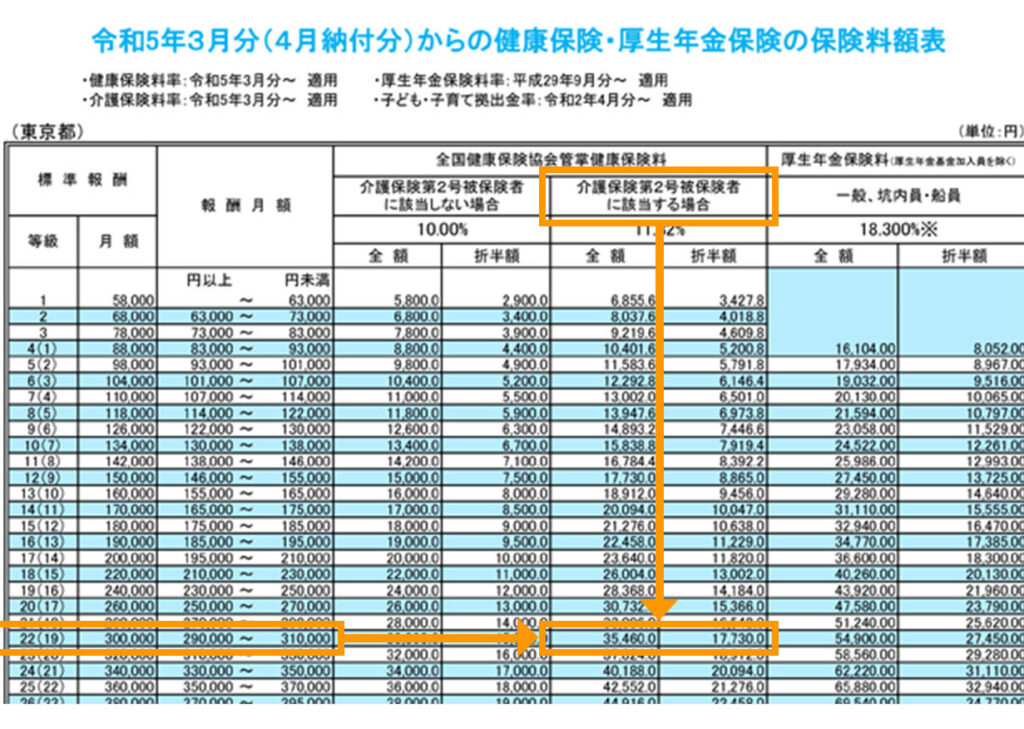
自営業者にとって、健康保険の保険料は年収や業種により大きく異なる。具体的な計算方法を理解することで、自分に合った保険料を見積もることができる。
保険料の計算方法
保険料は主に以下の要素から算出される。
- 年収: 年収が高いほど、保険料も高くなる。例えば、年収が300万円の場合、年間の保険料は約20万円前後になることが多い。
- 業種: ある業種では、特定の保険制度が適用されることがある。例えば、建設業やサービス業などでは、特有の保険料が設定されることがある。
- 家族構成: 加入者に扶養家族がいる場合、追加の保険料がかかる。扶養家族一人につき、数千円程度の負担が増えることが多い。
計算式は、年収に基づいた基本保険料率を掛け算し、必要に応じて扶養家族の数を加算することで求められる。
支払い方法と期限
保険料の支払い方法にはいくつかの選択肢がある。
- 自動引き落とし: 銀行口座から自動的に引き落とされる。これにより、支払いの忘れを防ぐことができる。
- 納付書払い: 毎月送付される納付書を使って支払いが可能。納付書は郵送され、選べる期限に支払いが求められる。
- インターネットバンキング: オンラインでの振込も利用できる。利便性が高く、24時間いつでも支払いができる。
健康保険のメリット
健康保険の加入は、自営業者にとって多くのメリットをもたらします。以下に主な利点を示します。
医療費の負担軽減
健康保険に加入することで、医療費の負担が大幅に軽減される。具体的には、病院での診察や治療、薬代、入院費が保険でカバーされるため、高額な医療費に悩まされることが少なくなります。また、例えば5万円の医療費が保険適用後に1万円の自己負担だけで済むケースもあります。このように、予期しない医療費の負担が軽減されることは、自営業者にとって安心材料です。
結論
自営業者として健康保険に加入することは、私たちの経済的安定にとって欠かせない要素です。年収や業種に応じた保険料の理解は、自分に合った保険を選ぶための第一歩です。
医療費の負担を軽減できることは、安心して仕事に専念できる環境を提供します。また、税控除のメリットを活用することで、経済的な余裕も生まれます。自営業者としての選択肢をしっかり把握し、適切な健康保険に加入することで、未来への備えを整えていきましょう。