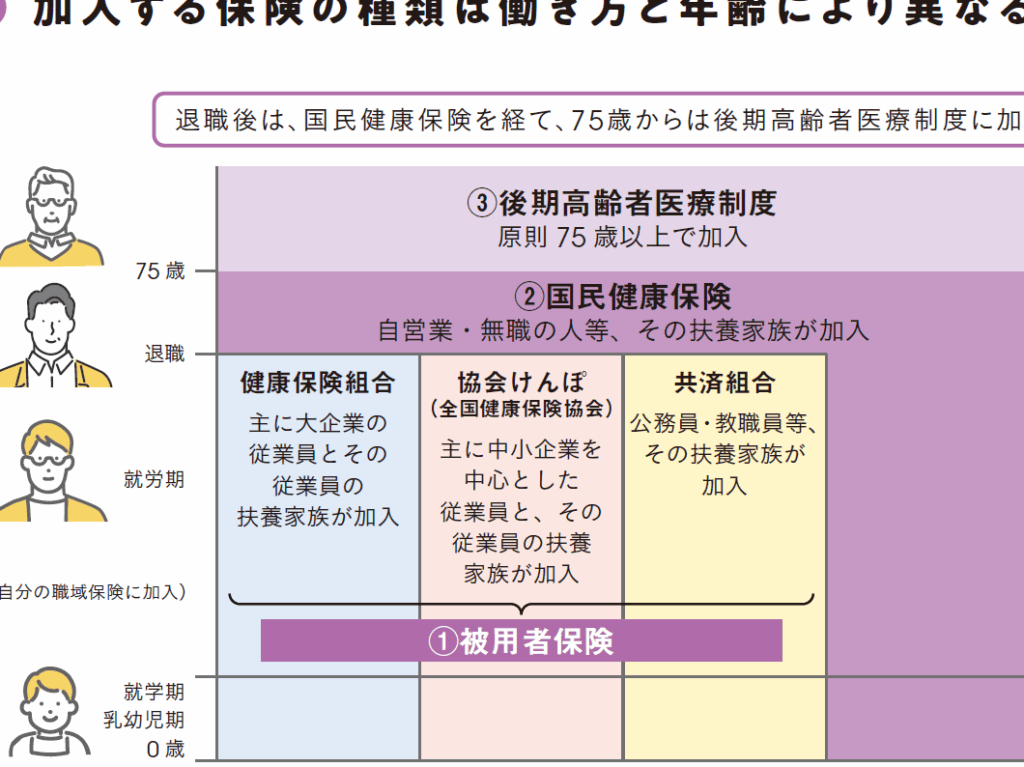
国民健康保険料は、私たちの生活に欠かせない重要な要素です。では国民健康保険料は何歳から支払う必要があるのか、気になりませんか?多くの人がこの疑問を抱えていますが、実際のところその年齢は人それぞれ異なります。私たちが知っておくべき基本的な情報を提供し、適切な理解を深めることが大切です。
国民健康保険料の基礎知識
国民健康保険料は、日本の公的医療保険制度の一部です。私たちにとって、この制度の理解は重要です。ここでは、国民健康保険についての基本情報を詳しく説明します。
国民健康保険とは
国民健康保険は、全ての国民が利用可能な医療保険制度です。国民全員の健康を守るために、各自が保険料を支払います。以下の要点があります。
- 加入対象者: 自営業者、無職者、退職者など、様々な人々が加入します。
- 保険給付: 医療機関での診察や入院費、薬代などを一部負担します。
- 制度運営: 地方自治体が運営し、それぞれの地域で保険料に違いが見られます。
国民健康保険料の目的
国民健康保険料の主な目的は、医療サービスを受けやすくすることです。具体的には次の点を考慮します。
- 経済的負担の軽減: 医療費の自己負担を減らし、国民が安心して医療を受けられるようにします。
- 公平性の維持: 所得に応じた保険料設定により、すべての人々に公平な医療サービスを提供します。
- 予防医療の推進: 健康診断や予防接種の費用をカバーし、病気の予防を奨励します。
年齢別の保険料適用
国民健康保険料は年齢によって異なる。ここでは、年齢別の保険料適用について詳しく解説する。
20歳からの保険料
20歳になると、国民健康保険への加入が必須となる。具体的には、以下の点を理解しておく必要がある。
- 保険料の算定基準: 所得に応じて保険料が決まる。自営業者や働き始めの人は、前年の所得に基づいた標準的な保険料を支払う。
- 扶養家族の影響: 扶養家族がいる場合は、保険料が減額される可能性があるため、状況を確認することが重要だ。
60歳からの保険料
60歳に達した場合、健康保険料に関する別の考慮点が生まれる。
- 高齢者医療制度: 60歳以上の人は高齢者医療制度を利用できる。そのため、特別な保険料率が適用されることがある。
- 減額措置の利用: 所得が一定以下であれば、減額措置が適用される可能性がある。自身の状況を把握することが大切だ。
65歳からの保険料
65歳以上になると、さらに異なる制度が適用される。
- 後期高齢者医療制度: 65歳以上の方は、この制度に加わる。完全に新しい保険料体系が適用されることになる。
- 保険料の基準: 具体的には、所得と資産に基づいて保険料が決定されるので、正確な情報を確認する必要がある。
保険料の計算方法
保険料は複数の要素に基づいて計算されるため、正確な理解が求められます。ここでは、主に所得と人数に基づく計算方法を具体的に説明します。
所得に基づく計算
国民健康保険料は、加入者の前年の所得に基づいて算出されます。所得が高いほど、保険料も高額になります。具体的な計算方法には以下のようなステップがあります。
- 昨年の総所得を確認する。
- 所得区分に応じて保険料率を適用する。
- 加入者全体の保険料を算出し、個々の負担分を決定する。
この計算では、事業所得や給与所得など、さまざまな収入が対象となります。たとえば、自営業者やフリーランスの所得が含まれることがあります。高所得の人は注意が必要です。
人数に基づく計算
保険料は、家族々の人数にも影響されます。加入者数が増えるごとに、保険料が変動するからです。具体的なポイントは次の通りです。
- 家族全体の人数を確認する。
- 扶養家族の有無によって保険料に差が出る。
- 各世帯の世帯主が保険料を支払う責任を持つこと。
国民健康保険料のメリット
国民健康保険料には数多くのメリットが存在します。私たちはその利点を知ることで、より良い医療サービスを利用できるようになります。
医療サービスの利用
国民健康保険に加入することで、さまざまな医療サービスを利用できます。診察や入院、さらには薬代の一部もカバーされるため、安心して医療機関を受診できます。例えば、一般的な診察の場合、その費用の70%が保険によって補填され、私たちはわずかな自己負担で済みます。さらに、特定の検査や治療も保険適用されるケースが多いです。このように、多くの医療サービスが利用可能で、健康管理にとても役立ちます。
国民健康保険料のデメリット
国民健康保険料には、いくつかのデメリットも存在します。これらを理解することで、加入に際しての不安を軽減できます。以下では、主なデメリットについて詳しく見ていきます。
負担の増加
国民健康保険料の支払いは、世帯の所得や人数に影響を受けます。そのため、収入が増えると保険料も高くなる傾向があります。特に、自営業者やフリーランスの場合、保険料の変動が心配でしょう。以下の点に注意が必要です。
- 所得が上昇すれば、保険料も比例して増加する。
- 家族の数が多い場合、各人の保険料が加算される。
このように、国民健康保険への加入は経済的負担を軽くする一方で、将来的な負担が増える可能性があります。
制度の複雑さ
国民健康保険制度は、理解が難しい部分があります。各市町村によって細かいルールや保険料の計算方法が異なるため、加入者にとって混乱を招くことがあるでしょう。以下の点が特に複雑です。
- 加入要件が地域によって異なる。
- 保険料の算出や扶養者の取り扱いが異なる場合がある。
結論
国民健康保険料は私たちの生活に欠かせない要素でありその理解が重要です。年齢による保険料の変動や計算方法を知ることで適切な準備ができます。加入対象者としての責任を果たしながら医療サービスを安心して利用できる環境を整えましょう。私たちが国民健康保険に加入することで健康管理が容易になり経済的な負担も軽減されます。これからも制度のメリットとデメリットをしっかりと理解し自分たちの健康を守るための選択をしていきましょう。