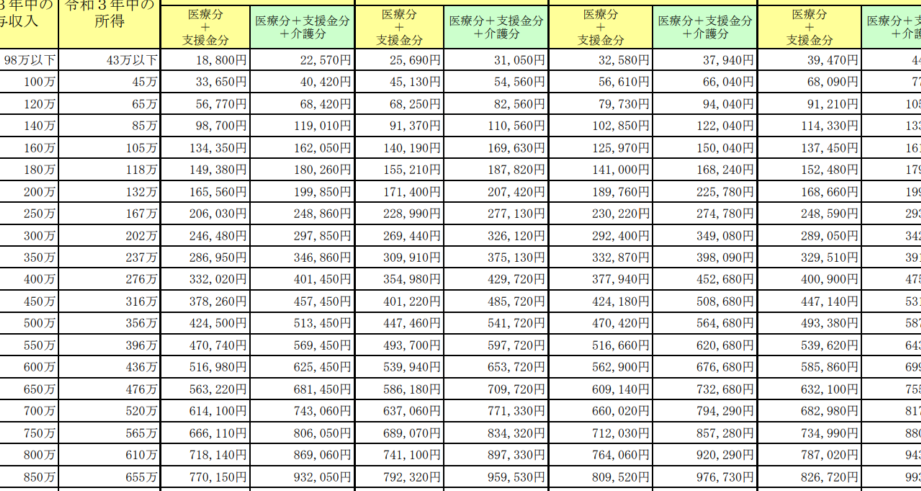
国民健康保険料は、個人事業主にとって重要な費用の一つです。私たちは、これがどれほどの負担になるのか、またその計算方法について知っておく必要があります。国民健康保険料は、私たちの健康を守るために欠かせない制度ですが、その金額は一体いくらなのでしょうか?
国民健康保険料の基本
国民健康保険料は、私たちの健康を守るために不可欠な費用です。この制度は、多くの個人事業主に関連しており、理解が必要です。
制度の概要
国民健康保険は、日本の公的な医療保険制度です。これは、主に自営業者や無職の人々を対象としています。保険料は、所得に基づき算出され、各市区町村で異なる計算方法を用います。具体的には、以下の要素が考慮されます。
- 前年の所得: 所得が多いほど保険料も高くなります。
- 世帯人数: 家族の人数が保険料に影響します。
- 基準額: 各市町村で定められた基準額を元に計算されます。
これらの要因に基づき、私たちの保険料が決まるため、状況に応じた正しい情報を得ることが重要です。
対象者の条件
国民健康保険の加入者は、特定の条件を満たす必要があります。私たちが該当する主な条件は以下の通りです。
- 自営業を営んでいること: 会社員や公務員でないことが基本条件です。
- 生活保護を受けていないこと: 基本的に、生活保護受給者は国民健康保険に加入しません。
- 市町村に住民登録があること: 住民登録が必須であり、登録していない自治体に加入することはできません。
個人事業主における保険料の計算
個人事業主における国民健康保険料の計算は、前年の所得に基づいて行われる。保険料の額は、個々の収入や世帯の状況によって変動するため、しっかりと理解しておく必要がある。
計算方法の詳細
保険料計算の基本的な流れは次の通りだ。
- 前年の所得の算出: 直近の確定申告の内容を元に、所得を計算する。
- 基準額の確認: 市町村ごとに設定された基準額と所得を掛け算する。
- 保険料率の適用: 基準額に地域ごとの保険料率を掛け算する。
- 最終的な保険料の算出: 得られた金額が、納付すべき保険料となる。
この方法では、前年の具体的な収入が評価基準になるため、実際の生活状況を反映しやすい。
年収に基づく保険料の変動
年収が大きく変動すると、保険料も影響を受ける。具体的な要因は以下の通りだ。
- 所得の増減: 高額所得者の場合、保険料も相対的に高くなる。
- 世帯の構成: 家族の人数によっても、保険料が変わることがある。
- 市町村の制度: 地域によって異なる保険料率や基準額が適用されるため、居住地域が重要だ。
ケーススタディ
このセクションでは、国民健康保険料に関する具体的なケーススタディを示します。低収入や高収入の個人事業主の状況を分析し、それに基づいた保険料の計算を検討します。
低収入の個人事業主の例
低収入の個人事業主のケースでは、前年の所得が300万円の場合を考えます。この所得額に基づいて、以下の計算を行います。
- 所得割: 300万円 × 10% = 30万円
- 基準額: 15万円を加味
- 最終保険料 = 所得割 + 基準額 = 30万円 + 15万円 = 45万円
この例では、年間45万円の保険料が必要です。しかも、所得が少ないため、保険料の軽減措置や均等割の適用も考慮できる点が重要です。こうした制度を有効に活用することで、負担を軽減できます。
高収入の個人事業主の例
次に、高収入の個人事業主の例を見てみましょう。前年の所得が800万円の場合、計算は次の通りです。
- 所得割: 800万円 × 10% = 80万円
- 基準額: 15万円を加味
- 最終保険料 = 所得割 + 基準額 = 80万円 + 15万円 = 95万円
このケースでは、年間95万円の保険料が発生します。高収入者には負担が大きくなる一方で、医療サービスを受ける際の安心感も増すことを忘れてはいけません。保険料の増加に対して、どのような対策が取れるかは各自での検討が必要です。
国民健康保険のメリットとデメリット
国民健康保険には、個人事業主にとってさまざまなメリットとデメリットが存在します。これらを理解することで、加入者はより良い選択ができます。
メリット
国民健康保険の主なメリットには、以下の点があります。
- 医療サービスの利用:必要な医療サービスを受けることができます。病気やけがの際に経済的負担を軽減します。
- 保険料の一定性:所得に基づいた保険料は、所得が低い場合でも安心感があります。特に、軽減措置が利用できることが多いです。
- 家族の加入:世帯全員が一つの保険でカバーできますので、家族全体の健康を守ることができます。
- 予防医療の推進:定期的な健康診断を受けることで、健康状態を把握しやすくなります。
このようなメリットから、国民健康保険は多くの個人事業主にとって重要な制度となっています。
デメリット
一方、国民健康保険にはデメリットも存在します。
- 保険料の負担:一定の保険料を支払う必要があります。特に高収入の場合、保険料が大きな負担となることがあります。
- サービスの制約:特定の医療機関や治療に対して制約がある場合があります。選択肢が限られることもあります。
- 保険適用外の費用:一部の治療や薬が保険適用外の場合、自己負担が増えることがあります。これにより、予想以上の出費が必要になることがあります。
結論
国民健康保険料は私たち個人事業主にとって避けて通れない重要なテーマです。前年の所得や世帯構成に基づいて計算されるため、私たち自身の状況をしっかり把握することが求められます。
保険料の負担は大きいですが、医療サービスを受ける安心感を得るためには必要な出費です。軽減措置を活用することで、負担を軽減する方法もあります。私たちがこの制度を理解し、適切に対応することで、より良い選択ができるでしょう。