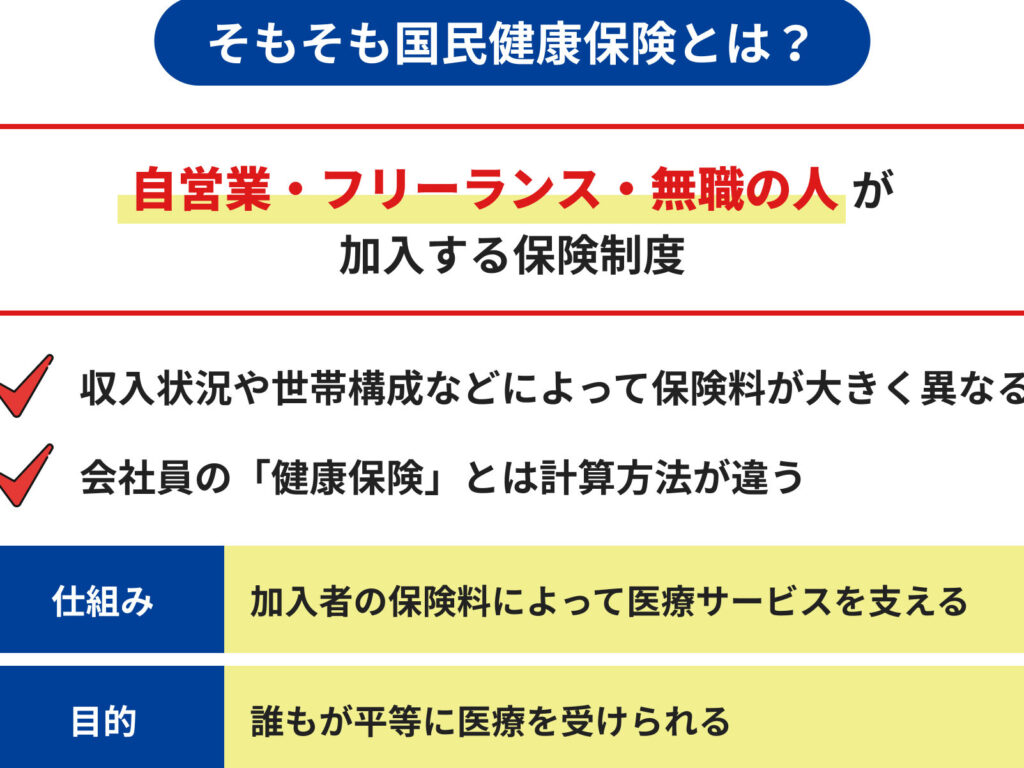
私たちの健康を守るために欠かせない存在が、**国民健康保険は何費**です。日本に住む私たちにとって、この保険制度は医療費の負担を軽減し、安心して医療を受けられる基盤となっています。しかし、具体的にどのような費用が発生し、どのように運営されているのか、理解している人は意外と少ないのではないでしょうか。
国民健康保険の概要
国民健康保険は、日本の医療制度において重要な役割を果たす公共の保険制度です。この制度は、すべての国民に医療サービスを提供するために設計されています。
国民健康保険の目的
国民健康保険の主な目的は、国民が医療サービスを受けやすくすることです。具体的には、以下の点が重要です。
- 医療費の負担軽減: 患者が自己負担する医療費を軽減し、経済的負担を和らげます。
- 健康管理の促進: 定期的な健康診断や予防接種を推進し、病気の早期発見を促します。
- 全国民の医療アクセスの確保: 地域の医療機関にアクセスできるようにし、誰でも必要な医療を受けられる環境を整えます。
対象となる人々
国民健康保険は、日本に住むすべての人々が対象です。以下のような人々が含まれます。
- 自営業者やフリーランス: 自分で所得を得ている人々は、この制度に加入する必要があります。
- 学生: 学生も国民健康保険に加入でき、医療サービスを受ける資格があります。
- 無職の人々: 仕事を持たない人も国民健康保険に加入することで医療の助けを受けられます。
国民健康保険の費用構成
国民健康保険の費用は、主に保険料と医療費の負担割合に分けられます。これらの要素は、制度を利用する上で重要な理解が必要です。
保険料の計算方法
保険料は、所得や家族構成に基づいて計算されます。具体的な計算方法は以下のとおりです。
- 所得の基準: 所得が高いほど、保険料は増加します。
- 世帯人数: 家族全員の人数が多いと保険料が変動します。
- 地域差: 市区町村ごとに保険料が異なるため、地域によって料金が異なります。
例えば、東京都の場合、年収が300万円の世帯では、年間保険料が約60,000円になることが一般的です。
医療費の負担割合
医療サービスを受けた際、患者が負担する医療費の割合は、原則として30%です。残りの70%は、国民健康保険でカバーされます。具体的な負担割合は以下のように分類されます。
- 一般的な診療: 通常の診察や検査に対する負担は30%。
- 特定疾患の治療: 一部の重篤な疾病について、負担が軽減されることがあります。
- 高額療養費制度: 医療費が高額な場合、負担額が一定金額に制限されます。
国民健康保険のメリット
国民健康保険には、私たちの健康を守るうえで重要なメリットが多数存在します。これらのメリットを理解することで、制度の重要性がよく分かります。
医療サービスの利用
全国どこでも均等に医療サービスが提供される点が大きな特徴です。私たちは、地域に関わらず必要な医療を受けることができます。具体的には、定期的な健康診断や専門医の診察、入院治療もカバーされます。また、緊急時にも迅速に対応してもらえるため、安心感があります。さらに、特定の病気に対する専門的な治療やリハビリテーションも受けられるので、医療の質が確保されています。
国民健康保険のデメリット
国民健康保険には、いくつかのデメリットも存在します。以下ではその具体的なポイントを紹介します。
見落とされがちな費用
国民健康保険に加入する際の費用は、保険料だけでなく、治療を受けた際の自己負担額も含まれます。一般的に、受診時に自己負担が発生しますが、この金額は医療サービスの内容によって異なる場合があります。たとえば、特別な検査や手術が必要な場合、自己負担が高くなります。私たちは、次のようなコストも考慮する必要があります。
- 入院時の食事代
- 追加の医療サービス費
- 健康診断のオプション料金
これらの費用は、保険に想定した金額以上に影響を及ぼすことがあります。計画的な医療費の管理が求められます。
結論
国民健康保険は私たちの健康を守るために欠かせない制度です。医療費の負担を軽減し全国民が平等に医療サービスを受けられる環境を提供しています。私たちがこの制度の仕組みや費用を理解することで、より良い医療を受けるための準備が整います。
ただし、保険料や自己負担額についての理解も重要です。計画的な医療費の管理が求められる中で、国民健康保険を上手に活用していくことが私たちの健康維持に繋がります。今後もこの制度のメリットを最大限に活かしていきましょう。