国民健康保険に加入している私たちにとって、毎月の支払い額は気になるポイントですよね。国民健康保険は毎月いくら払うのか、その具体的な金額を知ることで、家計の管理がしやすくなります。実際には年齢や収入によって異なるため、自分に合った金額を理解することが大切です。
国民健康保険の概要
国民健康保険は、日本の公的医療保険制度の一つです。私たちが加入することで、医療サービスを受ける際の負担が軽減されます。この保険は、自営業者やフリーランス、無職者など、他の健康保険に加入していない人々を対象としています。
具体的な支払い額は地域や年齢、収入によって異なります。例えば、所得が高いほど月々の保険料も増加します。また、各自治体によって設定されるため、一概に金額を示すことは難しいです。しかし、多くの場合、月々1万円から3万円程度が一般的です。
以下は国民健康保険に関する重要なポイントです:
- 対象者:自営業者やフリーランス。
- 負担軽減:医療費用の自己負担額が減少。
- 地域差:各自治体ごとの異なる料金設定。
支払額の決定要因
国民健康保険の支払い額は、いくつかの重要な要因によって決まる。具体的には、所得や家族構成が大きな影響を及ぼす。これらの要因を理解することで、自分に合った保険料を把握できる。
所得に基づく計算
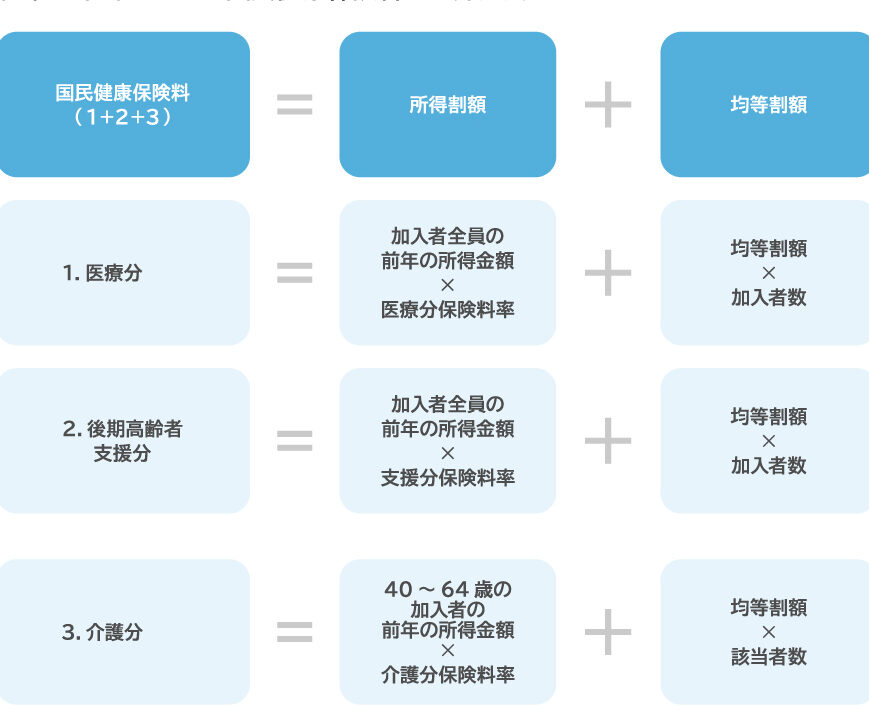
所得は国民健康保険料の主要な基準となる。加入者の前年の所得金額に応じて、支払い額が計算される。このため、高い所得がある人は相対的に多く支払うことになる。具体的には以下のような計算式が用いられる:
- 基本保険料
- 所得割
- 均等割
また、特定の場合には控除も適用され、実際に支払う金額が減少することもある。昨年度の総所得金額が300万円未満の場合、月々1万円程度からスタートすることも可能だ。
家族構成の影響
家族構成も支払い額に直接影響を与える。世帯人数や扶養している家族によって均等割部分に変動が生じるため、一人暮らしと大家族では負担感が異なる。また、子供を持つ家庭では子供一人当たり一定数値で軽減されるケースも見受けられる。このような仕組みにより、多様な生活状況に対応した柔軟性が確保されている。
例えば:
- 一人世帯:基本的に最低限度で設定
- 二人以上世帯:人数分だけ均等割増加
月々の平均支払額
国民健康保険の月々の平均支払額は、地域や年齢などによって異なります。具体的な数字を知ることで、私たちの家計管理がより効率的になります。
地域別の違い
地域によって、国民健康保険料は大きく異なることがあります。例えば、都市部では医療費が高いため、保険料も高く設定される傾向があります。一方で、地方では比較的低い金額に抑えられることが多いです。以下に代表的な地域ごとの月々の支払額を示します。
| 地域 | 平均支払額 (円) |
|---|---|
| 東京都 | 30,000 |
| 大阪府 | 25,000 |
| 愛知県 | 22,000 |
| 福岡県 | 20,000 |
このように、地域差は明確であり、自分が住んでいる場所の料金体系を理解することが重要です。
年齢別の違い
年齢も国民健康保険料に影響を与える要因です。一般的に、高齢者になるほど保険料は増加します。また、若い世代と比べて医療サービスを利用する頻度が高くなるため、その分負担も増える傾向があります。以下は年齢別の平均支払額です。
| 年齢層 | 平均支払額 (円) |
|---|---|
| 20代 | 15,000 |
| 30代 | 18,000 |
| 40代 | 22,000 |
| 50代以上 | 28,000 |
特別なケース
国民健康保険の支払い額は、特定のケースで異なる場合があります。ここでは、自営業者と高齢者について詳しく見ていきます。
自営業者の場合
自営業者は、収入に基づいて国民健康保険料を算出されるため、支払い額が変動します。具体的には、前年の所得金額が基準となり、その金額に応じて以下の要素が影響します。
- 基本保険料: 各地域で設定された最低限の保険料。
- 所得割: 所得に応じた追加料金。
- 均等割: 世帯人数による固定費用。
例えば、自営業者が年収500万円の場合、月々20,000円から30,000円程度になることが多いです。このような仕組みのおかげで、自営業者でも適切な医療保障を受けられます。
高齢者の場合
高齢者は、通常よりも高い保険料を負担することになります。これは、高齢になるにつれて医療サービスの利用頻度が増えるためです。具体的には、高齢層向けに以下のポイントがあります。
- 年齢別料金体系: 50代以上は特に高い傾向。
- 扶養家族数: 扶養している家族によって料金が変わる場合もある。
国民健康保険のメリット
国民健康保険には多くの重要なメリットがあります。まず、医療サービスへのアクセスが容易です。全国どこでも利用できるため、引っ越しや転勤をしても安心です。また、急な病気や怪我に対する保障が充実しています。
次に、保険料は所得に応じて変動します。この制度のおかげで、自営業者やフリーランスなど、多様な職業に対応した柔軟性があります。そして、家族構成によっても支払い額が調整されるため、生活状況に合わせた負担が求められます。
さらに、高齢者向けの特別措置も存在します。一般的に高齢者は医療サービスを頻繁に利用する傾向があるため、そのニーズにも配慮されています。具体的には、50代以上の方々にはより適切なサポート体制があります。
また、大きな特徴として予防医療への取り組みがあります。定期的な健康診断やワクチン接種を通じて、疾病予防につながります。このように、自分自身だけでなく家族全体を守る仕組みが整っています。
まとめ
この記事では、国民健康保険の毎月の支払い額に関して詳しく説明しました。具体的な金額を知ることで家計管理が容易になります。支払い額は年齢や収入によって異なるため、自分に合った金額を理解することが重要です。また、自営業者やフリーランス、無職者などが対象となります。
具体的な支払い額は地域や年齢、収入によって変動します。例えば、東京都では月々30,000円、大阪府25,000円といった具合です。このように、地域ごとの平均支払額には大きな差があります。さらに、高齢者になるほど保険料は増加し、20代から50代以上で料金体系が異なることも見逃せません。
所得や家族構成も支払い額に影響を与えます。前年の所得金額に応じて計算されるため、高い所得の人は相対的に多く支払う傾向があります。基本保険料や均等割部分についても考慮する必要があります。
特別なケースとして、自営業者は年収500万円の場合で月々20,000円から30,000円程度となり、高齢者層では扶養家族数によって料金が変動します。それぞれの状況に応じた適切な保険料を把握することが欠かせません。
Conclusion
国民健康保険の毎月の支払い額は私たちの生活に大きな影響を与えます。年齢や収入に応じて異なるため、自分の状況をしっかり把握することが求められます。また地域によっても金額が変わるため、特に都市部では高額になる傾向があります。適切な保険料を理解することで家計管理がよりスムーズになります。そして自営業者や高齢者についても柔軟性のある制度であることから、我々はそれぞれのニーズに合った選択を行える環境が整っています。この情報を元に、自分自身や家族に最適なプランを検討していきましょう。