退職を考えるとき、私たちが最初に直面するのが社会保険と国民健康保険、どっちを選ぶべきか</strongという悩みです。これらの制度はそれぞれ異なる特徴やメリットがありますが、実際にはどちらが自分たちに合っているのか迷うことも多いでしょう。
退職後の保険の選択肢
退職後、私たちには主に二つの保険の選択肢があります。**社会保険と国民健康保険です。**それぞれが異なる特徴を持っており、私たちの状況に応じて最適なものを選ぶ必要があります。
社会保険
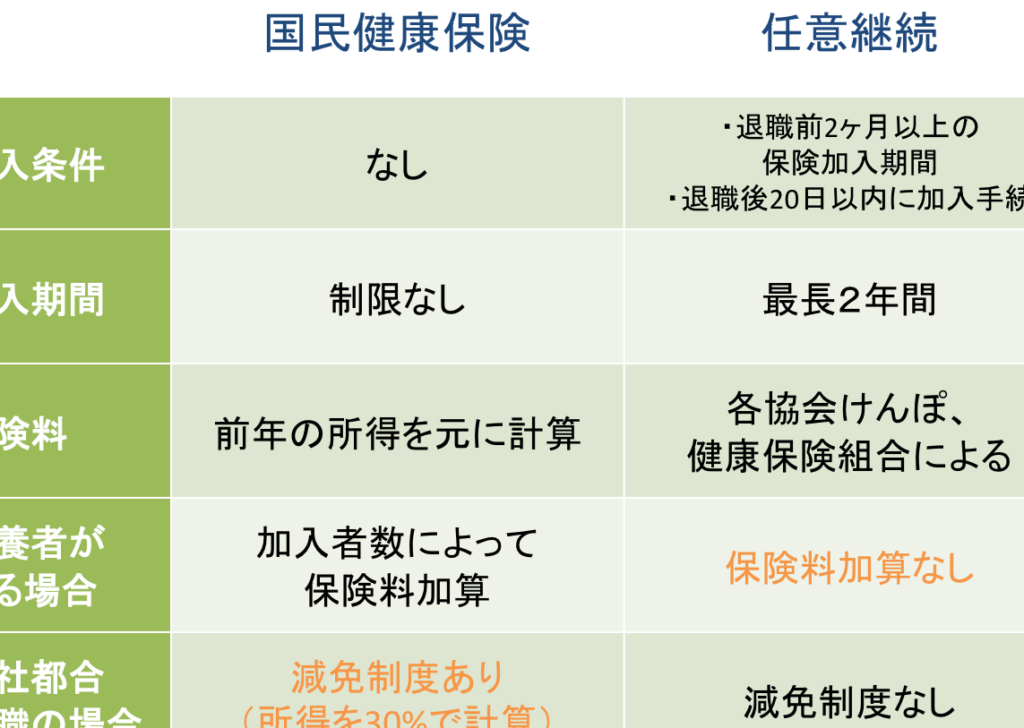
社会保険は、勤務先で加入していた場合、そのまま任意継続が可能です。**任意継続の場合、最大で2年間保持できます。**この期間中は、元の勤務先と同様の保障内容が受けられます。しかし、この制度には月々の費用が高くなることもあるため、自分たちの経済状況も考慮しなければなりません。
国民健康保険
国民健康保険は、自営業者や無職の場合に加入する制度です。**全国どこでも利用できる利点があります。**また、市区町村によって保険料が異なるため、居住地によりますが比較的安価になることもあります。ただし、給付内容は地域によって変わるため注意が必要です。
保険料について
以下に、それぞれの保険料についてまとめます。
| 保険種別 | 月額料金例 | 特徴 |
|---|---|---|
| 社会保険 | 約20,000円 | 任意継続可能(最大2年) |
| 国民健康保険 | 約15,000円 | 地域差あり |
社会保険のメリット
社会保険には、さまざまな利点があります。特に保障内容が充実していることが魅力です。
保険料の負担
社会保険の保険料は、勤務先での給料から天引きされるため、毎月の支払いが簡単です。また、退職後も任意継続が可能で、最大2年間同様の保障を享受できます。この制度では、自営業者や無職の場合より安定した金額で計画的に支出できる点が大きなメリットです。さらに、医療費の自己負担割合も低く設定されています。
国民健康保険の特性
国民健康保険は、自営業者や無職の人々が加入する制度で、全国どこでも利用可能な利点があります。具体的には、地域に応じた保険料体系が設定されており、居住地によって異なるため注意が必要です。また、給付内容も地域によって変化します。
保険料の計算方法
国民健康保険の保険料は、所得や世帯構成によって決定されます。以下の要素が影響を及ぼします:
- 前年の所得:前年収入に基づいて算出。
- 世帯人数:世帯内の人数が増えると、それに応じて負担額も変わる。
- 地域差:各市町村ごとに異なる計算基準。
これらを考慮しながら計算されるので、正確な金額確認は居住地の役所で行うことが重要です。
対象となる医療機関
国民健康保険では、多くの医療機関で受診可能ですが、一部制限があります。主なポイントは以下です:
- 公的医療機関:病院やクリニックなど、公的指定された医療施設であれば基本的に適用。
- 自由診療:特定条件下で自由診療を行う場合は、一旦全額自己負担になることも。
- 専門医療機関:専門的な治療を受ける際には、その施設との契約状況にも依存。
どちらを選ぶべきか
退職後の保険選びは、私たちにとって重要な決断です。社会保険と国民健康保険、それぞれのメリットやデメリットを理解し、自身の状況に応じた最適な選択が求められます。
自身の状況に応じた比較
自身の経済的な状況やライフスタイルによって、選択肢が変わります。以下のポイントを考慮しましょう。
- 収入: 退職前の給与水準が高い場合、社会保険で安定した保障を得る方が有利です。
- 家族構成: 家族がいる場合、医療費などの負担軽減につながる制度を優先することが大切です。
- 居住地: 国民健康保険は地域ごとの差があります。居住地によって料金やサービス内容も異なるため、注意が必要です。
退職後のライフスタイルと保険選び
退職後は生活スタイルが変わります。この変化に対応できる保険を選ぶことが重要です。例えば、
- 自営業への転向: オンラインビジネスなど新しい働き方を考えているなら、国民健康保険がおすすめです。
- 再就職予定: 短期間で再就職する見込みなら、社会保険で継続的な保障を受けることで安心感があります。
結論
退職後の保険選びは私たちにとって大切な決断です。社会保険と国民健康保険にはそれぞれ異なるメリットがあり、どちらを選ぶかは個々の状況に依存します。再就職の見込みやライフスタイルの変化を考慮しながら、適切な選択肢を見極めることが求められます。
自分に合った保険を選ぶことで、安心して新しい生活を始める手助けとなります。我々はしっかりと情報収集し、自身のニーズに最もフィットする方法を見つけていきましょう。