私たちは、健康保険について考えるとき、特に「健康保険 何歳まで支払う」という疑問が浮かびます。年齢を重ねるにつれて、このテーマはますます重要になってきます。私たちの生活設計や経済的な計画において、どれだけの期間保険料を支払う必要があるのかを理解することは、安心した未来を築くために欠かせません。
健康保険の概要
健康保険は、医療費用をカバーするために必要な制度です。この制度により、私たちは病気や怪我の際に経済的な負担を軽減できます。日本では、国民皆保険制度が導入されており、全ての人々が何らかの形で健康保険に加入しています。
健康保険には主に以下の種類があります:
- 被用者保険: 企業などに勤める従業員が加入する。
- 国民健康保険: 自営業者や無職者などが対象となる。
- 共済組合: 公務員や特定団体向けの制度。
また、私たちの年齢によって支払い方法や保障内容も変わります。例えば、65歳以上になると、高齢者医療制度による特別なサポートが受けられます。それならば、自分自身と家族を守るためにも、この制度の理解は欠かせません。
さらに、日本では健康保険料は所得によって異なるため、自分の収入状況を把握しておくことも重要です。具体的には、年収300万円の場合、月額約15,000円程度を見込むことになります。このような数値を知っていれば、将来設計も立てやすくなります。
健康保険の支払い義務
健康保険の支払い義務について、私たちは重要な点を押さえておく必要があります。加入者は何歳まで健康保険料を支払うのか、具体的な年齢や条件に基づいて理解することが大切です。
加入年齢と支払い期間
加入年齢によって、健康保険料の支払い期間は異なる場合があります。一般的に、20歳から60歳までは全ての人が自分で保険料を負担します。この間には、以下のような特典も存在します。
- 65歳以上: 高齢者医療制度により、一部料金が軽減される。
- 非課税世帯: 所得に応じて一部免除される可能性がある。
このような特典は、生活設計において重要な要素となります。私たち自身も、自分の状況を把握しておくことが求められます。
居住地による違い
居住地によっても健康保険制度には差異があります。例えば、大都市圏と地方都市では、以下の点で違いがあります。
- 医療機関数: 大都市圏では選択肢が多くなる。
- 保険料設定: 地方自治体ごとに異なるため、自身の地域を確認することが必要です。
支払いの基準
健康保険料の支払いに関する基準は年齢や収入に深く関連しています。以下では、具体的な年齢制限と収入による影響について詳しく説明します。
年齢による制限
健康保険料の支払い義務には明確な年齢制限があります。一般的に、20歳から60歳までは全ての人が自分で保険料を負担します。この期間中、自己負担額は所得に応じて変動します。また、65歳以上になると高齢者医療制度が適用され、一部料金が軽減されます。さらに、高齢者医療制度を利用することで、多くの場合、必要な医療サービスへのアクセスが向上します。
収入と保険料
収入も健康保険料に大きな影響を与えます。所得が300万円の場合の具体的な保険料目安としては約3万円から4万円程度です。この金額は地域や加入している健康保険によって異なることもありますので、自身の状況を把握することが重要です。また、非課税世帯の場合には所得に応じた一部免除や軽減措置があります。このような制度を活用しながら、自分自身や家族の将来設計を行うことが求められます。
健康保険のメリット
健康保険には多くの重要なメリットがあります。私たちはこれらを理解することで、より良い生活設計が可能になります。
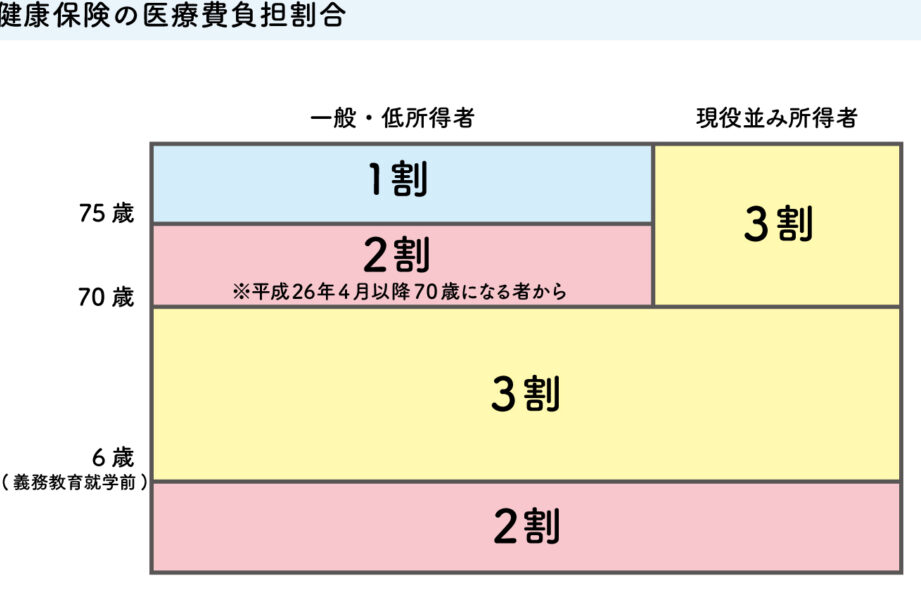
まず、医療費用の負担軽減があります。健康保険に加入することで、病院での診察や治療にかかる費用が大幅に削減されます。例えば、一般的な診察料は数千円ですが、健康保険を利用すれば自己負担額が3割程度になることが多いです。
次に、高齢者医療制度による特別なサポートがあります。65歳以上になると、一部料金が軽減されるため、高齢者も安心して医療サービスを受けられます。この制度は、多くの高齢者にとって重要な支えとなっています。
また、地域によって異なる健康保険制度も考慮すべき要素です。都市部ではアクセスできる医療機関が多いため、必要なサービスを受けやすくなります。それに対し地方では異なる特徴があるため、自分の住む地域について調べておくことが求められます。
さらに、所得によって変わる保険料にも注目です。年収300万円の場合、おおよそ月3万から4万円程度ですが、この金額は地域や加入している健康保険によって異なることがあります。そして、その際には非課税世帯向けの免除措置も検討できますので、自身の状況を確認しましょう。
現状と将来の展望
現在、日本の健康保険制度は多様な選択肢を提供しています。私たちが考慮すべき重要な点は、加入者が何歳まで健康保険料を支払うのかということです。一般的に、20歳から60歳までは全ての人が自分で保険料を負担します。しかし、65歳以上になると、高齢者医療制度による特典があります。この制度により、一部料金が軽減され、多くの高齢者が安心して医療サービスを受けられます。
また、地域によっても健康保険制度には差異があります。例えば、大都市圏と地方都市では医療機関数や保険料設定に違いがあります。これにより、自身の居住地に応じた情報を把握する必要があります。具体的な例として、年収300万円の場合、月々3万から4万円程度の保険料がかかります。この金額は所得に応じて変動するため、自分自身の経済計画にも影響を与えます。
さらに、高齢者向けには非課税世帯向けの免除措置も存在します。このようなサポート内容について知識を持つことは、とても大切です。また、高齢者医療制度による特別なサポートも強調されます。実際、この制度利用によって自己負担額は3割程度になります。
Conclusion
健康保険に関する理解は、将来の生活設計において欠かせない要素です。私たちは年齢や収入状況によって異なる保険料の支払いを意識しつつ、高齢者医療制度の特典も活用していくことが求められます。
地域差や所得に応じた変動についても十分に把握し、自分自身と家族のために最適な選択をすることが重要です。これらの情報を元に、安心できる未来を築いていきましょう。