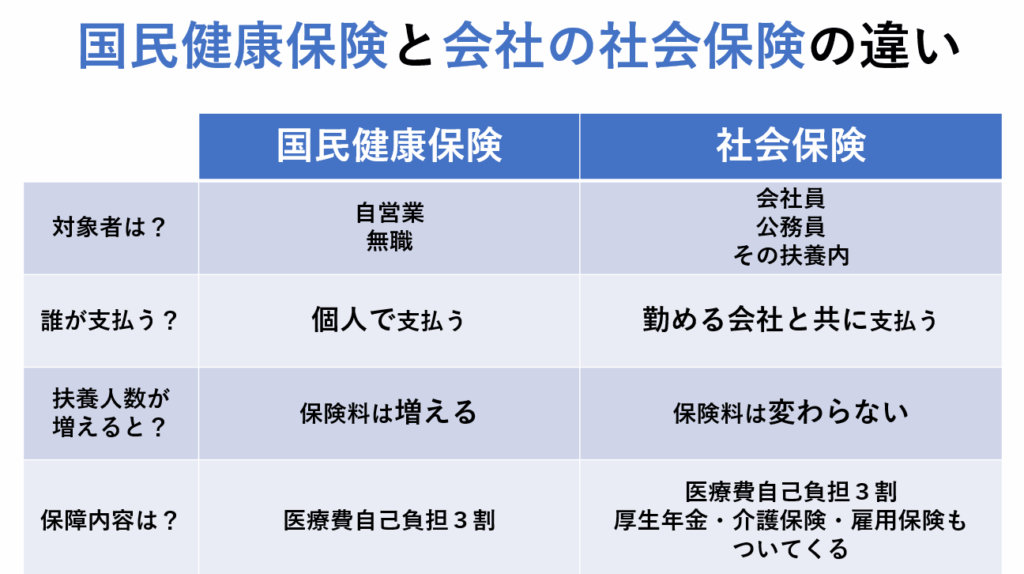
国民健康保険は私たちの生活に欠かせない制度です。では、年収いくらから国民健康保険に加入する必要があるのでしょうか? これは多くの人が抱える疑問であり、自分自身や家族を守るためには知識が必要です。
国民健康保険の概要
国民健康保険は、日本における公的医療保険制度です。特に、低所得者や自営業者、無職の人々を対象としています。この制度によって、医療費の負担が軽減されます。加入者は、病院での診察や治療を受ける際に、自己負担額が大幅に減少します。
国民健康保険への加入は、年収によって異なる条件があります。たとえば、自営業の場合、前年の所得を基準として保険料が決まります。また、この制度にはさまざまな給付内容があります。具体的には、
- 医療費の一部負担
- 出産育児一時金
- 介護サービス利用支援
これらの給付は、多くの場合、高額な医療費から家計を守ります。
さらに、市町村ごとに運営されているため、それぞれの地域で保険料や給付内容も異なります。そのため、自分自身が住んでいる場所で正確な情報を得ることが重要です。我々は、この点についても十分理解しておく必要があります。
年収と保険料の関係
年収は国民健康保険の保険料に直接影響します。具体的な年収区分に応じて、私たちの保険料が異なるため、しっかりと確認することが重要です。
年収区分の確認
各地域で定められた年収区分を把握する必要があります。日本では、一般的に以下のような区分が存在します:
- 130万円未満: 保険料は低額または免除される場合があります。
- 130万~300万円: 保険料は中程度になります。
- 300万~500万円: 保険料がやや高くなります。
- 500万円以上: 最も高い保険料となります。
このように、年収によって異なる負担を理解することで、自身の状況を適切に管理できるでしょう。
保険料の計算方法
国民健康保険の保険料は次の要素を基に計算されます:
- 前年所得: 自営業者の場合、前年の所得を元に決まります。
- 均等割: 家族構成によって設定される基本的な料金部分。
- 平等割: 各加入者に対して均一で課せられる金額。
年収いくらから加入が必要か
国民健康保険への加入は、年収によって異なる条件があります。具体的な基準を知ることで、適切な保険料の計算が可能になります。
自営業者の場合
自営業者の方々は、前年の所得に基づいて保険料が決まります。この場合、年収が130万円未満であれば、保険料は非常に低額または免除されます。また、130万~300万円の範囲では、中程度の保険料が課せられます。さらに、300万~500万円になるとやや高くなり、この範囲を超えると最も高い保険料となります。
具体的には次のように分かれています:
- 130万円未満:低額または免除
- 130万〜300万円:中程度
- 300万〜500万円:やや高い
- 500万円以上:最も高い
このため、自営業者として活動する際には前年所得を正確に把握し、それに応じた手続きを行うことが重要です。
会社員の場合
会社員の場合も年収によって異なります。ただし、多くの場合、給与明細から引かれる形で健康保険料が支払われます。一般的には年収400万円未満であれば比較的低めの保険料です。しかし、それを超えると段階的に増加します。
ここでは主な年収区分における保険料例を挙げます:
- 400万円未満:低め
- 400万〜600万円:中程度
- 600万〜800万円:少し高め
- 800万円以上:非常に高い
国民健康保険のメリットとデメリット
国民健康保険には、いくつかの重要なメリットが存在します。まず、医療費の負担軽減です。この制度に加入することで、私たちの自己負担額は大幅に減少し、高額な治療を受けることが容易になります。また、全ての人々に平等な医療サービスを提供する点も特筆すべきです。地域によって異なる保険料はありますが、基本的には収入に応じて公平に設定されています。
一方で、国民健康保険にもいくつかのデメリットがあります。例えば、高所得者の場合、保険料が高額になる傾向があります。このため、中小企業や自営業者などでは経済的な負担感が増すことがあります。また、給付内容やサービスレベルは地域によって変わるため、自分たちの住んでいる場所で不利になる可能性も考えられます。
結論
国民健康保険は日本の医療制度において不可欠な存在です。年収によって保険料が変動するため、私たちは自身の収入状況をしっかり把握することが重要です。適切な情報を持つことで、自分や家族を守る手助けになります。
各地域で異なる保険料や給付内容も考慮しながら、必要な知識を身につけていきましょう。これにより、経済的負担を軽減しつつ、安心して医療サービスを受けることができるようになります。私たち全員がこの制度の理解を深め、賢く利用していくことが求められます。