定年退職を迎えると、私たちの生活は大きく変わります。特に気になるのが定年退職後の健康保険料はいくらかということです。これまで支払っていた保険料とは異なる新たな負担が待っています。この変化に備えるためには、具体的な金額や制度について知識を深めることが重要です。
定年退職後の健康保険料の基礎知識
定年退職後、私たちは新しい生活に適応する必要があり、その中には健康保険料も含まれます。これまでとは異なる制度や金額について理解することが大切です。
日本の健康保険制度
日本の健康保険制度は、公的な医療保険として広く利用されています。私たちは、以下のような特徴を持つ制度に参加しています。
- 全国民皆保険:すべての国民が何らかの形で医療保険に加入している。
- 雇用者負担と自己負担:勤務先や自営業者は、一定割合で健康保険料を支払う。
- 高齢者向けプラン:65歳以上になると、高齢者医療制度に移行し、特別な待遇が適用される。
このように、日本では多様な選択肢がありますが、定年退職後は状況が変わります。このため、新しい制度への理解が不可欠です。
健康保険料の算出方法
私たちの健康保険料は所得や加入しているシステムによって異なります。具体的には以下の要素によって決まります。
- 前年所得:前年の所得を基準として計算される。
- 加入期間:加入していた期間も考慮される。
- 家族構成:扶養家族数も影響し、多いほど保険料が減少する場合もある。
定年退職後の健康保険料の具体例
定年退職後、健康保険料は多くの人にとって新たな負担となります。ここでは、自営業者と会社員の健康保険料について具体的な例を挙げて説明します。
自営業者の場合
自営業者は国民健康保険に加入することが一般的です。この場合、以下の要素によって保険料が決まります。
- 前年所得: 所得が高いほど、保険料も増加します。
- 加入期間: 国民健康保険への加入年数も影響します。
- 家族構成: 扶養家族が多い場合、基本料金に追加料金が発生します。
例えば、前年の所得が500万円の場合、年間の健康保険料は約20万円から30万円程度になることがあります。また、市町村によって異なるため、正確な金額は地域で確認する必要があります。
会社員の場合
会社員の場合、退職後は任意継続被保険者制度を利用できます。この制度では次の点に注意しましょう。
- 継続期間: 最長2年間まで継続可能です。
- 自己負担割合: 通常、全額自己負担となり、そのため以前よりも高額になります。
- 前年度給与: 健康保険料は前年給与を基準に計算されます。
定年退職後の健康保険料の負担を軽減する方法
定年退職後の健康保険料は、経済的な負担となることがある。ここでは、その負担を軽減するための具体的な方法について説明します。
特別な減免制度
特別な減免制度を利用することで、健康保険料を軽減できる場合がある。この制度には以下のようなものが含まれます。
- 低所得者向け減免: 所得に応じた保険料の減額
- 障害者特例: 障害者手帳を持つ人への優遇措置
- 高齢者向けプラン: 75歳以上の高齢者向け割引制度
これらの制度は、各自治体によって異なるため、自分に該当するものがあるか確認が必要です。申請書類や条件もそれぞれ異なるので、事前に調べておくと良いでしょう。
生活費の見直し
生活費を見直すことも、健康保険料負担を軽くする一助となる。以下は見直しポイントです。
- 固定費削減: 家賃や光熱費など月々支払う金額を見直す
- 無駄遣い排除: 不要なサブスクリプションサービスや買い物習慣を再評価
- 食費管理: 食品購入時に計画的に予算設定し、まとめ買いや割引商品活用
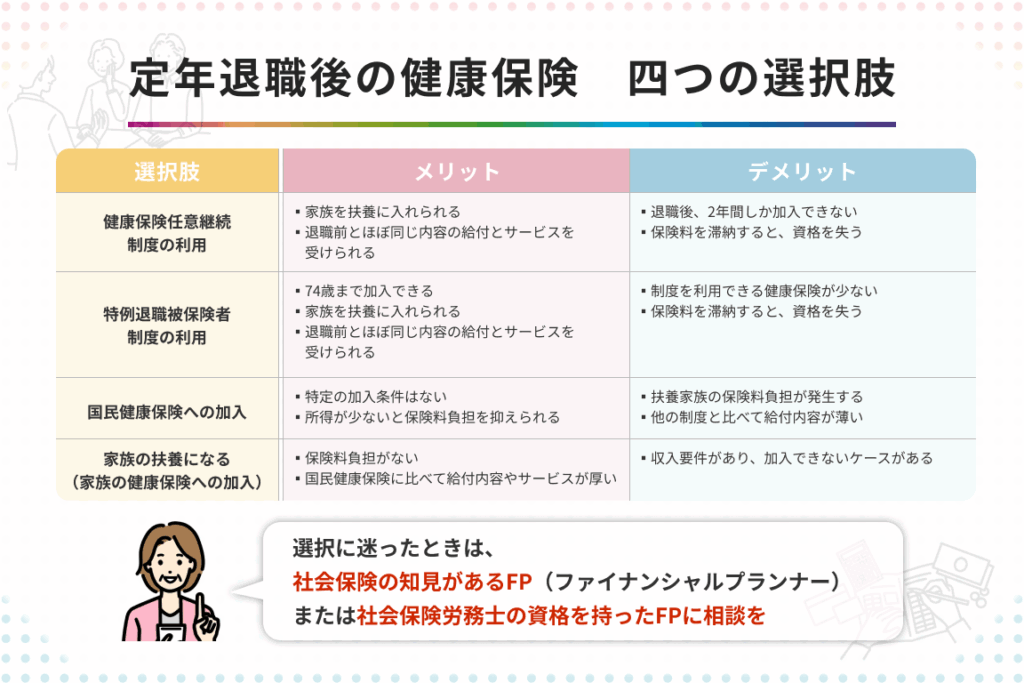
退職後の健康保険の選択肢
退職後、私たちにはいくつかの健康保険の選択肢があります。具体的には、次のようなプランが考えられます。
- 国民健康保険:自営業者や無職の場合、国民健康保険に加入します。この保険料は前年所得に基づいて算出されるため、収入が少ないと負担も軽減されます。
- 任意継続被保険者制度:会社員だった方は、この制度を利用できます。退職から20日以内に手続きを行うことで、最大2年間まで以前の健康保険を継続可能ですが、すべて自己負担です。
- 高齢者向けプラン:65歳以上であれば、高齢者向けの特別なプランがあります。このプランでは、一部助成が受けられる場合がありますので、有効活用することが重要です。
それぞれの選択肢にはメリットとデメリットがありますので、自分たちに最適なものを見極める必要があります。また、各自治体によって提供されるサービスや料金体系も異なるため、詳細情報を確認することが求められます。
例えば、自営業の場合、前年所得500万円だと約20万から30万程度になるケースがあります。しかし、それとは対照的に会社員として任意継続被保険者制度を利用した場合、高額な費用になることもあります。このような情報を把握しておくことが大切です。
退職後の健康管理の重要性
退職後、健康管理は非常に重要な要素です。定年退職によって生活リズムが変わるため、健康への影響が大きくなることを理解する必要があります。多くの人は、仕事を辞めた後の時間を自由に使えると思いますが、その分自分自身の健康状態に気を配る必要があります。
まず、定期的な健康診断は欠かせません。特に高齢者の場合、早期発見が病気予防につながるため、年に一度以上受けることを勧めます。また、自宅でできる運動習慣を取り入れることで体力維持も大切です。ウォーキングや軽いストレッチなど、無理なく続けられる方法が望ましいです。
さらに、食生活にも注意を払う必要があります。栄養バランスの取れた食事は身体機能を支える基本となります。例えば、新鮮な野菜や果物を中心とした食事や適量のタンパク質摂取が推奨されます。このような工夫で体調管理や病気予防につながります。
また、精神的健康も忘れてはいけません。趣味活動や地域交流は心身ともに良い影響を与えると言われています。他者とのつながりが孤独感やストレス解消に役立つため、自分から積極的に参加してみましょう。
最後に、高齢者向けプランなど保険制度についても理解しておくことが不可欠です。医療費負担軽減策や助成金制度について情報収集することで経済面でも安心できます。それぞれの選択肢には特徴があるので、自分たちに合ったプラン選びと準備が求められます。
Conclusion
定年退職後の健康保険料について理解することは私たちの生活において非常に重要です。新しい制度への適応が求められる中で、選択肢を把握し自分たちの状況に合ったプランを選ぶことで、経済的負担を軽減できます。
また健康管理も忘れてはいけません。定期的な健康診断や運動習慣は心身の健康維持につながります。私たちはこれからの生活をより充実させるために、情報収集と積極的な行動が必要です。安心して豊かなシニアライフを送るためにも、一歩ずつ進んでいきましょう。