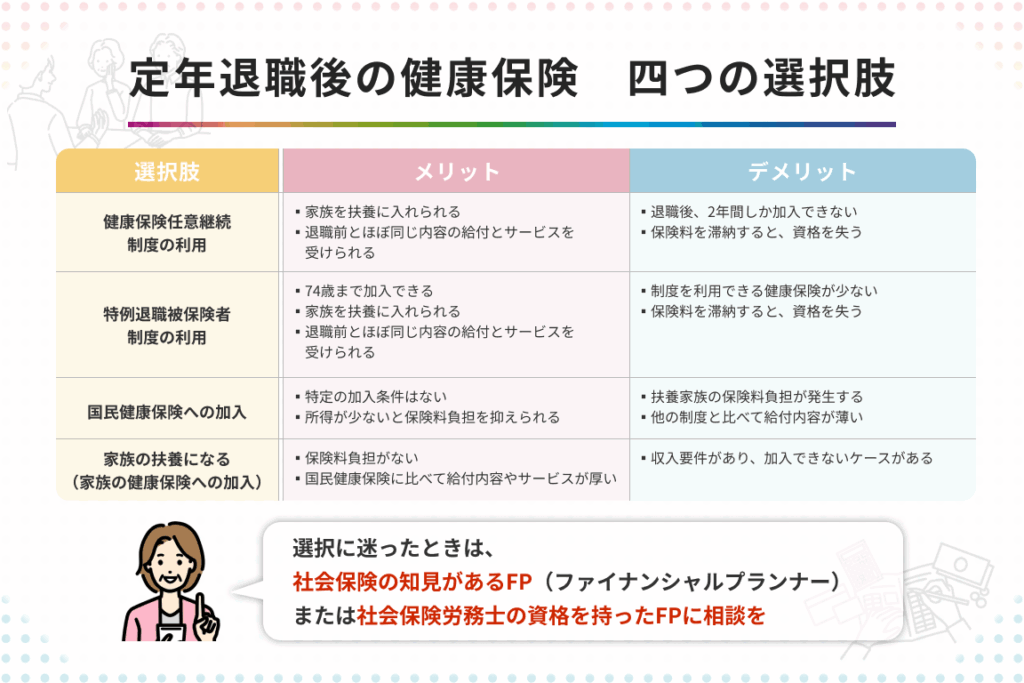
定年後の生活、私たちにとって大きな関心事ですよね。特に、健康保険については誰もが気になるところです。**国民健康保険の費用は定年後どれくらいかかるのか**を考えることは、将来の安心を確保するために欠かせません。
国民健康保険の基本
国民健康保険は、日本の公的医療制度であり、すべての市民が加入することが求められます。この保険制度は、医療費を軽減し、必要な医療サービスを受けられるように設計されています。特に定年後には、この保険が重要な役割を果たします。
国民健康保険とは
国民健康保険は、収入や職業に関係なく、すべての日本国民を対象としています。基本的な仕組みとして以下があります。
- 加入者: 自営業者や無職の人々が主な加入対象です。
- 給付内容: 医療機関での診察や治療費用、一部薬代などが含まれます。
- 負担割合: 医療費用の一部を自己負担し、その割合は一般的に30%です。
このように、国民健康保険によって多くの人々が手頃な価格で医療サービスを利用できます。
定年後の重要性
定年後、収入源が限られる中で医療費用も考慮する必要があります。私たちには以下の点が大切です。
- 安定した保障: 定年退職後も継続して医療サービスを受けるためには、この保険への加入は不可欠です。
- 経済的負担軽減: 高齢になるにつれて病気や怪我が増える可能性があります。その際に国民健康保険による支援があります。
- 安心感提供: 予期せぬ病気にも備え、自分自身と家族への安心感を持つことになります。
定年後の保険料計算
定年後の国民健康保険料は、収入や居住地などによって異なる。正確な計算が必要だ。
保険料の算出方法
国民健康保険料は、主に前年の所得を基にしている。以下の要素が影響する:
- 所得額: 所得が高いほど、保険料も高くなる。
- 世帯構成: 家族構成に応じて割引が適用される場合もある。
- 地域差: 各自治体によって設定された保険料率が異なる。
具体的には、各市町村で定められた「基準額」に対して自分の所得を考慮し、計算式に当てはめることで決まる。これらを確認することが大切だ。
収入による違い
収入によって国民健康保険料には明確な違いが出る。一般的には次のようになる:
- 低所得者: 年間所得が一定以下の場合、軽減措置を受けられることがある。
- 中程度の所得者: 標準的な金額となり、中程度の負担感を感じやすい。
- 高所得者: 高い保険料負担となり、大きな経済的影響を及ぼすこともある。
定年後の医療サービス
定年後に必要な医療サービスは多岐にわたります。私たちは、国民健康保険が提供するさまざまな医療支援について理解を深めることが重要です。
対象となる医療の種類
国民健康保険では、以下のような医療サービスが対象となります:
- 一般診察:内科や外科など、基本的な診察を受けられます。
- 専門治療:特定の病気や症状に対する専門的な治療もカバーされます。
- 入院治療:必要に応じて入院し、適切なケアを受けることができます。
- 予防接種:各種ワクチン接種も無料または低額で受けられます。
- リハビリテーション:手術後や病気からの回復を支援するためのリハビリプログラムも利用可能です。
これらのサービスは、高齢者向けにも設計されていますので、安心して利用できます。
自己負担額の目安
自己負担額は収入や地域によって異なるものの、一般的には下記の基準があります:
- 初診料:約1,000円から3,000円程度
- 再診料:約500円から2,000円程度
- 入院時食事代:1日あたり300円から1,000円程度
- 処方薬費用:薬剤によって異なるが、一部負担金としておおよそ30%が自己負担
- 特殊検査・手術費用:数千円から数十万円まで幅広く設定されている
国民健康保険のメリットとデメリット
国民健康保険には多くのメリットとデメリットがあります。私たちは、これらを理解することで、定年後の生活における医療費用についてより良い判断ができるようになります。
メリット
- 医療サービスへのアクセス: 国民健康保険は、高齢者向けの医療サービスを幅広く提供します。一般診察や専門治療、入院治療などが含まれます。
- 経済的負担の軽減: 医療費用が高騰する中で、保険によって自己負担額が抑えられます。特に、高額な医療が必要な場合でも安心です。
- 予防接種やリハビリテーションのカバー: 健康維持や病気予防に役立つサービスも受けられるため、長期的な健康管理に貢献します。
- 低所得者向けの支援制度: 所得に応じて保険料軽減措置があり、経済的負担を緩和する手段があります。
デメリット
- 高齢者の負担感: 定年後は収入が限られるため、高い保険料が経済的圧迫となることがあります。これによって生活全体に影響を与える可能性があります。
- 地域差による不均衡: 保険料は居住地によって異なるため、同じ条件でも地域によって負担感が変わります。この点は重要です。
- 自己負担額の増加: 一部サービスでは自己負担割合も高く設定されているため、高齢者には厳しい場合があります。具体的な金額を把握しておく必要があります。
- 制度変更への対応: 法律改正や制度変更により、新たなルールや条件が生じることがあります。この変化には常に注意し続けなくてはいけません。
まとめ
定年後の国民健康保険は私たちの生活において欠かせない要素です。医療費用を計画的に考えることが将来の安心につながります。収入や地域差に応じた保険料の理解が重要であり、適切な支援制度も活用すべきです。
また必要な医療サービスへのアクセスを確保することで、安心して老後を過ごすことができます。メリットとデメリットをしっかり把握し、自分たちに最適なプランを選ぶことが大切です。この知識があれば、定年後も健康で充実した生活を送るための準備が整います。