私たちが日常生活で直面する重要なテーマの一つが健康保険はいくら払うのという疑問です。健康保険は、病気や怪我の際に私たちを守ってくれる大切な制度ですが、その費用については多くの人が理解していないのが現実です。私たちがどれだけの金額を支払う必要があるのか、またその背景にはどんな要因があるのか、興味が湧きますよね。
健康保険はいくら払うの
健康保険の費用は、加入している保険の種類や年齢、収入に応じて異なる。具体的には、以下の要素が影響する。
- 被保険者の年齢:年齢が高くなるほど、保険料が上がる傾向がある。
- 収入レベル:収入が多いほど保険料も高額になる場合がある。
- 地域差:地域によって健康保険の料金体系が異なることも影響する。
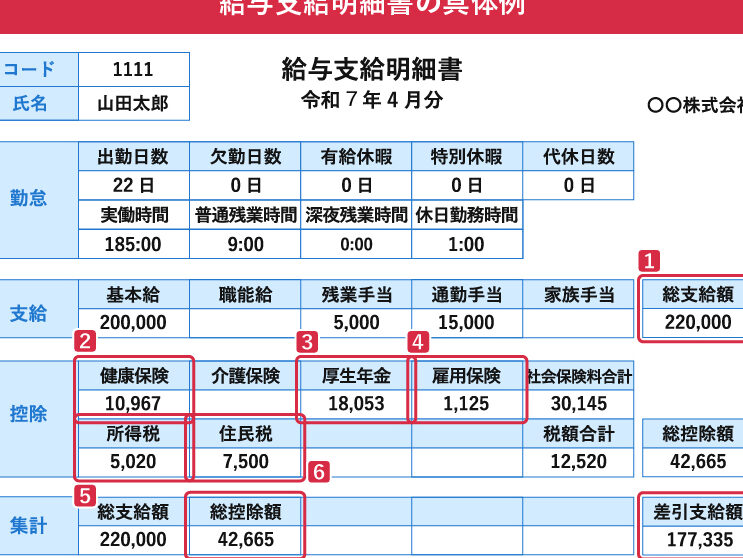
例えば、サラリーマンであれば、給与から天引きされる保険料の額はおおよそ給与の9%程度だ。自営業の方は、収入に応じて決定されるので、変動が大きい。私たちは、これらの要素を考慮し、丁寧に予算を立てることが大切だ。
また、保険のプランによって、自己負担の割合も変わる。例えば、医療費が発生したときの自己負担割合は、1割から3割が一般的だ。つまり、高額医療制度を利用することで、負担を軽減できる可能性もある。受けられるサービスの範囲や質に対して、どれだけのコストが適正かを見極めることが重要だ。
健康保険の基本
健康保険は、私たちの日常生活にとって欠かせない制度です。医療費の負担を軽減し、安心して医療サービスを利用できる環境を提供します。ここでは、健康保険の基本的な内容を詳しく紹介します。
健康保険制度の概要
健康保険制度は、主に公的保険と私的保険に分かれます。公的保険では、国民健康保険や社会保険が含まれ、全ての人が加入対象となっています。一方、私的保険では、保障内容が多様なプランがあり、任意で加入します。これらの制度は、医療費の負担を軽減し、医療アクセスを確保しています。具体的には、以下のような点が重要です。
- 公的保険: すべての人が加入し、医療費の一部を公的に負担。
- 私的保険: 保障内容が自由に選べ、自己負担を軽減する役割があります。
健康保険の種類
健康保険の種類には、複数のプランがあります。それぞれのプランで、支払う保険料やサービス内容が異なります。主な健康保険の種類には次のようなものがあります。
- 国民健康保険: 自営業者や無職の人が対象で、所得に応じた保険料を支払います。
- 社会保険: 雇用者が対象で、給与から天引きされる方式が一般的です。
- 私的保険: 上乗せで特別なサービスを受けるための保険で、自己負担の割合に幅があります。
健康保険料の計算方法
健康保険料は、様々な要素によって決まります。そのため、具体的な金額を把握することは重要です。ここでは、主に所得と地域による保険料の計算方法を詳しく見ていきます。
所得に基づく保険料
健康保険料は、加入者の所得に比例して決まります。具体的には、以下のようなポイントが挙げられます。
- 所得が高いほど、保険料は高額になる。
- 給与から天引きされる保険料は、平均して給与の9%程度を占める。
- 自営業者の場合、前年度の所得が基準となり、変動がある。
このように、所得によって保険料は大きく変化します。所得が少ない人にとっては、相対的に負担が軽くなります。一方で、高所得者にとっては、保険料が高くなる傾向があります。
地域ごとの差異
健康保険の保険料は、地域によっても異なります。具体的な理由には、以下の要素があります。
- 医療サービスの提供状況が地域ごとに異なる。
- 公的保険制度の運用方針が地域によって異なる。
- 住民税の影響も保険料に関与している。
健康保険料の負担
健康保険制度において、負担には被保険者と事業者の二つの側面があります。これらの負担は、加入者及び事業者の経済状況に影響を与える重要な要素です。
被保険者の負担
被保険者は、医療サービス利用時にかかる費用の一部を負担します。具体的には、保険料は収入に基づいて決定され、所得が高いほど保険料が増加します。加えて、自己負担割合は通常10%から30%であり、医療費に対してもこの割合が適用されます。例えば、10,000円の医療費に対し、保険適用後の自己負担は1,000円から3,000円となります。このように、自己負担の額は医療費の全体額や保険のプランによって異なります。
事業者の負担
事業者は、従業員の健康保険料を給与から天引きし、一部を負担します。通常、企業側の負担は給与の約半分に相当します。しかし、業種や規模によって異なるため、負担割合は異なることがあります。例えば、ある企業では健康保険料が従業員給与の9%となっています。この負担は、企業の財政状況や各従業員の所得により変動します。適切な保険管理により、事業者はコストを最適化し、従業員の健康を守る役割を果たします。
健康保険料の変更要因
健康保険料は多くの要因によって変動します。こうした要因を理解することで、支出を抑えるための計画が立てやすくなります。
収入の変化
収入の変化は健康保険料に直接影響します。所得が増えると保険料も上昇します。具体的には、所得に基づく保険料は、前年の課税所得を参考に算出されます。そのため、急な収入の変動により、保険料も変動すると言えます。自営業の方は特に影響を受けやすいです。固定の収入ではないため、景気の影響を受け、収入が少なければ保険料も減少します。一方、給与所得者は職場の状況で変わるため、安定していることが多いです。
Conclusion
健康保険の費用は私たちの生活において重要な要素です。加入する保険の種類や個々の状況によって異なるため、しっかりと把握しておくことが大切です。年齢や収入に応じた保険料の変動を理解することで、より良い選択ができるでしょう。
また、地域による料金体系の違いや自己負担の割合についても知識を深めていく必要があります。適切な保険を選ぶことで、医療サービスを安心して利用できる環境を整えられます。私たちの健康を守るために、健康保険についての理解を深めていきましょう。