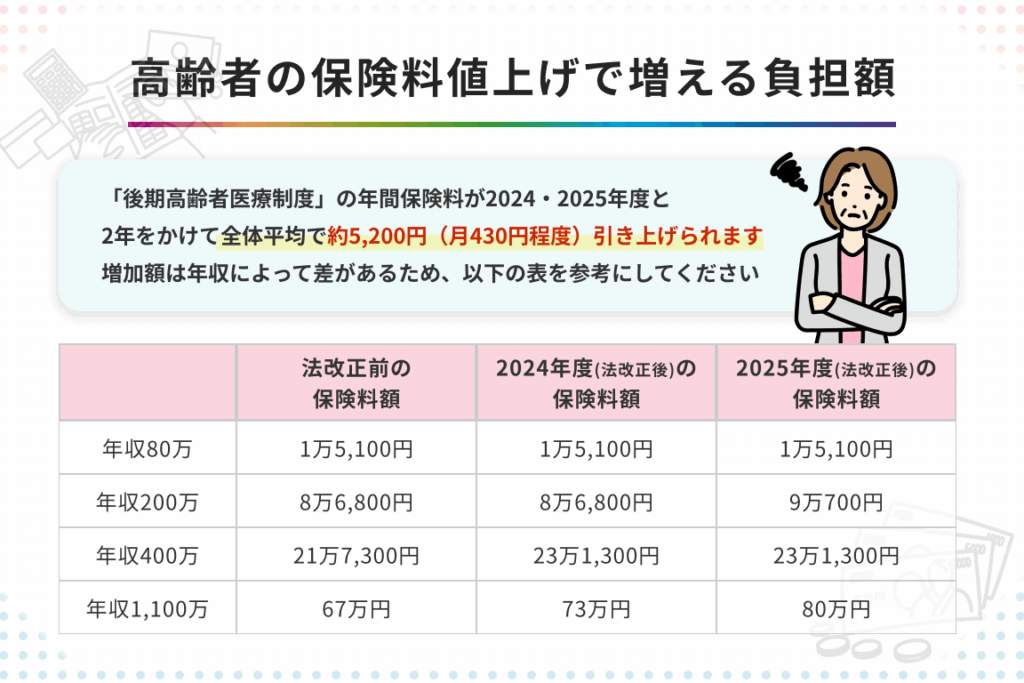
定年後の生活を考えるとき、健康保険料は避けて通れない重要な要素です。私たちもその影響を受ける可能性があるため、「定年後健康保険料はいくらか?」という疑問は多くの人にとって気になるテーマです。退職後の収入が減少する中で、医療費や保険料がどれほどの負担になるのか、しっかり把握しておく必要があります。
定年後健康保険料の概要
定年後の健康保険料は、退職後の生活において重要な要素です。私たちは、この制度を理解することで、医療費や保険料がどのように影響するかを把握できます。
健康保険制度の基本
健康保険制度は、日本で国民全体を対象とした医療保障を提供します。私たちが加入しているこの制度には、以下の特徴があります。
- 公的保険: 公的機関によって運営されるため、広範なカバー範囲。
- 加入者負担: 保険料は収入に応じて異なるため、個々の経済状況に適応。
- 給付内容: 医療サービスを受ける際には、一定割合が自己負担となりますが、大部分は保険から支払われます。
定年後の保険料の変更点
定年後、健康保険料にはいくつかの変更点があります。これらを知ることは大切です。
- 収入減少への対応: 退職前と比べて収入が減少し、多くの場合、支払うべき保険料も変わります。
- 高齢者向けプラン: 特定疾病や高齢者向けプランでは、新たな条件や割引が適用されることがあります。
- 任意継続被保険者制度: 退職後も一定期間、元勤務先の健康保険に加入できる場合があります。この選択肢では、自分で全額負担する必要があります。
定年後健康保険料の具体例
定年後の健康保険料は、収入や地域によって異なる。具体的な事例を通じて、このテーマについて詳しく見ていこう。
収入に基づく保険料
定年後の保険料は、主に退職前の最後の給与に基づいて計算される。このため、収入が減少すると、保険料もそれに応じて変化する。例えば:
- 月収が30万円の場合: 保険料約3万円
- 月収が20万円の場合: 保険料約2万円
- 月収が10万円の場合: 保険料約1万円
これらの数字は目安であり、正確な金額は各地域や制度によって異なる。
地域による保険料の違い
地域によって健康保険制度には差があるため、同じ所得でも支払う保険料が異なることがある。たとえば:
- 東京都では平均的に高め。
- 地方都市では比較的低め。
定年後の保険料節約方法
定年後の健康保険料を節約する方法はいくつかあります。これらの方法を活用し、経済的な負担を軽減しましょう。
保険の見直し
私たちがまず考えるべきは、現行の保険内容です。必要ない補償やサービスが含まれている場合、見直すことでコスト削減が可能です。また、以下に挙げるポイントも確認してみてください。
- 不要なオプションを排除する: 使っていない特典や付帯サービスはありませんか?
- 比較サイトで他社と比較する: 同じ条件でも料金が異なることがあります。
- 加入しているプランの内容を把握する: 自分に本当に必要な保障は何か、一度整理しましょう。
公的支援制度の活用
公的支援制度にはさまざまな選択肢があります。この制度を利用すると、健康保険料を抑える助けになります。具体的には次のようなサポートがあります。
- 高齢者医療費助成制度: 所得に応じて医療費が軽減されます。
- 生活保護制度: 経済的に困難な場合、この制度による支援が受けられます。
- 地域ごとの独自支援プログラム: 各自治体で提供されるサポートもチェックしましょう。
定年後健康保険料に関する注意点
定年後の健康保険料には、いくつかの重要な注意事項があります。これらを理解することで、より良い生活設計が可能になります。
更新時の注意事項
更新時には、保険料が見直されることがあります。この際、以下の点に留意しましょう。
- 収入による影響:退職後は収入が減少し、その結果として保険料も変動します。
- 地域差:居住地によって保険料が異なるため、自分の地域の情報を確認する必要があります。
- 任意継続制度利用:任意継続被保険者制度を活用する場合、申請期限や条件を把握しておきましょう。
これらをチェックすると、無駄な出費を避けられます。
生活設計の重要性
生活設計は非常に大切です。具体的には、以下の要素を考慮してください。
- 医療費予測:将来的な医療費を予測し、それに基づいた資金計画を立てます。
- 支出管理:日常的な支出と医療関連支出を明確に区別し、それぞれに対策を講じます。
- 公的支援活用:高齢者向け助成制度や地域特有のサポートプログラムについて調査し、有効活用します。
結論
定年後の健康保険料は私たちの生活に大きな影響を与えます。収入が減少する中で医療費や保険料をどう管理するかが重要です。私たちは、各自の状況に応じたプランを見直し、不要なオプションを排除することでコスト削減が可能です。
また地域差や制度の利用も考慮しながら、経済的負担を軽減する手段を模索していきましょう。計画的な生活設計と公的支援の活用によって、安心して退職後の生活を送ることができるでしょう。これらの知識と情報は、今後の医療保障に役立つものです。