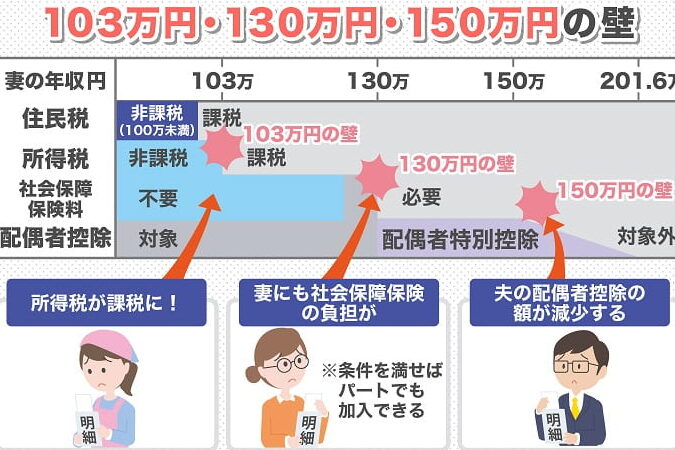
年収130万での国民健康保険料は、私たちにとって重要なテーマです。多くの人がこの金額に達すると、健康保険の負担がどのように変わるのか気になるでしょう。実際、年収が130万の場合、保険料はどのくらいになるのでしょうか?
年収130万での国民健康保険料の概要
年収130万円に達した場合、国民健康保険料がどのように変わるのか、多くの人が関心を持っています。以下に、制度についての基本情報と、保険料の計算方法を解説します。
国民健康保険制度について
国民健康保険制度は、すべての国民が医療サービスを受けられるようにするための制度です。特に、自営業者やフリーランスなど、企業に所属しない人向けに適用されます。また、保険料は加入者の収入や世帯状況に基づいて決定されます。具体的には、
- 保険に加入する義務がある
- 医療費の自己負担が軽減される
- 保障の内容が国によって定められている
これらのメリットがあります。
収入に基づく保険料の計算方法
保険料は主に収入に基づいて計算されます。年収130万円の場合、保険料の算定がどのように行われるのか理解することが重要です。具体的には、基本的に以下の要素を考慮します。
- 前年の収入を基に計算
- 世帯の人数も考慮
- 保険料の軽減制度が適用される場合もある
年収130万の場合の保険料の目安
年収130万の場合、国民健康保険料の額は収入や世帯構成に基づいて異なる。具体的な状況により、保険料が変動することを考慮する必要がある。
具体的な保険料の例
具体的な保険料は、例えば、東京都に住む場合、年収130万円に対する年間保険料は概ね60,000円から80,000円程度になることが多い。これは、所得割と均等割の合計から算出される。
- 所得割: 総所得の一定割合を基に計算
- 均等割: 世帯人数に応じた定額
このように、世帯構成や地域によって保険料が変わる。例えば、2人世帯の場合、保険料は単身世帯よりも高くなる。
地域による保険料の違い
地域による保険料の差は大きい。各自治体が独自に保険料を設定しており、年間保険料の幅は30,000円から100,000円程度になることがある。
- 北海道や東北地方では比較的保険料が安い
- 都心部では保険料が高く設定されがち
年収130万と生活費のバランス
年収130万円の方にとって、生活費の管理と国民健康保険料の納付は重要な課題です。この収入レベルでは、健康保険料の負担を考慮しながら生活費を計算する必要があります。
保険料を考慮した生活費の見積もり
国民健康保険料は年収の影響を受けます。一般的に、東京都に住む場合、年間保険料は約60,000円から80,000円程度です。これに加え、生活費として必要な額は以下のように見積もれます。
- 食費: 月に約30,000円
- 住居費: 家賃が月に50,000円から80,000円
- 光熱費: 月に約15,000円
- 交通費: 月に約10,000円
月々の合計生活費は約105,000円から135,000円になります。この金額に健康保険料が加わるため、事前にしっかりした予算を立てることが重要です。
他の生活支援制度との関係
国民健康保険に加え、他の生活支援制度との関係も考慮すべきです。例えば、以下のような制度があります。
- 生活保護: 給与が非常に低い場合、生活保護を申請できる可能性があります。
- 児童手当: 子どもがいる家庭には児童手当が支給されます。
- 住居支援: 低所得者向けの住宅補助制度も存在します。
年収130万を超えた場合の影響
年収130万円を超える場合、国民健康保険料の変化は重要な要素です。収入が増えると、保険料も比例して上昇するため、事前に影響を理解しておくことが求められます。
保険料の変化
年収が130万円を超えると、保険料は所得割の計算基準が影響を及ぼします。以下の要素が関係します。
- 所得割が適用されるため、総所得の一定割合に基づく保険料が発生します。
- 均等割は世帯人数によって決まり、人数が増えると保険料も増加します。
- 地域による差も大きく、自治体によって設定された基準に従います。
例えば、年収が150万円に達する場合、保険料が年間約80,000円から100,000円になることがあります。この変化を把握することで、収入に応じた生活設計が可能になります。
その他の社会保険との関係
年収が130万円を超えることで、他の社会保険に影響が及ぶこともあります。例えば、以下の点が挙げられます。
- 雇用保険や厚生年金への加入条件が変わる場合があるため、収入を考慮して保険への加入を検討する必要があります。
- 特に自営業者の場合、年収が基準を超えることで制度の適用を受けられなくなることもあるため、注意が必要です。
結論
年収130万円での国民健康保険料は私たちの生活設計に大きな影響を与えます。保険料が年間60,000円から80,000円程度であることを考えると、生活費とのバランスを見極めることが重要です。特に東京都のような高コスト地域では、事前にしっかりとした予算を立てる必要があります。
また、収入が130万円を超えることで保険料が増加し、制度の適用条件も変わる可能性があります。これらを理解することで、私たちはより良い生活設計ができるでしょう。生活支援制度との関係も考慮しながら、賢く資金計画を立てていきたいものです。