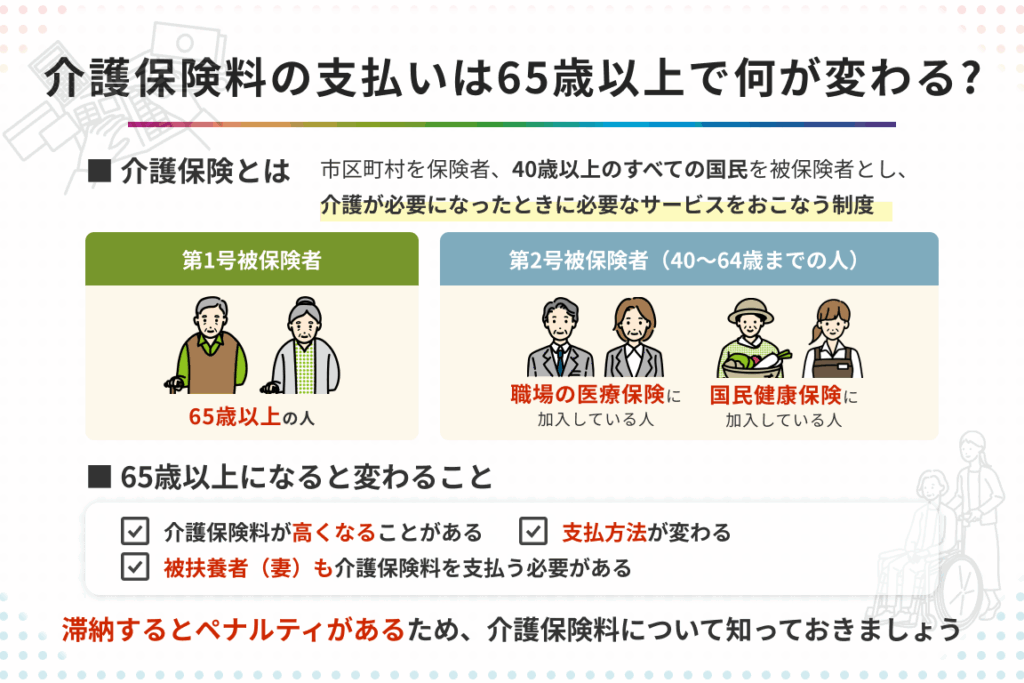
65歳以上の健康保険について考えたことはありますか?私たちが年齢を重ねるにつれ、健康管理の重要性が増してきます。特に高齢者向けの健康保険は、どれだけの費用がかかるのか気になるところです。この疑問に対する答えを探ることで、自分自身や家族にとって最適な選択肢を見つけられるでしょう。
65歳以上の健康保険の概要
65歳以上の方々にとって、健康保険は非常に重要な要素です。高齢者向けの健康保険制度は、医療費を軽減し、安心して治療を受けられる環境を提供します。具体的には、日本では「後期高齢者医療制度」が存在します。この制度は、75歳以上の高齢者や特定疾病で65歳以上の人が対象です。
健康保険料
健康保険料は年収によって異なります。例えば以下のようなケースがあります。
- 年収200万円未満:年間約4万円
- 年収400万円未満:年間約8万円
- 年収600万円未満:年間約12万円
これらの金額は地域によって変わることもあります。また、自己負担割合も考慮する必要があります。多くの場合、医療サービス利用時に1割から3割負担となります。
医療サービス
私たちが受けられる医療サービスには以下が含まれます。
- 外来診察
- 入院治療
- 薬剤支給
外来診察では、高血圧や糖尿病など慢性疾患への対応が行われます。また、入院治療においても手厚いサポートがあります。このように、多様なサービスが整備されているため、高齢者でも安心して医療を利用できます。
健康保険の種類
65歳以上の高齢者向け健康保険には、主に公的健康保険と民間健康保険が存在します。これらはそれぞれ異なる特徴を持ち、高齢者の医療ニーズに応じた選択肢を提供しています。
公的健康保険
公的健康保険は、日本政府が運営する制度です。後期高齢者医療制度に基づき、75歳以上の高齢者や特定疾病で65歳以上の人々が対象になります。この制度では、以下のようなサービスを受けることができます。
また、公的健康保険は年収によって異なる自己負担割合があります。年収が低い場合、負担額も軽減される仕組みになっています。
民間健康保険
民間健康保険は、企業などによって提供されるオプションです。このタイプの保険では、公的な補償だけではカバーできない部分を補うことが可能です。一般的には以下のような内容が含まれます。
65歳以上の健康保険料
65歳以上の健康保険料は、年収や居住地域によって異なる。私たちが知っておくべき重要な要素がいくつかある。
保険料の計算方法
健康保険料は、主に年収を基に計算される。具体的には以下の要素が影響する:
- 年収: 年収が高いほど、保険料も増加する。
- 自己負担割合: 高齢者の場合、所得に応じた自己負担割合が適用される。
- 基本保険料: 各自治体で設定された基本的な保険料金。
例えば、年収300万円の場合、年間約45,000円から150,000円程度になることが多い。この金額は地域によって変わりうるため注意が必要だ。
地域ごとの保険料の違い
地域によって健康保険料には大きな差異が存在する。その理由としては、医療費用や財政状況など様々なファクターがある。具体的な例を挙げると:
- 東京都では、高齢者医療制度による平均年間支払額がおよそ80,000円となる。
- 北海道では、その金額が60,000円前後である場合も多い。
健康保険の給付内容
65歳以上の高齢者向け健康保険では、幅広い医療サービスが提供されます。これにより、高齢者が安心して医療を利用できる環境が整っています。
医療費の負担
医療費の負担は年収に応じて変動します。自己負担割合は原則として30%ですが、年収が低い場合は軽減措置があります。また、後期高齢者医療制度では、特定の条件を満たすとさらに低い負担率になることもあります。例えば、一部の高齢者には自己負担額上限制度が適用され、年間で一定金額以上を支払う必要がなくなります。この制度により、多くの場合、高額な医療費でも安心して受けられます。
| 年収 | 自己負担割合 |
|---|---|
| 200万円未満 | 10% |
| 200~300万円 | 20% |
| 300万円以上 | 30% |
その他のサービス
健康保険には医療サービスだけでなく、多様なサポートも含まれています。訪問看護やリハビリテーションなど、高齢者向けサービスも充実しています。さらに、公的健康保険では予防接種や健康診断もカバーされています。これにより、高齢者は早期発見・早期治療につながりやすくなります。また、多くの場合、福祉関連サービスへのアクセスも可能です。たとえば、介護支援や生活支援など、高齢者の日常生活をサポートするためのプログラムがあります。
65歳以上の健康保険のメリットとデメリット
65歳以上の健康保険には、さまざまなメリットとデメリットが存在します。これらを理解することで、自分たちに最適な選択を行えるようになります。
メリット
- 医療費の軽減: 高齢者向け健康保険では、自己負担割合が原則30%です。しかし、年収が低い場合はさらに軽減される可能性があります。
- 幅広いサービス: 外来診察や入院治療だけでなく、訪問看護やリハビリテーションなどもカバーされています。このため、高齢者は必要な医療を受けやすくなります。
- 福祉サービスへのアクセス: 健康保険によって介護支援や生活支援プログラムも利用できます。これにより、高齢者の日常生活がサポートされます。
デメリット
- 自己負担額の変動: 年収や居住地域によって、保険料は異なるため、不安定感があります。また、一部の高額医療費については別途負担が発生することもあります。
- 制度の複雑さ: 公的健康保険と民間健康保険が共存しているため、それぞれの内容を理解しきれないケースがあります。特に補償範囲を把握することが難しいことがあります。
- 民間保険との違い: 民間健康保険では、公的にはカバーできない部分を補う選択肢があります。ただし、その分追加コストがかかるため注意が必要です。
結論
65歳以上の健康保険について理解することは私たちの生活において非常に重要です。年齢を重ねるごとに医療へのニーズが高まる中で、適切な保険を選ぶことで安心感が得られます。
公的な制度や民間保険それぞれのメリットを把握し、自分たちの状況に合ったプランを見つけることが大切です。また、年収や居住地域によって異なる保険料を考慮しながら、賢い選択をしていきましょう。
高齢者向け健康保険は医療サービスだけでなく、福祉サービスへのアクセスも含まれており、より良い生活環境をサポートしてくれます。これからも健康管理に努めていきたいですね。