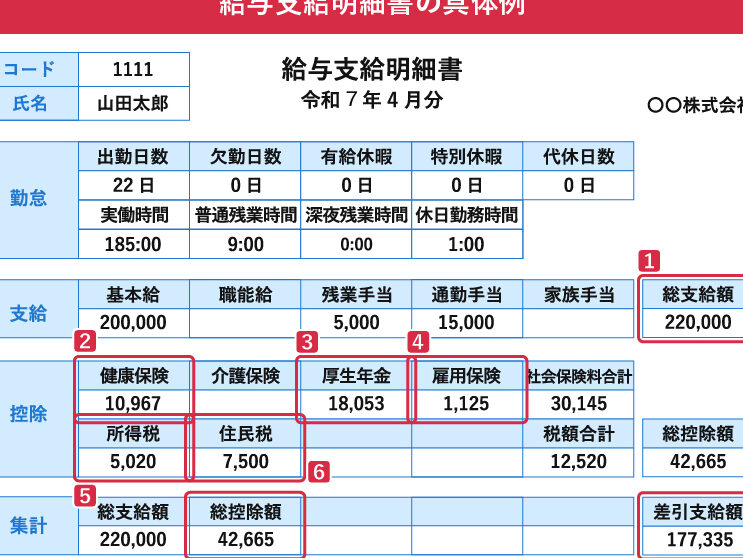
私たちの健康を守るために欠かせない健康保険ですが、実際にはその負担がどれくらいなのか気になりますよね。特に健康保険料は給料の何パーセントですかという疑問は、多くの人が抱えるものです。この割合を知ることで、自分の生活設計や家計管理に役立てられるでしょう。
健康保険料の基本情報
健康保険料は、私たちの生活設計において重要な要素です。健康保険制度が提供する保障を理解することで、効果的な家計管理が可能になります。
健康保険の目的
健康保険の主な目的は、医療費を負担し、病気や怪我による経済的リスクを軽減することです。具体的には、以下のような役割があります。
- 医療サービスへのアクセスを確保
- 医療費用の自己負担額を抑制
- 健康維持や疾病予防に向けた支援
このように、健康保険は私たちが安心して医療を受けられる環境作りに寄与しています。
健康保険の種類
日本にはいくつかの健康保険があります。それぞれ特徴が異なるため、自分に合ったものを選ぶことが重要です。主な種類には次のものがあります。
- 社会保険:企業で働く人々が加入します。給与から自動的に控除されるため手続きが簡単です。
- 国民健康保険:自営業者や学生など、社会保険に加入していない人々向けです。地域ごとに運営されており、所得によって保険料が変わります。
- 共済組合:特定職業団体(教員、公務員等)のための制度で、それぞれ独自の規則があります。
健康保険料の計算方法
健康保険料は、給料から一定の割合で天引きされます。この割合は、加入している健康保険の種類や収入によって異なります。具体的には、例えば社会保険の場合、標準報酬月額に基づいて約9.15%が一般的です。
給料に対する健康保険料の割合
給料に対する健康保険料の割合は以下の要素で決まります:
- 加入している制度: 社会保険や国民健康保険など。
- 収入水準: 高い収入ほど支払う金額も増加します。
各制度毎に設定された率を適用し、例として次のような数字があります。
| 健康保険制度 | 健康保険料率 |
|---|---|
| 社会保険 | 約9.15% |
| 国民健康保険 | 約10% |
部分ごとの計算例
計算方法はシンプルです。まず、収入を元にした標準報酬月額を求め、その後以下の手順で健康保険料を算出します:
- 標準報酬月額を確認: 例えば30万円としましょう。
- 適用率を掛ける: 30万円 × 0.0915(社会保険の場合) = 約27,450円。
健康保険料の影響
健康保険料は、私たちの日常生活や経済状況に大きな影響を与えます。特に、給与からの天引きが家計にどのように作用するかを理解することは重要です。
給与に対する影響
給与から控除される健康保険料の割合は、私たちの手取り額を直接的に減少させます。具体的には、社会保険の場合、約9.15%が一般的であり、この数値は国民健康保険では約10%となります。これによって、
- 支給額が減少し、
- 生活費や貯蓄への余裕が生まれづらくなります。
また、新しい職場で異なる健康保険制度を選ぶ際も、その負担率を考慮しなければなりません。この点で、私たちは多くの人々と同様に、収入の変動によって実質的な生活水準が変わる可能性があります。
家計への影響
健康保険料は家計にも直接関係しています。例えば、高い保険料を支払うことで、
- 食費や光熱費など他の出費への圧力が増します。
- 貯蓄目標達成が難しくなる場合があります。
さらに、医療サービス利用時には自己負担額も発生します。この自己負担分も加味すると、
- 医療機関で治療を受ける際、
- 薬代など追加コストにも注意が必要です。
健康保険料の制度変更
健康保険料に関する制度は、時代とともに変化しています。新しい法律や規制によって、私たちの負担がどのように影響を受けるかは重要なポイントです。
最新の法改正
最近では、健康保険制度に関していくつかの法改正が行われています。例えば、2022年には政府が医療費の抑制を目指し、特定健診や予防接種の拡充を決定しました。この変更により、自己負担額が減少する可能性があります。また、新しい計算方法も導入されており、収入に基づいた健康保険料率が見直されています。具体的には、一部の所得層で保険料率が引き下げられることになりました。こうした改正は将来的にも続く可能性があります。
結論
健康保険料は私たちの生活に欠かせない要素でありその負担を理解することが重要です。給料から控除される割合は加入している保険制度や収入によって異なりますがこれは将来の医療費への備えでもあります。
最近の法改正によっても私たちの負担状況が変化していますので常に最新情報を把握し適切な選択をすることが大切です。健康保険料について考えることで生活設計や家計管理に役立てられます。これからも賢い判断をしていきましょう。