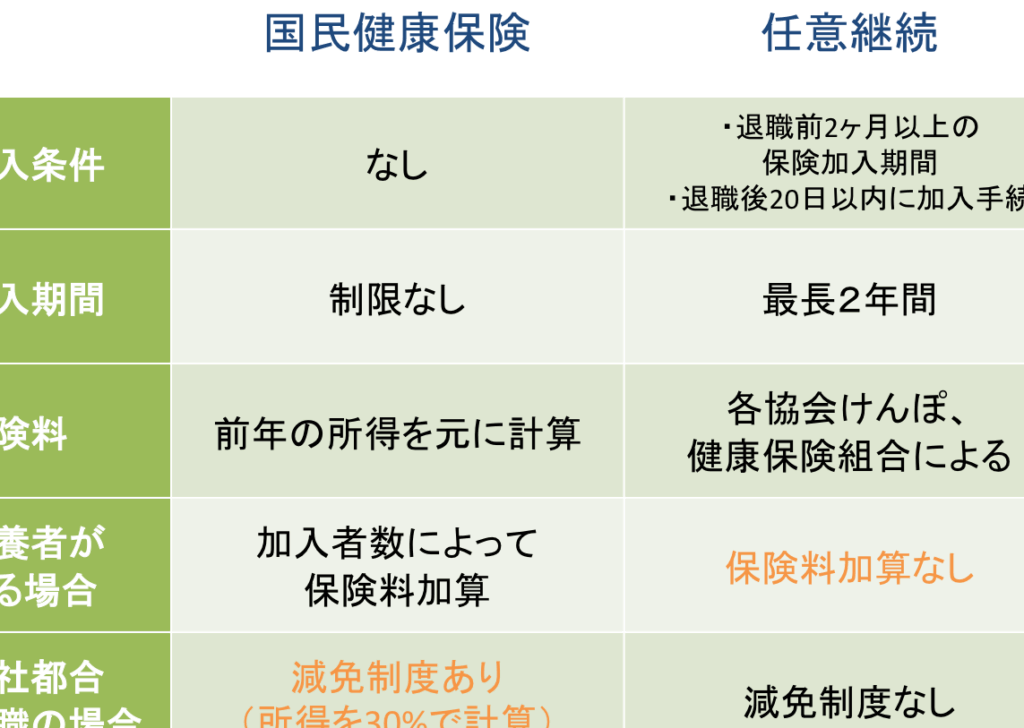
退職を考えるとき、私たちが最も気になるのは健康保険の選択です。特に、**任意継続と国民健康保険、どっちを選ぶべきか**は、多くの人にとって悩ましい問題です。どちらの制度にもメリットとデメリットがあり、自分に合った選択をすることが重要です。
退職後の選択肢
退職後の健康保険選択には、主に二つの選択肢があります。その選択肢は任意継続と国民健康保険です。それぞれの制度には異なる特徴と条件があります。
任意継続
任意継続は、退職前の健康保険を引き続き利用できる制度です。この制度を利用するためには、退職から20日以内に手続きを行う必要があります。以下はこの制度の利点です。
- 手続きが簡単:退職前と同じ保険に加入するため、新たな手続きが少ない。
- 保険料の安定性:退職前の保険料が適用される。
- 家族の加入も可能:家族も同時に任意継続可能。
但し、任意継続には注意点もあります。例えば、2年間の継続が限度で、他の保険に加入したい場合は再手続きが必要です。
国民健康保険
国民健康保険は、退職後に加入できる公的な保険です。自営業やフリーランスの人にも適用されます。国民健康保険の特徴は次の通りです。
- 加入条件が広い:誰でも加入可能で、条件が少ない。
- 収入に応じた保険料:収入に基づいて保険料が決まるため、低収入者に優しい。
- 制度の柔軟性:必要に応じて保険の内容を選択できる。
こちらも注意が必要です。健康状態が悪化した場合、保険料が高額になる可能性があるため、状況を把握することが大切です。
任意継続のメリット
任意継続にはいくつかの重要なメリットがある。ここでは、そのメリットを詳しく説明する。
保険料の安定性
任意継続の最大の特徴は、保険料の安定性です。退職前の健康保険に基づくため、保険料が引き続き同じ水準で維持される。これにより、予測可能な出費の計画が立てやすく、特に経済的な不安が少ない人に適している。また、加入条件がほとんどなく、保険料の変動がないため、安心感を得られる。この状況下で、家計を守る手助けになる。
既存の医療機関の利用
任意継続のもう一つのメリットは、既存の医療機関を利用できることです。退職前と同じ医療機関や担当医師に引き続きかかれるため、診療や治療の継続がスムーズになる。特に、慢性的な疾患を抱える人や定期的な治療を必要とする人にとって、医療Providerの変更はストレスになる。このため、医療のデータもそのまま引き継がれることで、安心して治療を続けることができる。
国民健康保険のメリット
国民健康保険には、私たちにとって重要なメリットがいくつかある。特に、保険料の計算方法や医療機関の選択肢が広い点が挙げられる。
保険料の計算方法
国民健康保険の保険料は、収入に基づいて計算される。具体的には以下のような要素が影響する。
このように、保険料の設定が柔軟であるため、私たちにとっては支払いが容易になるケースがある。
幅広い医療機関の選択
国民健康保険に加入することで、私たちは多様な医療機関を利用できる。特に、選択肢が豊富で、以下の点がメリットを強調する。
どちらを選ぶべきか
退職後の健康保険選択は重要な判断です。任意継続と国民健康保険、それぞれの特性を理解することで、私たちに最適な選択ができます。
個々の状況に応じた判断
選択肢を考えるとき、自己の状況は重要です。以下の要素を考慮しましょう。
- 収入状況: 収入が安定している場合、任意継続が合うかもしれません。
- 健康状態: 慢性的な疾患を抱えているなら、任意継続で医療機関の継続利用が可能です。
- 家族構成: 家族がいる場合、家族全体の保険料を考える必要があります。
- 期間: 任意継続は2年間の制限があります。期間を見据えて計画を立てることも重要です。
経済的視点からの考察
経済面では、それぞれの保険制度にメリットがあります。以下のポイントを考慮しましょう。
- 保険料の安定性: 任意継続では、退職前の保険料が継続します。
- 低価格の可能性: 国民健康保険は所得に応じた保険料が設定されるため、低所得者には優しい設計です。
- 医療利用の柔軟性: 国民健康保険を選択すれば、多様な医療機関にアクセスできます。
結論
退職後の健康保険選択は私たちにとって非常に重要なテーマです。任意継続と国民健康保険それぞれには独自のメリットがありますが、最終的には自分たちの状況に最も適した選択をすることが求められます。収入や健康状態家族構成などを考慮しながら、どちらがより安心できるかを見極めることが大切です。
どちらの制度も一長一短があるため、しっかりと情報を集めて判断することで、退職後の生活をより豊かにする健康保険を選びましょう。私たちの未来のために賢い選択をすることが、安心した生活を送る第一歩となります。