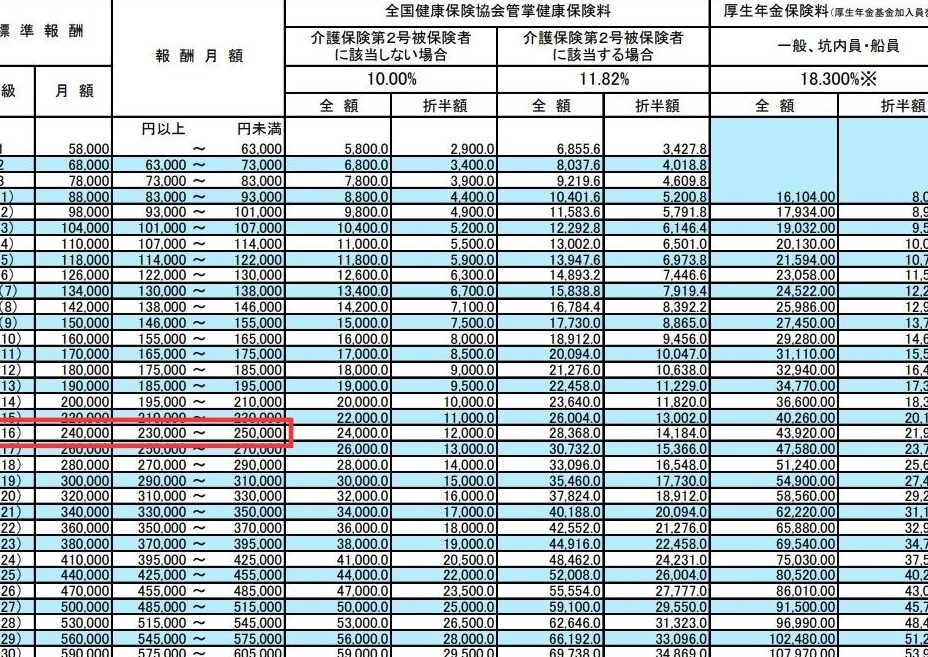
私たちの健康は、日々の生活において最も重要な要素の一つです。だからこそ、健康保険何円という疑問は多くの人にとって関心のあるテーマです。健康保険の費用は、私たちの生活に直接影響を与えますが、その具体的な金額を把握している人は意外と少ないのが現実です。
健康保険の基礎知識
健康保険は、私たちが健康を維持するために不可欠な制度です。この制度により、医療費の負担が軽減され、生活の安定が図られます。具体的には、健康保険の仕組みを理解することが大切です。
健康保険とは
健康保険は、病気やけがの際に医療費の一部をカバーする制度です。日本では、基本的に2つのタイプがあります。国民皆保険制度に基づき、すべての国民が加入しなければなりません。医療機関を利用する際、保険証を提示することで自己負担額が軽減されます。この制度により、私たちは高額な医療費を心配することなく、安心して医療を受けられます。
健康保険の種類
健康保険には主に次の2種類があります。
- 職場の健康保険: 会社や組織が提供する保険で、従業員やその家族が加入します。給与から保険料が差し引かれるため、支払いがスムーズです。
- 国民健康保険: 自営業者や無職の人が加入する保険です。地域の自治体が運営しており、収入に応じた保険料が設定されます。
健康保険の料金体系
健康保険の料金体系は、加入する保険の種類や個人の所得により異なる。私たちは、この体系を理解することが大切だと考えています。以下に具体的な要素を示します。
月額保険料の計算方法
月額保険料は主に以下の要素によって決まる。
- 所得に基づく計算: 所得が高いほど保険料が増加する。
- 加入する保険の種類: 職場の健康保険と国民健康保険で異なる。
- 扶養人数: 扶養している家族の人数も影響を与える。
月額保険料の具体的な金額は、加入者の状況に応じて変動します。例えば、職場の健康保険の場合、毎月の給与から自動的に天引きされます。一方で、国民健康保険の場合は市町村が定めた保険料額に基づいて納付する形になります。
年間の保険料の見積もり
年間の保険料は、月額保険料に12を掛けた金額で概算することができます。具体的には、以下のように計算します。
- 月額保険料 × 12ヶ月 = 年間保険料
例えば、月額保険料が1万円の場合、年間保険料は12万円になります。更に、年間保険料の一部は医療費の負担軽減に使われます。
健康保険の利用状況
健康保険は、私たちの健康管理において重要な役割を果たしています。医療を受ける際、自己負担額や給付内容に関する知識が不可欠です。
受診時の自己負担額
受診時の自己負担額は、健康保険の種類や自身の年齢によって異なります。一般的に、私たちは以下のような自己負担割合に基づいて医療費を支払います:
- 70歳未満:医療費の30%を負担
- 70歳以上:医療費の10%を負担
- 低所得者:自己負担額の軽減措置あり
例えば、病院での検査費用が10,000円の場合、70歳未満の私たちは3,000円を支払うことになります。この自己負担額の設定により、医療を受けやすくなり、生活への影響も軽減されます。
健康保険の給付内容
健康保険からの給付内容は、私たちが受ける治療やサービスによって異なります。主な給付内容には以下の項目があります:
- 入院治療:入院費用や食費の一部をカバー
- 外来治療:診察や検査にかかる費用を支援
- 処方箋医薬品:処方された医薬品の一部費用を補助
健康保険のメリットとデメリット
私たち健康保険のメリットとデメリットを理解することで、より良い医療を受けるための選択ができるようになります。ここでそれぞれを詳しく見ていきましょう。
メリット
健康保険には多くのメリットがあります。特に次の点が重要です。
これらのメリットは、私たちの健康を守るために重要です。
デメリット
しかし、健康保険にはデメリットも存在します。以下の点に注意が必要です。
料金比較と選び方
健康保険の種類によって料金体系は異なるため、加入前に料金比較を行うことが重要です。私たちは、各保険の特徴をしっかり理解し、自分たちに最適な選択を行う必要があります。
各種健康保険の比較
以下に、主要な健康保険の料金や特徴を示します。
| 健康保険の種類 | 月額保険料 | 自己負担割合 | 特徴 |
|---|---|---|---|
| 職場の健康保険 | 所得に応じて決定 | 30% (70歳未満)、10% (70歳以上) | 給与から自動天引き |
| 国民健康保険 | 市町村によって異なる | 30% (70歳未満)、10% (70歳以上) | 自身で納付手続き |
この表からもわかるように、職場の健康保険は給与から直接天引きされるため、管理が簡単です。しかし、国民健康保険は市町村によって月額保険料が異なるため、具体的な金額は各地域によります。私たちの所得に応じた保険選びが、経済的な負担を軽減します。
自分に合った健康保険の選び方
自分に合った健康保険を選ぶ際は、以下のポイントを考慮します。
- 所得に応じた保険料を確認すること。
- 自己負担割合によって、将来的な医療費の負担を見積もること。
- 加入手続きの簡便さを考えること。
結論
健康保険は私たちの生活において欠かせない制度です。医療費の負担を軽減し、安心して医療を受けられる環境を整えてくれます。保険料の計算方法や自己負担額の理解は、私たちが適切な保険を選ぶ上で重要です。
職場の健康保険と国民健康保険の違いを把握し、自分の状況に合った選択をすることで、より良い医療サービスを受けることが可能になります。健康保険を上手に活用し、健康的な生活を維持していきましょう。