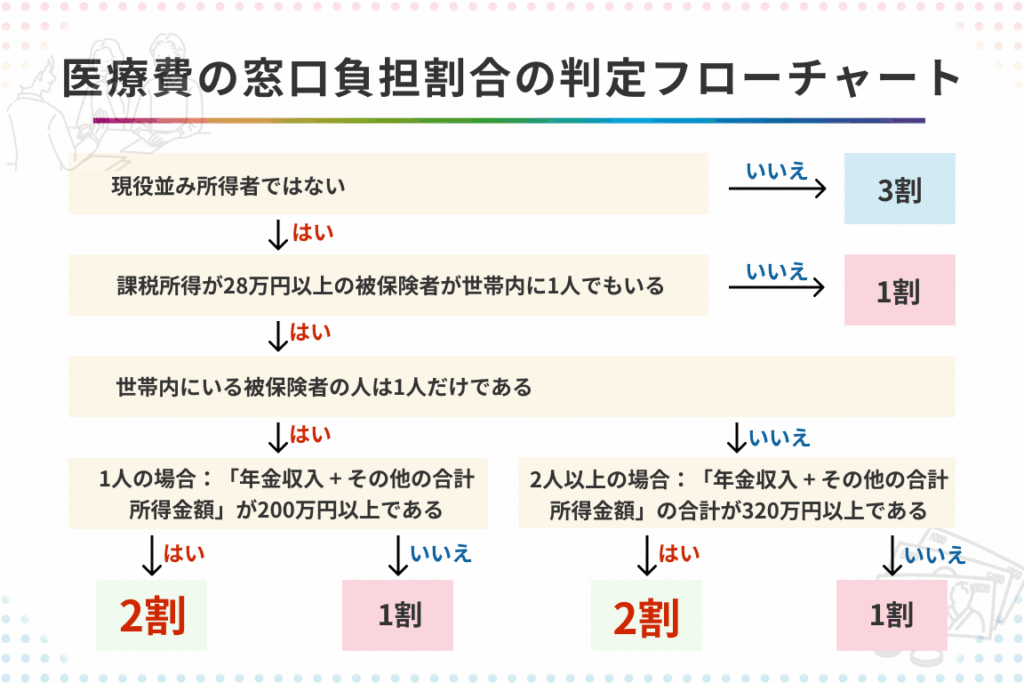
私たちの健康を守るために欠かせないのが、**健康保険**です。しかし、医療費がどのくらい自己負担になるのか、具体的な割合を知っている人は少ないのではないでしょうか。私たちが医療機関を利用する際、どれだけの費用を負担しなければならないのかを理解することは、経済的な計画を立てる上で非常に重要です。
健康保険の基本
健康保険は、私たちの医療費の負担を軽減する重要な制度です。適切な健康保険に加入することで、医療サービスを受ける際の自己負担が少なくなります。
健康保険の種類
日本には主に二つの健康保険があります。
- 社会保険: 給与所得者とその家族を対象にし、企業が保険料を一部負担します。
- 国民健康保険: 自営業者やフリーランスの人々を対象とし、地域の自治体が運営します。
どちらも医療費の一部を補助しますが、負担割合は異なります。社会保険は収入に応じて保険料が決まるため、大企業に勤めている場合、保険料が安定しやすい傾向があります。一方、国民健康保険は地域によって異なるため、居住地によってコストが変わります。
対象となる医療サービス
健康保険でカバーされる医療サービスは多岐にわたります。
- 診察: 医師による診断や治療が対象です。
- 入院: 医療機関での入院治療にかかる費用が適用されます。
- 手術: 必要な手術も保険の対象です。
- 薬剤: 処方された薬の費用が一部負担になります。
医療費の負担割合
医療費の負担割合を知ることは、私たちの経済的計画に重要です。負担額は健康保険の種類や医療サービスにより異なります。
公的保険の場合
公的保険制度の下では、私たちの自己負担割合は一般的に30%です。この割合は年齢や条件によって変動します。以下のポイントで理解を深めます:
- 70歳以上の高齢者: 自己負担割合は10%。
- 子ども(0歳~6歳): 自己負担割合は20%。
- 特定疾病: 一部の病気については、自己負担が1割に軽減されることがあります。
公的保険は、社会保険と国民健康保険があり、対象者によって異なる負担割合が適用されます。
私的保険の場合
私的保険を利用する場合、医療費の負担割合は契約内容によって決まります。基本的に、私たちは全額自己負担となるケースや一部負担の場合があります。以下の特徴があります:
- 固定費用: 一律料金が設定され、一定額で医療サービスを受けられます。
- 高額療養費制度: 医療費が高額になった場合、自己負担額が上限に達することがあります。
医療費負担の計算方法
医療費の負担割合を計算する方法は、自己負担額を見積もる上で重要です。一般的に、医療費の総額に負担割合をかけて計算します。具体的な負担割合や条件に基づいて、必要な金額が異なることがあります。
負担割合の具体例
負担割合は年齢や健康状態によって変わります。以下に具体例を示します。
- 一般の自己負担割合: 通常は30%
- 高齢者(70歳以上): 10%
- 子ども(0歳~6歳): 20%
- 特定疾病: 1割の負担
医療機関での治療費が10万円の場合、一般の患者は3万円の自己負担です。ただし、高齢者の場合は1万円となります。子どもであれば2万円の負担が必要です。このように、負担割合の理解が医療費を計算する助けになります。
助成制度とその影響
助成制度は、特定の条件を満たす患者に医療費の負担を更に軽減します。これにより、医療サービスの利用が促進されます。以下の助成制度が代表的です。
- 高額療養費制度: 医療費が高額になった場合、自己負担額に上限が設けられる
- 特定疾患医療受給者証: 特定の疾患にかかる患者に対する減免措置
健康保険のメリット
健康保険は多くのメリットを提供します。経済的負担を軽減する効果が大きいです。医療費が高騰する中、健康保険に加入することで、自身の経済的な負担が大幅に減少します。
経済的負担の軽減
健康保険は、医療費の自己負担を避ける手段です。特に、以下の点で私たちの経済的負担を軽減します。
- 医療費の一部を保険が負担
- 所得に応じた保険料の設定
- 高額療養費制度による負担上限の設定
自己負担割合が通常30%であることを考えると、例えば治療費が10万円の場合、自分たちの負担は3万円にとどまります。また、70歳以上や子どもの場合、自己負担がさらに少なくなります。これにより、高額な医療費が発生しても、家計への影響を抑えられます。
予防医療の重要性
健康保険は、予防医療の重要性を支える要素でもあります。定期的な健康診断やワクチン接種を受けることが、病気の早期発見や予防に寄与します。健康保険を活用することで、以下のようなサービスを受けやすくなります。
- 年に1回の健康診断
- 各種ワクチンの全額負担無し
- 生活習慣病予防のための相談
今後の健康保険制度
今後の健康保険制度は、持続可能性と公平性を確保するために改善が求められています。特に、高齢化社会の進展に伴い、医療費の増加が懸念されています。
改革の方向性
革新は制度の安定を図る上で不可欠です。次のような方向性が考えられます。
- 費用対効果の向上: 医療サービスの質を維持しつつ、無駄な支出を削減します。これには、診療報酬の見直しが含まれます。
- テクノロジーの導入: 電子カルテや遠隔診療の普及により、効率的な医療提供を目指します。
- 予防医療の強化: 定期的な健康診断やワクチン接種を推進し、疾病発生率の低下を狙います。
このような改革により、国民の医療アクセスが改善されるのです。
影響を受ける層
改革の実施は、さまざまな層に影響を及ぼします。以下の層が特に注目されます。
- 高齢者: 高齢者向けの医療サービスが重要視され、負担軽減策が進むことが見込まれます。
- 子ども: 小児医療の充実により、予防接種や健康診断の機会が増加します。
- 自営業者: 国民健康保険加入者へのサポートが強化され、自営業者もより安心して医療を受けられるようになります。
Conclusion
健康保険は私たちの生活に欠かせない重要な要素です。医療費の負担割合を理解することで、経済的な計画がより明確になります。特に高額療養費制度や助成制度を活用することで、医療へのアクセスが向上し、安心して治療を受けることができます。
私たちが健康保険を利用することで、予防医療にも力を入れることができ、早期発見や健康維持に貢献します。今後の制度の改善が求められる中で、私たち一人ひとりが健康保険の重要性を再認識し、賢く活用していくことが大切です。