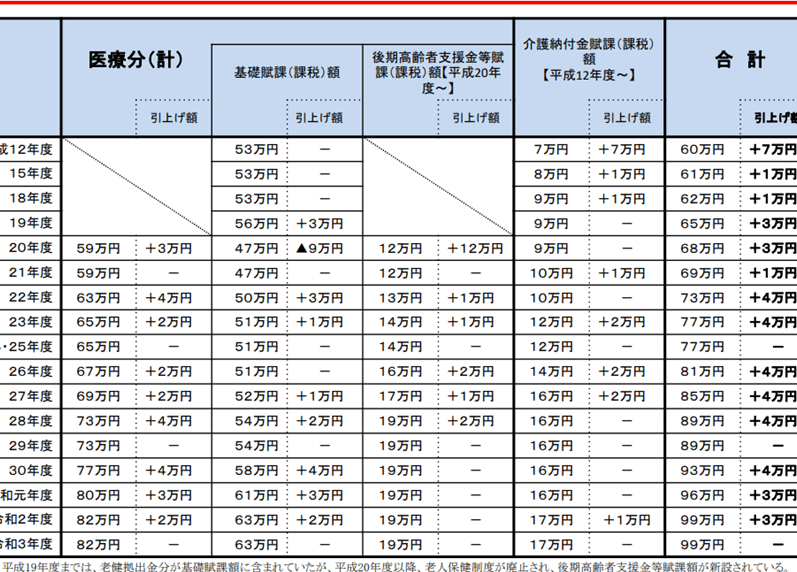
国民健康保険は私たちの生活に欠かせない制度です。しかし、実際に私たちがどれだけの金額を支払っているのか、気になりませんか?「国民健康保険 いくら払った」という疑問は、多くの人が抱える共通の悩みです。私たちが毎月の保険料を支払うことで、どのような保障が得られるのかを理解することは非常に重要です。
国民健康保険の概要
国民健康保険は、日本の重要な医療保障制度です。私たちは、この制度を通じて健康管理や医療のアクセスを支援されます。
制度の目的
国民健康保険の目的は、全ての国民に適切な医療サービスを提供することです。医療費の負担を軽減し、社会全体の健康レベルを向上させます。特に以下の点が挙げられます。
- 医療アクセスの向上
- 経済的負担の軽減
- 健康の維持・増進
私たちは、これにより病気やけがに対する不安を軽減し、必要な治療を受けることができます。
組織と運営
国民健康保険は、地方自治体によって運営されています。各自治体がそれぞれの地域特性に応じた保険料を設定し、運営の効率化を図ります。以下がこの制度の運営要点です。
- 地方自治体が窓口となる
- 保険料は所得に応じて決定
- 病院やクリニックとの連携が強化
保険料の計算方法
国民健康保険の保険料は、私たちの所得と家族構成に基づいて決まります。この計算方法を理解することは、支払い額を把握する上で重要です。
所得に基づく計算
所得に基づく計算は、私たちの年収や課税所得を基にスタートします。具体的には、所得が多いほど保険料は高く設定されます。以下の要素が考慮されます。
- 課税所得: 所得の中から控除を差し引いた額。
- 所得区分: 所得の高低によって異なる税率が適用される。
- 地域差: 各自治体によって保険料の設定が異なるため、居住地の影響を受ける。
私たちの年度ごとの課税所得が高いほど、支払う保険料も増加します。このため、正確な所得の把握が不可欠です。
家族構成の影響
家族構成も保険料に影響を与えます。世帯の人数や扶養家族の有無が、最終的な保険料に反映されます。例えば、以下の要素が考慮されます。
- 加入者数: 世帯内の加入者が多いほど保険料が増加する可能性がある。
- 扶養家族: 扶養されている家族がいる場合、保険料が減少することもある。
家族が増えると、医療費の負担が
実際に払った金額の例
国民健康保険の実際の保険料を知ることは、その保障内容を理解するために重要です。具体的な例を見てみましょう。
地域別の保険料
地域によって保険料が異なるのは重要なポイントです。私たちの住んでいる場所によって、保険料は以下のように変わります。
- 東京都: 年収500万円の世帯で月額約20,000円
- 大阪府: 同年収の世帯で月額約18,000円
- 北海道: 年収500万円の世帯では月額約16,000円
地域別の保険料は、各自治体の財政状況や医療サービスの提供環境による影響を受けます。地域木その特性に応じた保険基準が設定されているため、住んでいる場所に応じた調査が必要です。
年齢による差異
年齢によっても保険料は変わります。年齢層ごとの保険料の例は以下の通りです。
- 20代: 平均月額約15,000円
- 30代: 平均月額約18,000円
- 40代: 平均月額約22,000円
- 50代: 平均月額約25,000円
- 60代以上: 平均月額約30,000円
年齢が上がるにつれ、保険料は高くなる傾向があります。これには医療サービスの利用頻度や年齢に応じた健康リスクの増加が影響しています。このため、年齢による保険料の見直しが必要です。
国民健康保険のメリット
国民健康保険は、私たちの健康を守るための重要な制度です。この制度のメリットを理解することは、保険の利用価値を最大限に引き出す手助けになります。
医療費の適用範囲
国民健康保険でカバーされる医療費は広範囲にわたります。具体的には、以下の項目が含まれます。
- 医療機関での診療費:病院やクリニックでの受診にかかる費用が対象です。
- 入院費用:入院時の費用も含まれており、費用の一部が保険から支給されます。
- 薬剤費:処方された薬の費用も適用範囲です。
- 検査費用:血液検査やMRIなどの検査にかかる費用もサポートされています。
このように、多様な医療サービスが保険によってカバーされるため、私たちの経済的負担が大きく軽減されます。
経済的な負担軽減
国民健康保険は、私たちの経済的な負担を軽減する役割を果たしています。医療サービスを受ける際に、全額自己負担の場合と比べると、保険による支払いでかなりの差が出てきます。保険に加入することで、以下のような利点があります。
- 医療費の自己負担軽減:医療費の7割から9割を保険がカバーするため、残りの負担が大幅に減ります。
- 安心感の提供:急な病気やけがの際でも、経済的な不安が軽減され、安心して治療を受けられます。
- 予防医療の促進:定期健診やワクチン接種が保険適用により、予防医療を受けやすくなります。
国民健康保険のデメリット
国民健康保険にもデメリットが存在します。私たちはそれらを理解することで、制度をよりよく活用できます。
保険料の負担
国民健康保険の保険料は、私たちの所得や家族構成に基づいています。しかし、地域によって保険料が異なるため、私たちの住んでいる場所が影響します。具体的には以下のようになります。
- 所得が高いほど、保険料も高くなる。
- 家族構成により、扶養家族が多いと保険料が増加。
- 地域差が大きく、多くの自治体が異なる基準を設けている。
このため、経済的負担が大きく感じることもあるかもしれません。特に低所得の世帯にとって、保険料は大きな出費になることがあります。
課題と改善点
国民健康保険には様々な課題が存在します。私たちはこれらを認識し、改善策を考えることが重要です。主な課題は以下の通りです。
- 支払いの不透明感: 保険料の計算基準が複雑で、把握しにくい。
- 地域による格差: 医療サービスの質や保険料が地域によって異なるため、不公平感が生じる。
- 高齢化の影響: 高齢化が進む中で、財政的な持続可能性が問われる。
結論
国民健康保険は私たちの生活に欠かせない制度でありその重要性を再認識することが大切です。私たちが支払う保険料は医療サービスの質を維持し健康を守るための基盤となります。地域による保険料の違いや年齢による変動を理解することで、自分たちの状況に合った最適な利用法を見つけることができるでしょう。
また保険料の負担を軽減するための改善策を考え続けることも必要です。国民健康保険を通じて私たちの健康を守るためにこの制度をより良いものにしていくために共に取り組んでいきましょう。