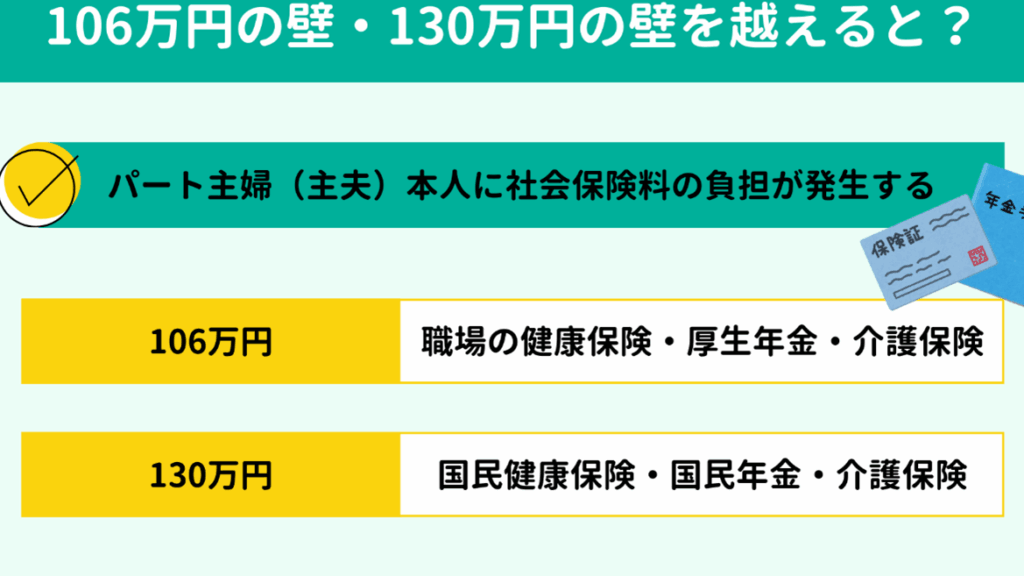
年収130万の私たちにとって、国民健康保険料は重要なテーマです。生活費や税金を考える中で、どれだけの負担がかかるのか気になる方も多いでしょう。実際に年収130万の場合、国民健康保険料はいくらになるのでしょうか。
年収130万の人における国民健康保険料の概要
年収130万円の方々にとって、国民健康保険料は重要な経済的要素です。そのため、私たちはこのセクションで具体的な情報を提供します。
国民健康保険とは
国民健康保険は、日本の公的医療保険制度です。すべての日本国民が加入することが求められます。自営業者やフリーランス、無職の方々が主に利用します。この保険では、病院での診察や治療費用を一部負担してもらうことが可能です。また、高齢者や児童向けには特別な支援があります。
保険料の計算方法
国民健康保険料は所得によって決まります。年収130万円の場合、この計算には次の要素を考慮します:
- 所得割:前年の総所得を基準に設定
- 資産割:固定資産なども影響
- 均等割:世帯人数による一定額
年収130万の場合の保険料の目安
年収130万円における国民健康保険料は、具体的な計算が必要です。特に所得控除や実際の保険料の試算を理解することが重要です。
所得控除について
所得控除は、課税対象となる所得を減少させる要素です。国民健康保険料を計算する際には、以下のような控除が適用されます。
- 基礎控除: 所得から一定額を引くことで、課税所得を減らす効果があります。
- 配偶者控除: 配偶者がいる場合、その分も考慮されます。
- 扶養控除: 扶養家族の人数によって変動し、より多くの控除が受けられます。
これらの所得控除は、年収130万円の場合でも影響します。正確な金額を把握するためには、自身の状況に応じた確認が不可欠です。
実際の保険料の試算
年収130万円に対する国民健康保険料は、おおよそ以下のようになります。この金額は地域や加入時期によって異なるため、一例として参考にしてください。
| 項目 | 金額(円) |
|---|---|
| 所得割 | 45,000 |
| 均等割 | 30,000 |
| 資産割 | 15,000 |
| 合計 | 90,000 |
国民健康保険料の変動要因
国民健康保険料は、さまざまな要因によって変動する。具体的には、所得の変化や地域差が大きな影響を及ぼす。
所得の変化
所得が増減すると、国民健康保険料もそれに応じて変わる。例えば、年収130万円の場合、以下のような要素が影響する:
- 所得割: 所得に基づいて計算されるため、年収が上昇すると保険料も増加する。
- 均等割: 家族構成によって決まり、一人あたり固定額で課税される。
- 資産割: 保有資産に基づく追加料金が発生する場合もある。
これらを考慮すると、自営業者やフリーランスの場合は特に注意が必要だ。また、控除(基礎控除など)を適用すれば実質負担が軽減されることもある。
地域差
地域ごとに国民健康保険料は異なる。各自治体で設定された保険料率によって左右され、その差はかなり大きい。たとえば、
- 都市部: 生活コストが高いため、高い保険料になる傾向がある。
- 地方部: 一般的に低めであり、その分負担も軽く済む場合が多い。
年収130万の人が知っておくべきこと
年収130万円の方々は、国民健康保険料に関して重要な情報を把握する必要があります。特に、保険料軽減措置や申請方法について詳しく理解することで、負担を軽減できます。
保険料軽減措置
保険料軽減措置は、所得状況に応じて適用される制度です。具体的には以下のような項目があります。
これらの措置によって、実際に支払う保険料が大幅に削減できる可能性があります。私たち自身も、自分たちの状況を確認しながら利用可能な手続きを検討しましょう。
申請方法
保険料軽減措置を受けるためには、適切な申請手続きが必要です。一般的な流れは以下になります。
- 必要書類を準備します。具体的には、所得証明書や資産証明書などです。
- お住まいの市区町村役場で申請します。多くの場合、一括して提出できます。
- 審査後、結果通知が送付されます。この際、承認された場合は、新しい保険料額のお知らせも届きます。
結論
年収130万円の方々にとって国民健康保険料は避けて通れない重要なテーマです。私たちが理解しておくべきことは、所得や地域によって保険料が変動するため、自分に合った計算方法を把握することです。
また、各種控除や軽減措置を活用すれば、実際の負担を大幅に軽減できる可能性があります。必要な手続きを踏むことで、適正な保険料を支払いながらも安心して医療サービスを受けられる環境を整えることができます。
これからも国民健康保険についての知識を深めていくことで、より良い選択ができるよう努めていきましょう。