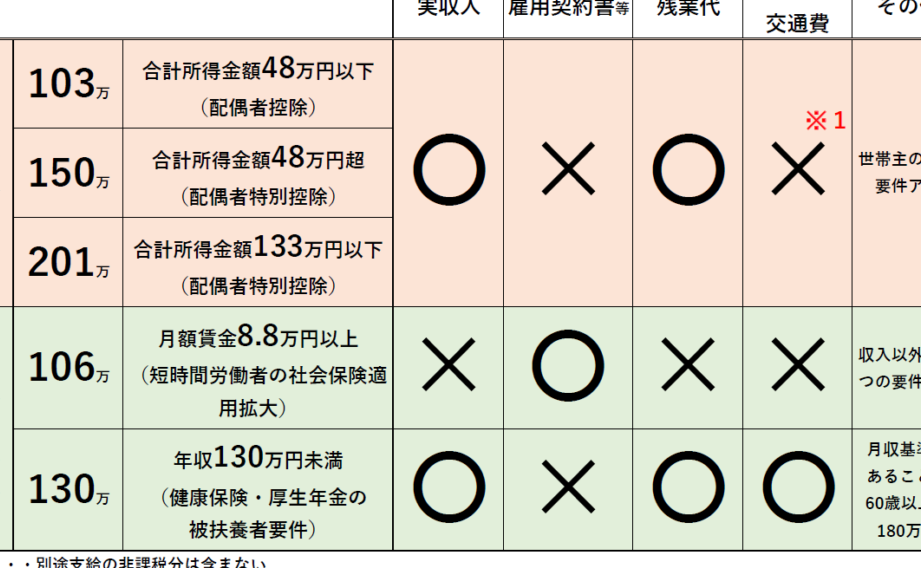
扶養家族を持つ私たちにとって、健康保険料は重要な関心事です。**扶養家族の健康保険料はいくらか**を理解することは、家計管理や将来の計画において欠かせない要素となります。多くの人がこの費用について疑問を抱いていることでしょう。
扶養家族の健康保険料はいくら
扶養家族の健康保険料は、加入する保険の種類や収入によって異なる。具体的な金額を把握することが重要だ。以下に、一般的なケースを示す。
- 国民健康保険の場合: 所得に応じた基準で計算されるため、年収が高いほど保険料も高くなる。
- 社会保険の場合: 従業員と雇用主がそれぞれ負担する形式であり、給与から天引きされる。通常、扶養者一人当たりの負担割合は約50%程度だ。
年間の健康保険料は数万円から十数万円になることが多い。例えば、一人あたり月額1万5000円の場合、年間で18万円となる。また、扶養家族が増えるにつれて、その分だけ費用も増加する点に注意が必要だ。
健康保険制度の基本
健康保険制度は、医療費の負担を軽減するために設けられています。私たちが加入する保険によって、扶養家族の健康保険料も異なることがあります。
健康保険の種類
日本には主に二つの健康保険があります。一つ目は国民健康保険で、自営業者やフリーランスの方々が加入します。所得に応じて保険料が変動し、年収が高いほど支払額も増えます。
二つ目は社会保険で、企業に勤務している人々が対象です。ここでは従業員と雇用主がそれぞれ約50%ずつ負担します。このように、加入する健康保険によって扶養家族の負担額にも差が出ます。
扶養家族の定義
扶養家族とは、経済的に依存している家族を指します。具体的には以下のような場合です:
扶養家族の健康保険料の計算方法
扶養家族の健康保険料は収入や家族構成によって異なるため、正確に計算することが重要です。ここではその具体的な計算方法を見ていきます。
収入に基づく計算
扶養家族の健康保険料は年収に応じて決まる。国民健康保険の場合、前年の所得から算出されるため、例えば年収が300万円の場合、年間約10万円から15万円程度となることが一般的です。一方で、社会保険では給与から直接引かれる形になり、例えば月給30万円なら月額約1万5000円程度になることがあります。このように、収入が高いほど負担も大きくなる点には注意が必要です。
健康保険料の負担軽減策
扶養家族を持つ私たちにとって、健康保険料の負担は大きな関心事です。ここでは、健康保険料を軽減するための具体的な方法を見ていきます。
公的支援制度
公的支援制度には多くの種類があります。例えば、以下のようなサポートが存在します。
- 低所得者向け助成金: 所得が一定基準以下の場合、助成金が受けられることがあります。
- 子ども医療費助成: 子どもの医療費が一部または全額免除される場合があります。
- 高齢者向け割引: 高齢者に対して特別料金や割引が適用されることがあります。
これらの制度を利用することで、扶養家族の健康保険料を抑えることが可能です。また、市区町村によって異なるため、自分たちに該当する制度について確認することが重要です。
国民健康保険との違い
国民健康保険と社会保険では、負担内容や計算方法が異なります。主な違いは以下の通りです。
- 加入条件: 国民健康保険は自営業者や失業中の人々が対象であり、一方で社会保険は企業に雇用されている従業員向けです。
- 負担割合: 社会保険では雇用主と従業員で半分ずつ負担します。それに対し国民健康保険では個人全額自己負担になります。
- 収入基準: 国民健康保険は前年所得から計算し、高所得者ほど高額になります。一方で社会保険の場合、月給から直接引かれる形になります。
まとめ
扶養家族の健康保険料について、私たちはその重要性を確認しました。特に、扶養家族が持つ健康保険料の金額は加入する保険によって異なることが重要です。国民健康保険では年収に応じて計算されるため、収入が増えるほど負担も大きくなります。また、社会保険の場合は雇用者と従業員で費用を分担します。
具体的には、扶養家族一人あたりの年間健康保険料は数万円から十数万円になることがあります。この費用は扶養家族の人数に比例して増加しますので、注意が必要です。例えば、年収300万円の場合、国民健康保険では約10万から15万円程度となる傾向があります。
さらに、公的支援制度も利用可能です。低所得者向け助成金や子ども医療費助成、高齢者向け割引などがあり、これらを活用することで扶養家族の健康保険料を抑えることができる点にも触れました。また、それぞれの健康保険制度についても理解することで、自分たちに合った選択肢を見つけやすくなります。
Conclusion
扶養家族の健康保険料について理解を深めることは私たちにとって非常に重要です。どの保険に加入するかで金額が変わり負担も異なります。また扶養家族の人数によっても費用が増加するため注意が必要です。
公的支援制度を上手に活用すれば健康保険料を軽減できる可能性があります。これからの計画や家計管理のためにも自分たちに最適な選択肢を見つけていきましょう。健全な未来のためには知識が力になります。