退職後の生活を考えると、**健康保険料はいくらかかるのか**という疑問が浮かびます。私たちは、退職後の経済的な不安を少しでも軽減したいと思っていますよね。特に健康保険は、医療費負担を大きく左右する重要な要素です。
健康保険料 退職後の基礎知識
退職後の健康保険料に関する基本情報を把握することは、私たちの生活において重要です。医療費負担を軽減し、安心した生活を送るためには、制度について理解が必要です。
健康保険とは
健康保険とは、病気や怪我になった際に医療費を助ける制度です。この制度は主に以下のような特徴があります。
- 加入義務: 日本では健康保険への加入が義務付けられている。
- 給付内容: 医療機関での診察や治療費用が一部カバーされる。
- 負担割合: 通常、自己負担は3割程度で、高額な医療費も一定額以上なら還付される。
健康保険は私たちの日常生活を支える重要な役割を果たしています。特に退職後は、この保障がどう変わるか理解しておくべきです。
退職後の保険の必要性
退職後には、新しい環境での収入源や生活スタイルが変化します。そのため、健康保険の確保がますます重要になります。以下の理由からも、その必要性は高まります。
- 医療費増加リスク: 高齢化によって医療サービス利用率が上昇し、自分自身や家族への医療ニーズも増加する。
- 経済的安定: 収入が減少する可能性がある中で、医療保障によって突発的な出費から身を守れる。
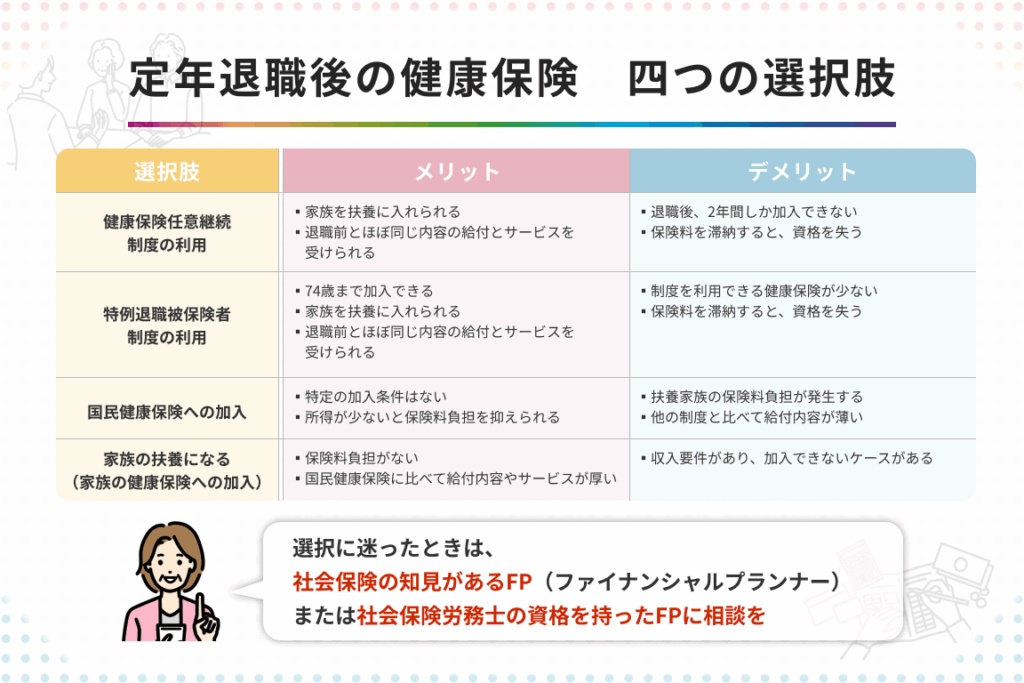
- 選択肢多様化: 退職後には国民健康保険など他の選択肢も検討し、自分に合ったプラン選びが求められる。
退職後の健康保険料の計算方法
退職後、健康保険料の計算は重要なステップです。私たちが理解しておくべきことは、それぞれの状況に応じて異なる計算方法があることです。
自営業者の場合
自営業者の場合、健康保険料は前年の所得に基づいて決まります。具体的には以下の要素を考慮します。
- 前年の所得: 所得額によって保険料が変動します。
- 加入する保険制度: 国民健康保険や任意継続被保険者など、選択肢があります。
- 世帯人数: 家族構成も影響し、扶養家族が多いほど負担が軽減される場合があります。
これらを元に、各市町村で定められた計算式を使って金額を算出します。具体的な金額例として、自営業者で年収400万円の場合、おおよそ月々2万5千円程度になることがあります。
会社員の場合
会社員として退職した場合、健康保険料は次のように計算されます。
- 最後の給与ベース: 最終的な給与から連動し、その金額で決まることが多いです。
- 任意継続制度利用時: 退職後も同じ健康保険に加入可能ですが、この際通常より高い自己負担割合になります。
- 地域差: 健康保険組合によって料金設定が異なるため、自分が属する組合を確認する必要があります。
健康保険に加入するメリット
健康保険に加入することは、退職後の生活で重要な選択です。特に、医療費の負担を軽減し、安心した生活を送るためには欠かせません。
医療サービスの利用
健康保険に入ると、さまざまな医療サービスが利用可能になります。例えば、以下のような利点があります。
- 診察料や治療費: 一般的な病院やクリニックで受ける診察が大幅に割引されます。
- 処方薬の補助: 薬局で購入する処方薬も、自己負担が軽くなることが多いです。
- 検査や手術: 必要な検査や手術も保険適用となり、高額な医療費を回避できます。
私たち自身が健康保険に加盟していることで、多くの場合、急病時でもスムーズに医療機関を利用できます。このような制度によって、大切な家族や自分自身の健康管理がしやすくなるでしょう。
経済的な安心感
退職後は収入が不安定になることがあります。そのため、健康保険への加入は経済的にも安心感を与えます。具体的には、
- 予期せぬ出費への備え: 突発的な病気や怪我による高額請求から身を守ります。
- 長期的コスト削減: 定期健診などで早期発見・早期治療につながり、大きな医療費発生リスクを減少させます。
- 家計への影響軽減: 家族全体の医療支出が抑えられれば、その分他の必要経費に充てることも可能です。
健康保険料を軽減する方法
退職後の健康保険料を軽減する方法について考えます。さまざまな選択肢があり、具体的な支援策や制度があります。
低所得者向け支援
低所得者には、特別な支援制度が用意されています。例えば、以下のようなサポートがあります。
- 国民健康保険の減免制度: 所得に応じて、保険料を最大で半額まで減免できることがあります。
- 医療費助成制度: 一部の自治体では、医療費の負担を軽減するために助成金を提供しています。
- 社会福祉協議会による相談窓口: 経済的に困難な状況の場合、専門家からアドバイスや支援を受けられます。
このように、利用可能な支援策は多岐にわたりますので、自分自身の状況と照らし合わせて確認しましょう。
他の保険制度との併用
他の保険制度との併用も効果的です。以下は具体例です。
- 任意継続被保険者制度: 退職前に加入していた健康保険を継続できます。この場合、自己負担割合が高くなることがありますが、一時的には安心感があります。
- 共済組合や組合健保との連携: 自営業者やフリーランスの場合、各種団体が提供するプランと併用できるケースもあります。
- 民間医療保険への加入: 特定のニーズに対応したプランで補完できます。この選択肢は、高額医療費発生時にも役立ちます。
Conclusion
退職後の健康保険料は私たちの生活において重要な要素です。経済的な安定を確保するためには適切なプラン選びが不可欠です。さまざまな制度や支援策を活用し、医療費負担を軽減する方法を理解しておくことで、安心した生活が実現できます。
今後も自身に合った健康保険制度について情報収集を続けることが大切です。私たちの健康と経済的安定のために、賢い選択を心掛けていきましょう。