退職後の健康保険選びは、私たちにとって大きな悩みの一つです。特に「国民健康保険」と「任意継続」どっちが安いか」を考えると、どちらを選べば経済的負担が少なくなるのか気になりますよね。それぞれの制度には特徴やメリットがありますが、自分に合った選択をするためにはしっかりとした情報収集が必要です。
退職後の健康保険の選択肢
退職後、私たちには主に二つの健康保険の選択肢がある。国民健康保険と任意継続だ。それぞれの制度には独自の特性や利点があり、自分たちに最適な選択をするためには情報収集が不可欠である。
国民健康保険
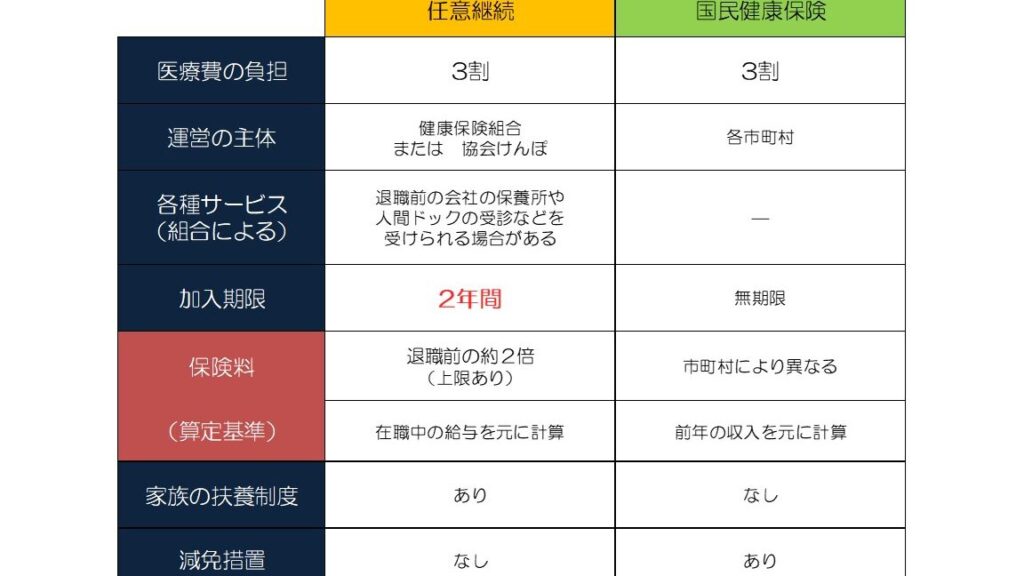
国民健康保険は、全国どこでも利用できる制度で、一定の所得に基づいて保険料が決まる。具体的には、前年の所得税額を基準として計算され、多くの場合は市区町村によって異なる。加入手続きも簡単で、退職後14日以内に申し込む必要がある。
- 保険料は前年所得に依存
- 所得割と均等割から構成
- 申請期限は退職から14日以内
任意継続
任意継続とは、前職場で加入していた健康保険を最大2年間継続できる制度だ。この制度を利用すると、医療費負担が軽減されることも多い。ただし、月々の保険料は全額自己負担となり、高額になることも考慮すべきだ。
- 前職場と同じ内容で保障
- 保証期間は最大2年
- 月々の負担が高くなる可能性あり
比較ポイント
私たちが両者を比較する際には以下のポイントを考慮すべきだ:
- 費用対効果:それぞれの月々の支払い総額を比較し、自分たちに合うプランを見つける。
- 保障内容:治療費や入院時の日額補償など、それぞれ何がカバーされているか確認する。
- 将来計画:今後どういった医療サービスを受けたいか、そのニーズによって選択肢も変わる。
国民健康保険の特徴
国民健康保険は、全国どこでも利用できる公的な医療保険制度です。加入手続きは退職後14日以内に行う必要があり、前年の所得に基づいて保険料が決まります。ここでは、この制度の主要な要素について詳しく説明します。
対象者と加入条件
国民健康保険の対象者には、自営業者やフリーランス、無職の方などが含まれます。また、退職した場合も、新たにこの制度へ加入できます。加入条件としては以下があります。
- 住民票があること
- 他の健康保険に未加入であること
- 退職から14日以内に手続きを行うこと
これらを満たすことで、国民健康保険への加入が可能です。
保険料の計算方法
国民健康保険の保険料は前年の所得を基準に算出されます。具体的には、市区町村ごとに設定された基準額によって異なります。このため、地域によって支払額も変わります。計算方法には以下があります。
- 所得割:前年所得×所定割合
- 均等割:世帯人数×一定額
- 平等割:世帯あたり固定額
任意継続の特徴
任意継続は退職後も前職場の健康保険を維持できる制度です。最大2年間、同じ保障内容で継続可能ですが、保険料は自己負担となります。このため、費用面での検討が欠かせません。
対象者と加入条件
任意継続の対象者には、退職した従業員やその家族が含まれます。加入には以下の条件があります。
これらを満たすことで、スムーズな手続きが可能です。また、自営業やフリーランスの場合は、この制度を利用できない点にも注意が必要です。
保険料の計算方法
任意継続の場合、保険料は前職場で支払っていた金額と同等になります。具体的な計算方法は次の通りです。
どっちが安いのか
国民健康保険と任意継続のコストを比較することは重要です。各制度には異なる費用構造があるため、適切な選択をするために具体的な金額を把握しましょう。
具体的な金額比較
国民健康保険の保険料は、市区町村ごとに異なる基準で計算されます。前年の所得に基づき、以下の要素で決まります:
- 所得割:前年の所得に応じて課税
- 均等割:加入者数による固定額
- 平等割:全世帯に対して一定額
たとえば、東京都の場合、平均的な月々の保険料は約25,000円前後です。一方、任意継続では退職時に支払っていた金額がそのまま適用されます。この場合、例えば前職場で月30,000円支払っていたなら、その額が自己負担となります。
| 健康保険制度 | 月々の平均保険料 |
|---|---|
| 国民健康保険 | 約25,000円 |
| 任意継続 | 約30,000円 |
このように見ると、国民健康保険が経済的には有利と言えそうです。しかし、それぞれ個人の状況によっても変わるため、一概には決められません。
その他の費用考慮
医療機関を利用した際に発生する自己負担分も考慮すべきです。国民健康保険の場合、多くの場合3割負担ですが、高齢者や特定疾患の場合は異なる割合になることがあります。一方、任意継続でも基本的には同様ですが、自分自身で保障内容を確認しないといけません。
結論
退職後の健康保険選びは非常に重要な決断です。国民健康保険と任意継続のそれぞれの特徴をしっかり理解し自分たちの状況に合った選択をすることが求められます。費用や保障内容を総合的に考慮することで、より良い選択ができるでしょう。
私たちは具体的な金額や条件を比較しながら、自分たちに最適なプランを見つけることが大切です。無理なく安心して医療サービスを受けられるように、情報収集と計画がカギとなります。