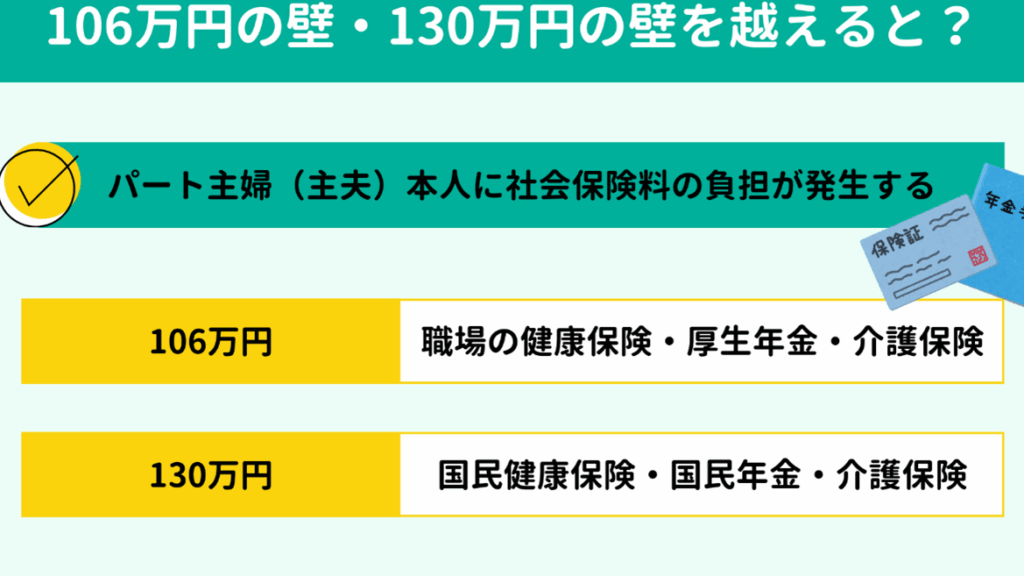
年収130万の方々にとって、国民健康保険料は無視できない重要な要素です。私たちが生活していく上で、医療費の負担を軽減するためには、この保険料について理解しておくことが不可欠です。では、実際に年収130万の場合、どれくらいの保険料が必要になるのでしょうか?
年収130万での国民健康保険料に関する概要
年収130万円の場合、国民健康保険料は重要な要素です。この年収帯では、保険料がどのくらいになるかを理解することが大切です。具体的には以下のようなポイントがあります。
- 所得割: 所得に応じた負担です。年収130万円の場合、一般的には約10%前後の所得割が適用されます。
- 資産割: 保有資産によって影響を受ける部分もあります。この場合、資産が多いほど保険料は高くなる可能性があります。
- 均等割: 世帯人数に基づいて計算されます。世帯内に加入者が増えると、この部分も変動します。
これらの要因を考慮すると、実際の保険料は地域や世帯構成によって異なります。また、市区町村ごとに細かい設定や規定があります。
さらに、特定の条件下では減免制度も存在します。例えば、高齢者や障害者の場合、一部または全額が免除されるケースがあります。このため、自分自身や家族の状況を把握しながら申請手続きを行うことが肝心です。
年収130万の人が支払う国民健康保険料の計算方法
年収130万の場合、国民健康保険料は具体的に計算する必要があります。その際、いくつかの要素を考慮しなければなりません。
保険料の計算に必要な要素
国民健康保険料を計算するためには、以下の要素が不可欠です:
- 所得割:年収に基づき、約10%前後で設定される。
- 資産割:所有する資産に応じて変動し、地域によって異なる。
- 均等割:世帯人数によって決まる固定費用。
これらの要素が組み合わさり、最終的な保険料が算出されます。状況によっては、高齢者や障害者向けの減免制度も利用可能です。
具体的な計算例
例えば、年収130万円で構成された世帯では次のように計算できます:
- 所得割:約13万円(130万×10%)
- 資産割:例えば5,000円(地域ごとに異なる)
- 均等割:2人世帯の場合、一人当たり約25,000円
この場合、
| 項目 | 金額 |
|---|---|
| 所得割 | 13,000円 |
| 資産割 | 5,000円 |
| 均等割 | 50,000円 (25,000円 × 2) |
| 合計 | 68,000円 |
国民健康保険の特徴とメリット
国民健康保険は、医療費の負担を軽減するための重要な制度です。特に年収130万円の場合、この保険がどのように役立つか理解することは不可欠です。
健康保険のカバー範囲
国民健康保険には、以下の主要なカバー範囲があります。
- 一般診療: 通常の病院で受ける診察や治療。
- 入院費用: 医療機関で入院した際の費用が一部補助されます。
- 処方薬: 医師によって処方された薬剤も対象となります。
- 予防接種: 特定のワクチン接種が無料または低額で受けられます。
このように、国民健康保険は多岐にわたる医療サービスを提供し、私たちの日常生活を支えます。また、急な病気や事故があった場合にも安心感があります。
経済的なメリット
国民健康保険には経済的なメリットも多く含まれています。具体的には、
- 医療費負担軽減: 自己負担割合が大幅に下がり、高額な医療費でも安心して受診可能です。
- 減免制度: 収入や資産状況によっては、保険料が減額される可能性があります。
- 家族全員対象: 世帯単位で加入できるため、一人当たりの負担も軽減されます。
年収130万での生活への影響
年収130万円という水準では、生活にさまざまな影響が出る。特に国民健康保険料は、その重要な要素だ。私たちは、この金額での生活がどのように変わるかを見ていく。
まず、国民健康保険料は、所得割・資産割・均等割の3つで構成されている。具体的には、所得割が約10%前後となり、保有資産によって資産割も変動する。そして、世帯人数に基づく均等割が加わる。このため、地域や世帯構成によって実際の支払額は異なる。
次に、高齢者や障害者向けの減免制度も忘れてはいけない。これらの制度を利用すれば、一部負担を軽減できる可能性がある。申請手続きは必須だが、それによって経済的負担を和らげられるかもしれない。
また、医療サービスへのアクセスも重要なポイントだ。私たちが受けられる医療サービスには一般診療や入院費用など多岐にわたるものがあり、不測の事態にも備えられる。そのため、この保険料分を投資と考えることもできる。
結論
年収130万の私たちにとって国民健康保険料は避けて通れないものです。これを理解することで医療費の負担を軽減し、安心した生活を送ることができます。所得割や資産割、均等割という要素が影響しあいながら計算されるため、個々の状況に応じた正確な把握が大切です。
また高齢者や障害者向けの減免制度も活用することでさらに経済的な負担を和らげることができるでしょう。この保険料は単なる支出ではなく、未来への投資とも考えられます。私たち全員が知識を深め、賢く利用していきたいですね。