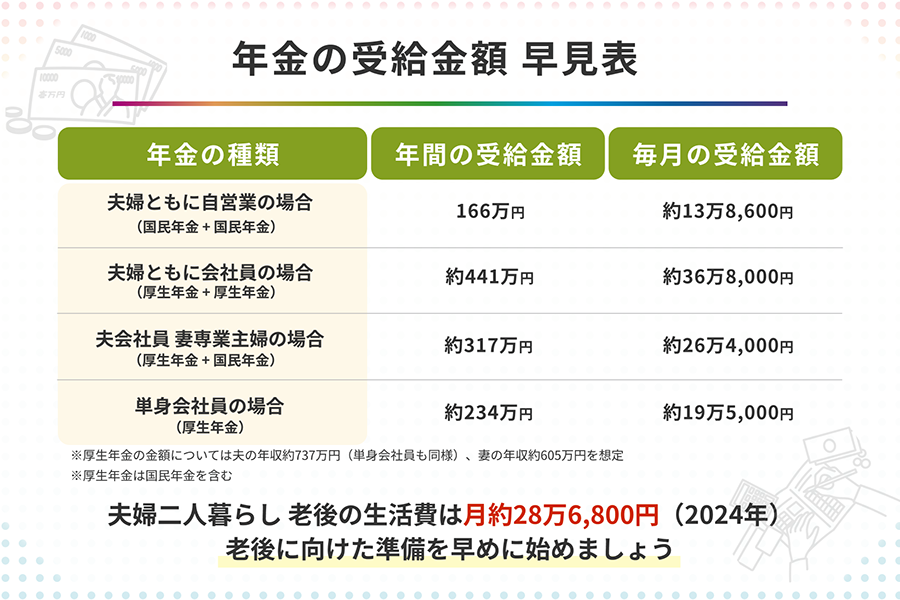
年金生活を迎えると、私たちの健康保険についての理解がますます重要になります。**年金生活 健康保険 いくら**という疑問は、多くの人々にとって避けて通れないテーマです。果たして、どれだけの費用がかかるのでしょうか?私たちはこの問題を深掘りし、必要な情報を提供します。
年金生活とは
年金生活は、主に退職後の収入源として年金を受け取る状態を指します。私たちの多くが迎えるこの時期には、健康保険や生活費などさまざまな経済的側面が関わってきます。
年金の種類
年金にはいくつかの種類があります。以下に代表的なものを示します。
- 国民年金: 日本国内に住む20歳以上60歳未満のすべての人が加入する公的年金。
- 厚生年金: 会社員や公務員などが加入し、所得に基づいた給付額が支給される制度。
- 共済年金: 公務員や特定団体職員向けの制度で、独自の給付内容があります。
これらの年金はそれぞれ異なる条件と受給資格がありますので、自分に合った選択肢を理解することが重要です。
年金の受給資格
年金を受け取るためには一定の条件を満たす必要があります。具体的な条件は以下です。
- 加入期間: 国民年金の場合、最低10年間の保険料納付が求められます。
- 年齢要件: 基本的には65歳から受給可能ですが、一部早期受給も選択できます。
- 特例措置: 障害者や遺族の場合、それぞれ異なる特例があります。
健康保険の概要
健康保険は、医療費を軽減するために重要な役割を果たします。年金生活者にとって、健康保険の理解は不可欠です。
健康保険の種類
日本には主に以下のような健康保険が存在します。
- 国民健康保険: 自営業者や無職者が加入し、地域で運営される。
- 厚生年金健康保険: 会社員や公務員が対象で、企業が半分負担する。
- 共済組合: 公務員向けの独自制度で、特定の条件を満たす必要がある。
各種健康保険によって提供されるサービスや補償額には違いがあります。例えば、国民健康保険の場合、自営業者は全額自己負担ですが、厚生年金の場合は企業負担があります。この差異を知ることで、自身に適した選択肢を見つけられます。
健康保険の必要性
私たちには、病気や怪我から回復するために医療へのアクセスが必要です。そのためにも健康保険への加入は不可欠です。具体的には次の理由があります:
- 医療費用を大幅に軽減できる
- 定期的な健診や予防接種も受けられる
- 突発的な病気への備えとして安心感を得られる
年金生活における健康保険の重要性
年金生活では、健康保険が大きな役割を果たします。私たちの医療費用を軽減し、安心して生活できる基盤を提供します。
健康保険がカバーするもの
健康保険は以下の内容をカバーします。
- 医療費用: 診察料や入院費、手術費など。
- 薬剤費用: 処方された薬の一部負担。
- 検査・診断: 検査結果に基づく診断と治療。
- 予防接種: 一部のワクチン接種が無料または低額で受けられる。
これらのサービスにより、突発的な病気や怪我にも備えられます。医療機関で使用する際、大部分の費用は保険によって補填されます。
年金生活者に必要な医療サービス
年金生活者には特定の医療サービスが必要です。例えば:
- 定期健診: 健康状態を維持するために重要です。
- 慢性疾患管理: 高血圧や糖尿病など、長期的な治療が必要な疾病への対応。
- リハビリテーション: 事故後や手術後の回復支援。
年金生活と健康保険の関連性
年金生活において、健康保険は重要な役割を果たします。経済的安定を確保し、医療サービスへのアクセスを容易にするためには、適切な健康保険の選択が欠かせません。
経済的な観点
年金生活者にとって、医療費用の負担軽減は非常に重要です。具体的には、以下のような点が挙げられます。
- 医療費用の自己負担額が少なくなる
- 定期健診や予防接種などの利用促進
- 突発的な病気への備えとして安心感を提供
このように、健康保険によってカバーされる範囲が広いほど、私たちの経済的リスクも減少します。また、高齢者向けの特別なサービスや助成制度も存在し、それらを活用することでさらにコスト削減が可能です。
精神的な健康
年金生活では、精神的健康も大切です。医療サービスへのアクセスは、不安やストレスの軽減につながります。例えば、
- 定期健診で早期発見・治療が可能
- メンタルヘルスサポートが受けやすくなる
- 社会とのつながりを持つ機会が増える
健康保険料金の概算
健康保険料金は、年金生活者にとって重要な経済的要素です。具体的な負担額や計算方法を理解することで、より良い医療サービスへのアクセスが可能になります。
年金生活者の負担額
年金生活者の健康保険料は、以下の要素によって異なります。
- 年金種類: 国民年金、厚生年金などで費用が変動。
- 加入期間: 加入していた期間が長いほど安定した支給。
- 所得状況: 所得に応じて保険料が調整されることがあります。
例えば、国民健康保険の場合、月々の支払いは数千円から数万円まで幅広く、それぞれの条件によって決まります。また、高齢者向けに設けられた助成制度も利用すると、総負担を軽減できる場合があります。
健康保険料の計算方法
健康保険料は一般的に次のように計算されます。
- 基準となる所得を確認: 所得税申告書などから基準額を明確化します。
- 適用される率を掛け算: 各地域や制度ごとに設定された割合(例:10%)で計算します。
- 扶養家族数を考慮: 扶養している家族がいる場合、その人数分も加味されます。
具体的には、
| 要素 | 説明 |
|---|---|
| 基準所得 | 今年度または前年度の所得 |
| 適用率 | 地域によって異なる割合 |
| 扶養家族数 | 家族一人あたり一定額引かれる |
結論
年金生活における健康保険の理解は私たちの生活に欠かせない要素です。医療費用を軽減し必要なサービスへのアクセスを提供することで、安心した生活を送る手助けとなります。
健康保険料は年金や所得状況によって異なるため自身の状況に合ったプランを選ぶことが重要です。また特別なサービスや助成制度も活用し、経済的負担を軽くする工夫が求められます。
私たち全員が健康で充実した年金生活を送れるよう適切な情報収集と準備が大切です。