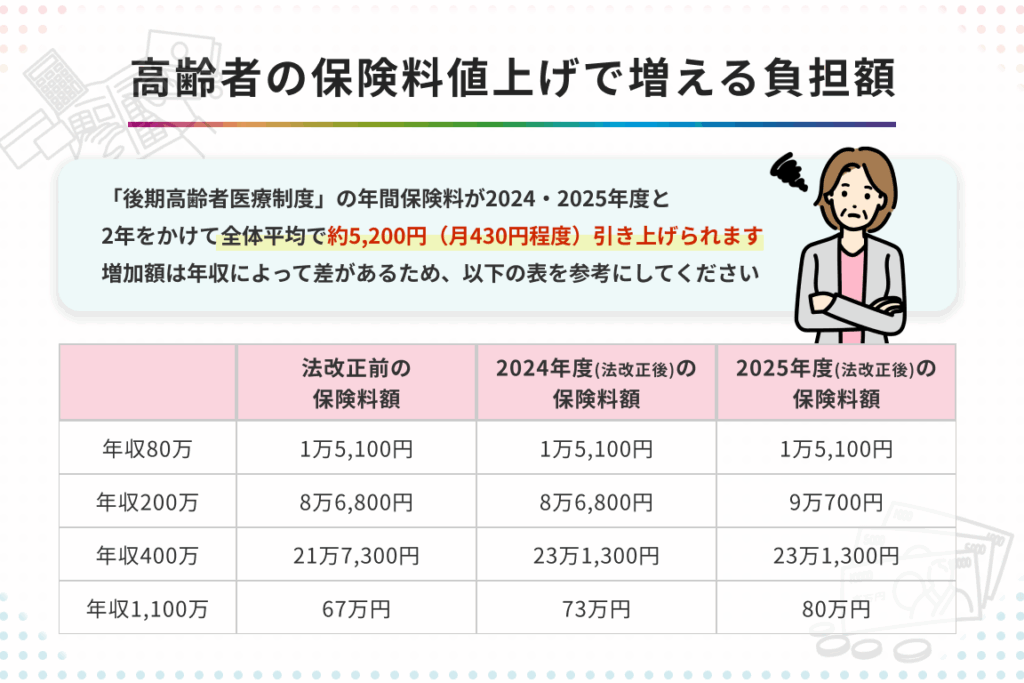
75歳を迎えると、私たちの健康保険料がどのように変わるのか気になりますよね。特に年金生活が始まるこの時期は、経済的な負担を軽減するためにも、正確な情報が必要です。この記事では、**75歳からの健康保険料はいくら**というテーマについて詳しく解説します。
75歳からの健康保険料の概要
75歳から適用される健康保険料は、年齢や収入に応じて異なる。一般的に、75歳以上の高齢者には後期高齢者医療制度が適用され、この制度に基づいて保険料が決まる。この保険料は、前年の所得を基準として計算されるため、前年の収入状況が影響する。
具体的な金額については以下の要素が関わる:
- 所得階層: 所得が高いほど保険料も上昇。
- 居住地域: 地域によっても料金体系に差異あり。
- 家族構成: 同一世帯内での人数によって変動。
また、平均的な健康保険料は月々約1万5千円から3万円程度である。ただし、この額は各自治体によって設定されているため、実際には確認が必要だ。さらに、医療費負担軽減措置や助成制度も存在し、それらを利用すれば経済的負担を軽減できる可能性がある。
健康保険料の計算方法
健康保険料は、主に年齢や所得に基づいて計算されます。私たちは、この情報をもとに具体的な金額を把握できます。
年齢別の保険料
75歳以上の場合、健康保険料は段階的に変わります。以下のような年齢層によって異なる料金が設定されています:
- 75歳から79歳: 平均的な月額保険料は約1万5千円から2万円。
- 80歳以上: 月額保険料は2万円から3万円程度になることが多い。
このように、年齢ごとの違いを理解することで、自分の負担を見積もりやすくなります。
所得に基づく保険料
所得によっても健康保険料が影響を受けます。前年の所得が基準となり、次のような階層があります:
- 低所得者層: 月額1万5千円未満。
- 中間所得層: 月額2万5千円前後。
- 高所得者層: 最高で月額3万円以上になる場合もある。
健康保険の種類
私たちは、健康保険には主に公的健康保険と私的健康保険があることを理解しています。これらの種類は、それぞれ異なる特徴や利点を持っています。
公的健康保険
公的健康保険は、日本国民全員が加入する制度です。この制度には以下のような特徴があります。
- 医療費の負担軽減: 公的健康保険では、多くの場合、医療費の自己負担割合が低く設定されています。
- 安定したサービス: 全国どこでも同じ水準の医療サービスを受けることができます。
- 所得に応じた料金設定: 保険料は前年の所得に基づき計算され、低所得者層にも配慮されています。
また、公的健康保険には後期高齢者医療制度も含まれています。この制度では、75歳以上の高齢者向けに特化した医療保障を提供し、高齢者特有のニーズにも対応しています。
私的健康保険
私たちが考える私的健康保険は、民間企業によって提供されるオプションです。こちらには次のような特徴があります。
- 柔軟性: 自分に合ったプランを選ぶことで、必要なカバー範囲や支払い方法を調整できます。
- 追加保障: 医療費以外にも入院日額や手術補償など、様々な保障内容を選択できます。
- 迅速な対応: 一般的に、公立病院よりも早い診察や治療が期待できる場合があります。
健康保険料の負担軽減策
健康保険料の負担を軽減するために、いくつかの対策があります。これらの策を利用することで、経済的な圧迫感を和らげることが可能です。
- 医療費助成制度: 各自治体では、高齢者向けに医療費助成が行われています。この制度を活用すると、自己負担額が大幅に減少します。具体的には、所得や家族構成によって異なる条件がありますので、自分たちが該当するか確認してみましょう。
- 低所得者向け支援: 低所得者層には特別な支援があります。例えば、一部または全額免除される場合もあります。申請手続きも簡略化されていることが多いので、気になる方は早めに調べておくと良いでしょう。
- 後期高齢者医療制度の利用: この制度は75歳以上の方々を対象としており、安定した医療サービスを提供します。また、保険料も年齢や収入に応じて変動していますので、自分たちの状況に合った情報を得ることが重要です。
- 健康診断や予防接種: 定期的な健康診断や予防接種にも助成金が出る場合があります。これにより未然に病気を防ぎ、大きな医療費発生リスクを抑えることができます。一度自分たちの地域でどんなサポートがあるか調べてみましょう。
まとめ
この記事では、75歳からの健康保険料について詳しく説明します。まず、75歳以上の方は後期高齢者医療制度に基づく保険料が適用されます。この制度では、年齢や収入によって保険料が異なります。具体的には、月額保険料は約1万5千円から3万円程度です。
次に、所得階層ごとの詳細を見ていきましょう。低所得者層の場合、月額1万5千円未満、中間所得層は2万5千円前後、高所得者層は最高で月額3万円以上となります。このため、自分の収入に応じた負担を見積もることが重要です。また、居住地域や家族構成も影響しますので、それぞれ確認する必要があります。
さらに、公的健康保険と私的健康保険の違いにも触れています。公的健康保険では全国どこでも同じ水準の医療サービスを受けられる一方で、私的健康保険では柔軟なプラン選択や追加保障が可能です。このような情報を理解することで、自分に最適な選択肢を見つけられます。
また、高齢者向けの医療費助成制度についても紹介しています。多くの自治体では自己負担額を軽減するための支援があります。一部または全額免除される場合もあり、このサポートを利用することで経済的負担が減少します。そして定期的な健康診断や予防接種にも助成金が出ることがありますので、その活用法について調べる価値があります。
Conclusion
75歳からの健康保険料について理解を深めることは私たちにとって重要です。年齢や所得によって異なる保険料を把握することで、経済的な負担を軽減しやすくなります。また公的健康保険や私的健康保険の特徴を知ることで、自分に合った選択肢を見つける手助けになります。
さらに地域ごとの医療費助成制度も活用しながら、定期的な健康診断や予防接種で病気の予防にも努めましょう。これらの情報が、安心して高齢期を過ごすための一助となれば幸いです。