国民健康保険に加入している自営業者の皆さん、医療費の負担について考えたことはありますか?特に40歳を迎えると、健康管理がますます重要になります。私たちが知っておくべきことは、医療費の一部負担金の割合です。この割合は、自営業者としてどれだけの経済的影響を受けるかに直結します。
国民健康保険の概要
国民健康保険は、全ての国民が医療サービスを受けられるように設計された制度です。この保険は、自営業者や非正規雇用者も含め、誰でも加入可能です。
国民健康保険とは
国民健康保険とは、日本に住むすべての人が医療費を軽減するための社会保障制度です。加入者は、病気やけがによる医療費を一定割合で負担します。例えば、一般的な医療機関では3割負担となりますが、高齢者や特定の条件に該当する場合には異なる負担割合があります。また、自己負担額には上限が設定されており、高額な医療費が発生した際にも安心です。
医療費の負担金の仕組み
医療費の負担金は、国民健康保険制度において重要な役割を果たします。我々が知っておくべき基本的なポイントがあります。
負担金の割合
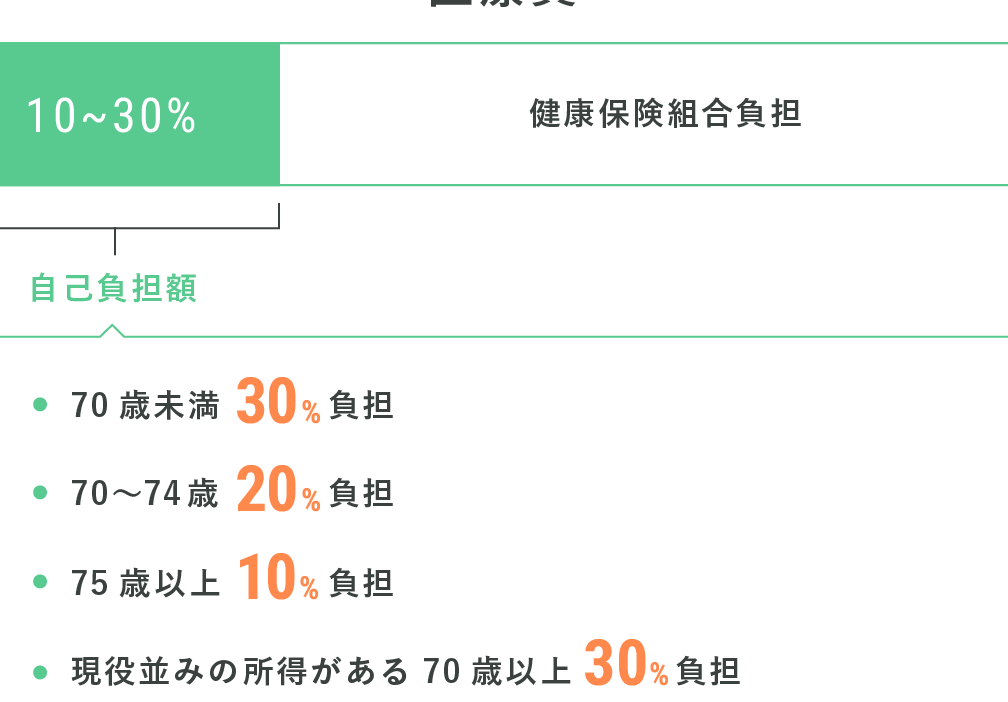
一般的に、医療費の自己負担額は3割です。この割合は、多くの場合、自営業者や他の加入者にも適用されます。ただし、特定の条件に該当する場合には異なる割合が適用されることもあります。例えば、高齢者や障害者の場合、自己負担率が低く設定されています。また、以下の点も考慮する必要があります:
自営業者特有の負担
自営業者として活動する我々には、独自の経済的圧力があります。企業型保険とは異なり、自営業者は全てを自身で管理しなければならないため、以下のような事項を考慮すべきです。
40歳の医療費の実態
40歳になると、健康管理がより重要になります。この年齢層における医療費負担は、特に自営業者にとって大きな影響を与えます。
年齢による負担の違い
年齢によって医療費の自己負担割合に違いがあります。一般的には、40歳以上の人々は以下のような負担割合が適用されます。
- 3割負担: 基本的な医療サービスで多くの場合、この割合が適用されます。
- 2割負担: 高齢者や特定条件を満たす場合、一部はこの低い割合です。
- 全額自己負担: 自由診療や一部処方薬では全額自己負担となります。
このような状況から、自営業者は健康維持への意識を高め、必要な医療サービスを受けるための経済計画を立てることが求められます。
具体的な医療費の例
具体的な医療費について考えてみましょう。以下に代表的な治療や検査ごとの平均的な自己負担金額を示します。
| 医療サービス | 平均総額(円) | 自己負担金(円) |
|---|---|---|
| 診察料 | 5,000 | 1,500 |
| 血液検査 | 10,000 | 3,000 |
| CTスキャン | 30,000 | 9,000 |
| MRI | 50,000 | 15,000 |
国民健康保険のメリットとデメリット
メリット
- 医療サービスへのアクセスが向上: 国民健康保険に加入することで、病気やけがに対して必要な医療サービスを受けやすくなります。
- 経済的負担の軽減: 医療費は通常3割負担で済むため、高額な治療も手が届きやすくなります。
- 自己負担額の上限設定: 高額医療費制度により、一定金額以上の自己負担が発生した場合、その後の支払いが軽減されます。
- 定期的な健康診断の促進: 保険によって定期的に健康診断を受けることが奨励され、早期発見・早期治療につながります。
デメリット
- 一部自由診療で全額自己負担: 自由診療や特定薬剤の場合、全て自己負担となり、思わぬ出費が生じる可能性があります。
- 収入変動による影響: 自営業者は収入が不安定であるため、急激な医療費発生時に経済的圧力を感じることがあります。
- 高齢化による将来不安: 年齢とともに医療費は増加し、それに伴う保険料も上昇する傾向があります。このことは長期的な計画を難しくします。
- 複雑な手続きとルール: 保険制度自体には複雑さがあり、新しい規則や条件について常に把握しておく必要があります。
まとめ
自営業者として国民健康保険に加入することは、医療費の負担を軽減するための重要な手段です。特に40歳になると健康管理が一層重要になり自己負担金の割合が経済的影響を与えることもあります。
私たちは、医療サービスへのアクセス向上や経済的負担の軽減といったメリットを最大限活用しつつ、自身の状況に応じた計画を立てる必要があります。適切な理解と準備があれば、将来の不安を和らげながら健康維持につなげることができるでしょう。