私たちの健康は何よりも大切ですが、保険選びは難しいことがあります。特に「国民健康保険と健康保険 どちらが得」かを考えると、悩む方も多いでしょう。どちらの制度にもメリットやデメリットがあり、自分に合った選択をするためには情報が必要です。
国民健康保険の概要
国民健康保険は、日本の公的医療保険制度の一つです。私たちは、全国民が加入することを目的としており、自営業者や無職者なども対象となります。
特徴
国民健康保険にはいくつかの特徴があります。以下にその主なポイントを挙げます。
- 誰でも加入可能: 自営業者や学生、無職など幅広い層が対象。
- 地域による運営: 各自治体が運営し、地域ごとに異なる保険料やサービスがある。
- 医療費負担: 医療機関で受けた診察や治療に対して高額な自己負担はなく、一般的に70%が保険適用される。
このように、国民健康保険は多様な加入者を支えるために設計されています。
保険料の計算方法
国民健康保険の保険料は、所得や家族構成によって決まります。具体的には次の要素が影響します。
- 前年所得: 所得税申告書を基に計算され、高所得者ほど高い負担となる。
- 住民票: 住んでいる地域によっても変動するため、自分が属する自治体で確認必須。
- 世帯人数: 世帯全体の人数も考慮され、多くの場合、一人当たりの負担額は低減する傾向。
健康保険の概要
健康保険は日本における重要な医療保障制度です。私たちが安心して医療サービスを利用できるよう、さまざまな特徴があります。
特徴
健康保険には以下のような特徴があります:
- 加入対象:正社員やパートタイム労働者、自営業者など、幅広い職業の人々が加入できます。
- 給付内容:医療機関で受けた診察や治療に対し、原則として70%が保険適用されます。
- 地域差:運営は各自治体によって異なるため、提供されるサービスや保険料も地域によって変わります。
これらの特徴から、多くの人々が安心して医療を受けられる環境が整っています。
保険料の計算方法
保険料の計算方法はシンプルですが、いくつかの要因が影響します。具体的には以下の点を考慮します:
- 前年所得:昨年の所得によって、支払うべき保険料が決まります。
- 住民票:居住地に基づいても料金が異なる場合があります。
- 世帯人数:家族構成によっても負担額が変動します。
国民健康保険と健康保険の比較
国民健康保険と健康保険には、さまざまな違いがあります。これから、それぞれの特徴を詳しく見ていきます。
保険料の違い
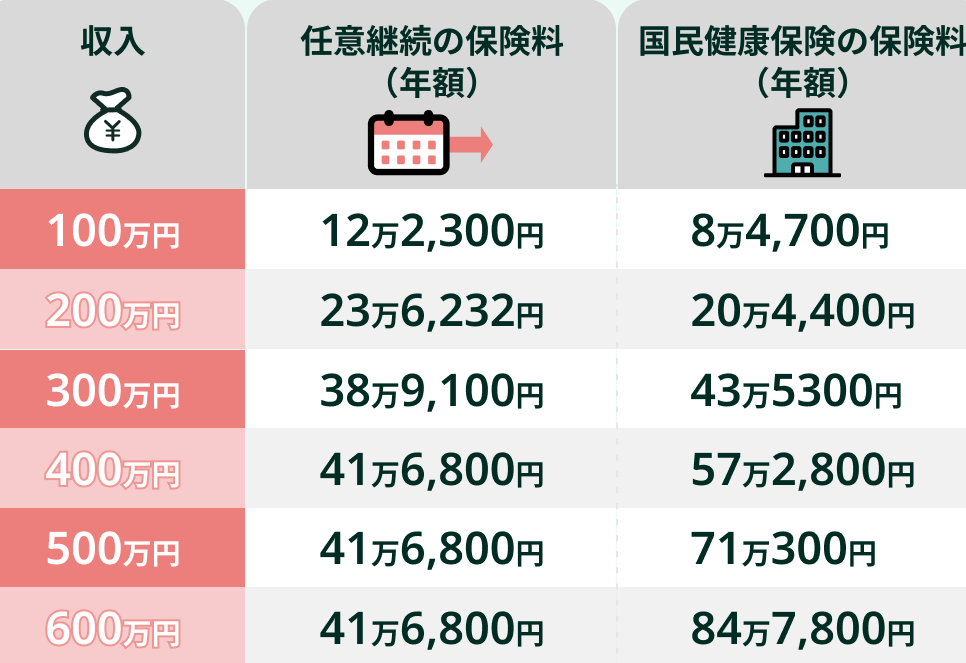
国民健康保険の保険料は前年所得や世帯人数によって決まる。地域差も大きく、同じ条件でも異なる金額になることがある。一方、健康保険の場合は、主に給与に基づいて計算され、会社が一部負担するため、実質的な負担感は軽減されることが多い。また、自営業者や無職者は国民健康保険への加入が必要だが、正社員の場合は自動的に健康保険に加入となる。このように、選択肢によって支払う金額やその配分にも影響が出る。
どちらを選ぶべきか
国民健康保険と健康保険の選択には、いくつかの重要な要素があります。私たちはそれぞれの生活スタイルや経済的状況に応じて最適な選択をする必要があります。
生活スタイルによる選択
生活スタイルは、どちらの保険が適しているかを決定する大きな要因です。例えば、自営業者やフリーランスの場合、国民健康保険が一般的です。この場合、加入者自身で保険料を管理しなければならないため、収入に応じた柔軟性があります。一方で、正社員として働く私たちには、健康保険が提供されることが多く、この場合は会社負担もあるため自己負担感が軽減されます。また、家族構成やライフステージによっても変わります。子供がいる家庭では医療費の発生頻度も高いため、それに見合った保障内容を考える必要があります。
経済的要因の考慮
経済的要因も無視できません。まずは 保険料 の違いです。国民健康保険は前年所得や世帯人数によって異なるため、高所得者ほど負担額が増えます。しかしながら、低所得層には減免制度もあります。それに対し、健康保険は給与ベースで設定され、多くの場合企業側の負担も加味されるので実質的な支出が少なくて済みます。このように、自分たちの財政状況と照らし合わせて検討することでより良い選択肢を見つけられます。
結論
国民健康保険と健康保険の選択は私たちの生活や経済状況に大きく影響します。自営業者やフリーランスの場合は国民健康保険が適していることが多い一方で、正社員には会社負担がある健康保険が有利です。
それぞれの制度にはメリットとデメリットがありますので、私たちは自身のライフスタイルや家庭環境を考慮して賢明な選択を行うべきです。経済的要因も無視できないため、自分に合った最良の保険制度を見つけることが重要です。この理解を深めることで、より安心した医療保障を享受できるでしょう。