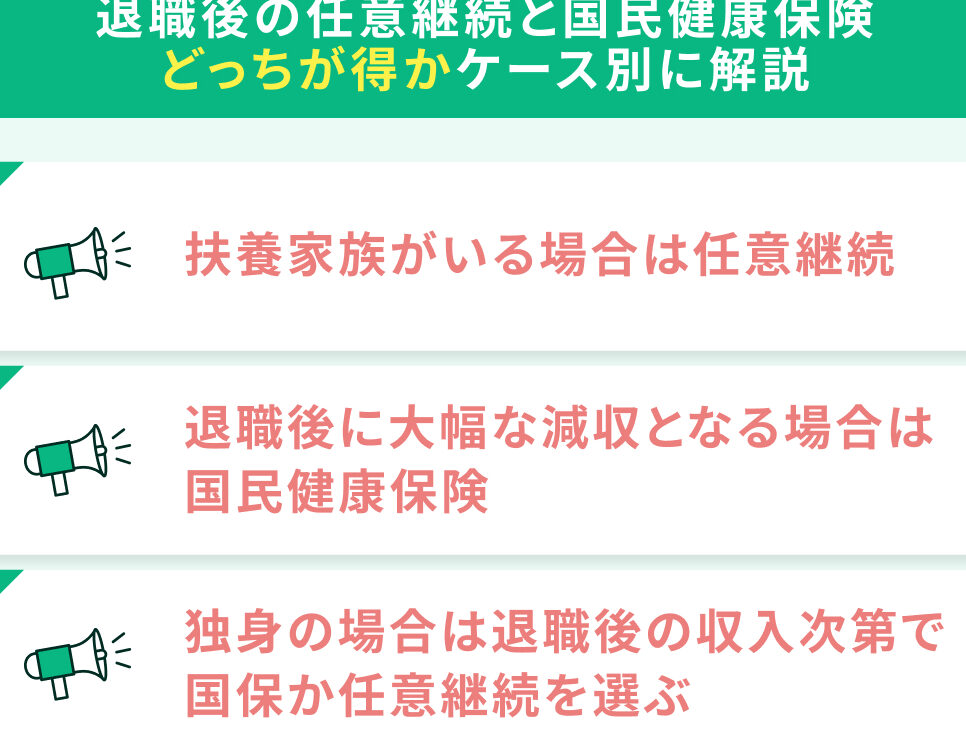
国民健康保険料の選択肢を考えるとき、私たちはしばしば迷います。「任意継続にするべきか、それとも他の選択肢を検討すべきか?」この疑問は多くの人に共通するものであり、正しい判断が将来の安心につながります。
この記事では国民健康保険料 任意継続 どっち</strongというテーマについて詳しく解説します。私たちはそれぞれの選択肢のメリットやデメリットを比較し、自分に合った最適なプランを見つける手助けをします。特に、任意継続が自分たちにとって本当に必要なのかどうか、一緒に考えていきましょう。
国民健康保険料とは
国民健康保険料は、国が定めた医療制度の一部で、多くの日本人が利用しています。この保険に加入することで、医療費の負担を軽減し、必要な治療を受けやすくします。私たちは、この制度について理解を深めることが重要です。
基本情報
国民健康保険は、自営業者やフリーランスの方々など、会社に属さない人々が加入する保険です。また、失業中や退職後も継続して利用できる特典があります。この保険は地域によって異なるものの、基本的には所得に基づいて算出されます。
- 対象者: 自営業者、無職者
- 目的: 医療費負担軽減
- 加入方法: 市区町村役場で手続き
料金構造
国民健康保険料は主に所得と世帯人数によって決まります。具体的には以下の要素から成り立っています。
- 均等割: 世帯内の全員に対して一定額を課税。
- 所得割: 所得金額に応じて変動する部分。
- 資産割: 一部地域では資産状況も考慮されます。
任意継続のメリット
任意継続にはいくつかの重要なメリットがあります。これらを理解することで、私たちがより良い選択を行えるようになります。
保険の継続性
保険の継続性は、特に生活スタイルや医療ニーズに影響します。職場で提供されていた健康保険を任意で継続できるため、急な治療や定期的な診察が必要になった際にも安心です。また、過去の医療履歴も引き継がれるため、新たに加入する際の手間が省けます。さらに、一度加入している場合、契約内容を変更せずにそのまま利用できる点も魅力です。
任意継続のデメリット
任意継続にはいくつかのデメリットが存在します。これらを理解することで、より良い選択ができるようになります。
コスト負担
任意継続の場合、保険料は自己負担となります。職場での健康保険に比べて、一般的に高額になることがあります。また、収入や世帯人数によって変動するため、自分たちの経済状況に応じて慎重な判断が必要です。例えば、年間で数十万円以上かかるケースもあります。このようなコスト負担を考慮しないと、大きな出費となる可能性があります。
どっちを選ぶべきか
私たちは、国民健康保険料の選択肢について考える際、任意継続と他のプランの違いを理解することが重要だと感じています。それぞれの状況に応じた判断が求められるため、以下のポイントを検討しましょう。
ライフスタイルの考慮
ライフスタイルは、保険プラン選びに大きく影響します。例えば、
- 自営業やフリーランスの場合、安定した収入がないため、経済的負担を軽減するために任意継続が有利になることがあります。
- 家族構成によっても必要な医療サービスは異なり、家族全員に合った保険内容を選ぶことが大切です。
- 日常的に運動や健康管理を行う場合には、高額な医療費リスクを抑えるために、より充実した保障内容を持つプランも検討できます。
このように、自分たちの生活スタイルやニーズから適切な選択肢を見極める必要があります。
健康状態の影響
健康状態によっても最適なプランは変わります。具体的には、
- 慢性的な病気や障害がある場合は、医療費が高額になりやすいため任意継続で安心感を得ることができるでしょう。
- 定期的な通院や治療が必要な方には、その履歴引き継ぎができる任意継続がおすすめです。
- 健康状態が良好であれば、一時的な加入方法でも問題ないケースもあります。この点では、自身の健康状況と将来予測についてしっかり考えておくことが重要です。
結論
私たちが国民健康保険料の選択肢について考える際には、任意継続が自分にとって最適かどうかをしっかり見極めることが求められます。各選択肢のメリットとデメリットを理解することで、より賢い決断ができるはずです。
特に経済面やライフスタイルによる影響を考慮しつつ、自身の健康状態にも目を向けましょう。これらの要素を総合的に判断することで、自分に合った保険プランを見つけ出せるでしょう。安心して医療サービスを受けられる環境づくりは、私たち全員にとって重要な課題です。