70歳を迎えると、国民健康保険料についての理解がますます重要になります。私たちは、この年齢に達した時の保険料がどのように変わるか、具体的に知りたいと思いませんか?特に、**70歳 国民健康保険料 何割**という疑問は、多くの人々が抱える関心事です。
70歳 国民健康保険料の基礎知識
国民健康保険は、日本の公的医療保険制度であり、全ての市民が加入することが求められています。私たちは、この制度を理解することで、適切な保険料やその変化について把握しやすくなります。
国民健康保険とは
国民健康保険は、自営業者や無職者などが加入するための医療費用負担を軽減する制度です。加入者は、収入に応じた保険料を支払い、その対価として医療サービスを受ける権利があります。具体的には、病院での診察や治療、薬剤費用などが対象となります。また、市区町村ごとに異なる特例措置も存在し、それぞれの地域によって受けられるサービス内容や料金体系が異なる点も特徴です。
70歳以上の保険料の特例
70歳以上になると、国民健康保険料に関して特別な取り決めがあります。この年齢になると、多くの場合、自己負担割合が軽減されます。具体的には以下のようなポイントがあります。
- 医療費自己負担割合:原則として1割
- 高額療養費制度:一定額以上の医療費に対して補助
- 給付金:定期的に給付金を受け取る可能性あり
70歳 国民健康保険料の割合
70歳になると国民健康保険料がどのように変わるか、特にその割合について知識を深めることが重要です。以下では、具体的な情報を提供します。
収入に応じた保険料の計算
国民健康保険料は加入者の収入によって異なるため、個々の状況に基づいて計算されます。基本的な要素は次の通りです。
- 所得割: 所得に応じて設定された割合で計算される。
- 均等割: 世帯ごとの人数に基づく固定額。
- 平等割: 世帯全体で適用される均一な金額。
これら3つの要素が組み合わさって最終的な保険料が決定します。また、地域によっても具体的な金額や割合には差がありますので注意が必要です。
保険料の軽減制度
70歳以上になると、自己負担割合が原則1割に軽減されます。この制度によって、高齢者は医療費用を大幅に抑えることができます。以下は主な軽減措置です。
- 高額療養費制度: 医療費が一定額を超えた場合、その超過分を還付する仕組み。
- 特定疾病治療研究事業: 特定の病気治療に関するさらなる支援。
- 低所得者向け軽減措置: 低所得世帯への追加的な補助。
70歳 国民健康保険料の具体例
具体的なケースを見ていきます。これにより、国民健康保険料がどのように変わるのか理解しやすくなります。
ケーススタディ:低収入の場合
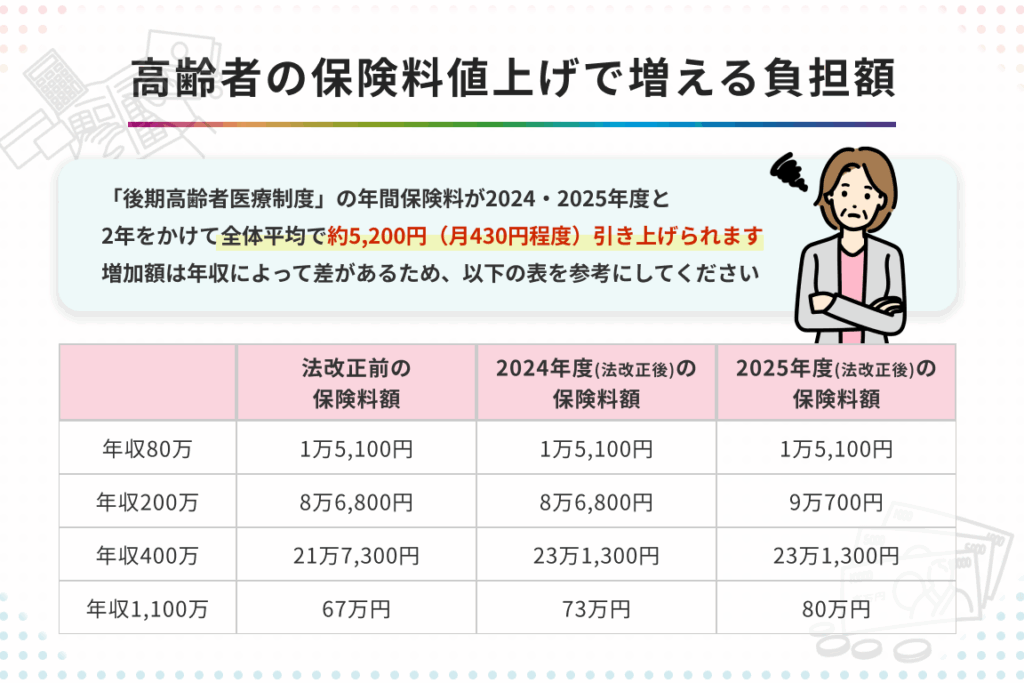
低収入の加入者の場合、国民健康保険料は軽減されます。たとえば、年間所得が200万円未満である場合、以下のような計算になります。
- 所得割: 約5%
- 均等割: 地域によって異なるが、おおよそ年間3万円
- 平等割: 地域によって異なるが、おおよそ年間2万円
このため、合計で約10万円程度になることがあります。また、高齢者向け制度の適用により自己負担割合も1割となり、医療費負担を大幅に軽減できます。
ケーススタディ:高収入の場合
一方、高収入の加入者には異なる条件が適用されます。例えば、年間所得が600万円以上の場合は次の通りです。
- 所得割: 約10%
- 均等割: 地域によって異なるが、おおよそ年間5万円
- 平等割: 地域によって異なるが、おおよそ年間4万円
この場合、合計で約70万円以上となる可能性があります。ただし、この金額から高齢者向け制度を利用すると自己負担割合は1割になり、一部医療費負担を軽減できます。
他の保険制度との比較
国民健康保険料は、他の保険制度と異なる点がいくつかあります。私たちがその違いを理解することで、より適切な医療サービスを受ける選択肢を知ることが可能です。
健康保険との違い
国民健康保険と健康保険では加入資格や適用範囲に明確な違いがあります。具体的には、
- 加入者層: 国民健康保険は主に自営業者や無職者向けであり、一方で健康保険は企業勤めの従業員に適用されます。
- 負担割合: 70歳以上の国民健康保険加入者は自己負担割合が1割ですが、健康保険の場合も同様ですが条件によって異なることがあります。
- 給付内容: 国民健康保険では地域差が大きく影響し、特定疾病などの治療費用についても支援内容に差があります。
このような特徴から、自分たちに合った制度を選ぶ重要性が高まります。
介護保険との関係
介護保険は、高齢者向けの別個の制度です。私たちは、この二つの制度がどのように関連しているかを理解する必要があります。以下にそのポイントを示します。
- 年齢制限: 介護保険は原則として65歳以上で適用されます。一方で国民健康保険はすべての年齢層が対象となります。
- サービス内容: 介護サービスには訪問看護や施設入所など、多岐にわたるサービスがあります。また、医療面だけでなく日常生活支援も含まれています。
- 料金体系: 介護費用も所得によって変動します。このため、高収入と低収入では負担額にも差が生じます。
まとめ
70歳を迎える際の国民健康保険料は、加入者にとって重要な要素です。特に、自己負担割合が原則1割に軽減される点は、大きなメリットと言えます。この制度は、自営業者や無職者を対象としており、医療費用の負担を軽減する役割があります。
具体的には、国民健康保険料は次の3つの要素で計算されます。
- 所得割: 所得に基づく割合
- 均等割: 加入人数による固定額
- 平等割: 全加入者への均一料金
地域によって金額や割合が異なるため、自分が住んでいる地域の詳細を確認することが大切です。また、高齢者向けには高額療養費制度などもあり、それらも考慮すべきポイントです。
低収入層の場合、年間所得200万円未満であれば、保険料総額約10万円程度になる可能性があります。一方、高収入層では年間所得600万円以上の場合、保険料は約70万円以上になることもあります。それでも自己負担割合は1割なので、多くの人々にとって経済的な負担が軽減されています。
Conclusion
国民健康保険料は70歳を迎えるにあたり重要なポイントです。自己負担割合が1割に軽減されることで多くの高齢者が医療費用の負担を抑えられます。この制度は自営業者や無職者に特にメリットがあります。
私たちは地域によって異なる保険料体系やサービス内容についても意識する必要があります。具体的な収入ごとのケーススタディからも見受けられるように、自分の状況に合った情報を把握することが大切です。そして高額療養費制度など、高齢者向けのサポートを活用し、安定した生活を送るための準備を整えていきましょう。