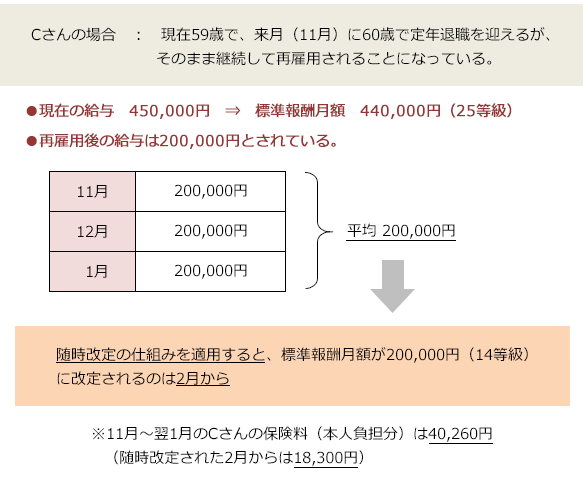
定年後の生活を考えるとき、**健康保険料は避けて通れない重要な要素**です。私たちが年を重ねるにつれて、医療費や健康管理の必要性が高まります。そのため、退職後にどれだけの保険料がかかるのかを知っておくことは非常に大切です。
定年後の健康保険料とは
定年後に必要な健康保険料は、私たちの生活に大きな影響を与えます。一般的に、65歳以上である場合、国民健康保険や社会保険などに加入することが求められます。そのため、以下の要素を考慮することが重要です。
- 所得による変動: 健康保険料は所得によって異なるため、退職金や年金収入が影響します。
- 居住地: 住んでいる地域によっても保険料は変わるため、一概には言えません。
- 家族構成: 扶養家族の有無も料金設定に関係します。
例えば、日本では国民健康保険の場合、平均的な月額は約15,000円から25,000円程度です。しかし、この金額は各市町村によって異なるため、自分の地域を確認しましょう。また、自営業者の場合、前年の所得税申告書を基準にして計算されることがあります。
次に注意すべきこととして、「高齢者医療制度」があります。この制度では、高齢者向けの特別な医療費助成がありますので、その内容も理解しておくと良いでしょう。具体的には、
- 70歳以上: 自己負担割合が軽減されている。
- 75歳以上: より低い負担率で医療サービスを受けられる。
健康保険の種類
健康保険には主に2つのタイプが存在します。それぞれの特徴を理解することで、適切な選択が可能です。
国民健康保険
国民健康保険は、主に自営業者や無職者が加入する制度です。加入者は地域ごとに異なる保険料を支払います。一般的に、月額は約15,000円から25,000円ですが、所得や家族構成によって変動します。さらに、高齢者医療制度により、70歳以上の自己負担割合が軽減されるため、高齢者には有利な仕組みと言えます。
- 加入要件: 住民票があること。
- 対象: 自営業者や無職の方。
- 保険料: 所得によって異なる。
社会保険
社会保険は給与所得者向けで、企業や団体に勤務している人たちが対象です。この制度では雇用主と労働者で費用を分担し、医療費の負担を軽減します。平均的な月額は給与に応じて決まります。また、65歳以上の場合も特定の条件下で継続して利用できる点も重要です。
- 加入要件: 雇用契約が必要。
- 対象: 給与所得者。
- 保険料: 給与の一定割合(例えば9.15%)。
定年後の健康保険料の計算方法
定年後の健康保険料は、所得や居住地に基づいて異なるため、正確な計算が重要です。以下に具体的な計算方法を示します。
所得に基づく計算
所得による健康保険料の計算は、基本的には前年の所得金額をもとに行います。一般的には以下の手順で進めます。
- 所得金額を確認する。
- 所得税法上の総所得金額から控除などを引いた課税所得を求める。
- 課税所得に応じた保険料率を適用して、月額保険料を導き出す。
例えば、国民健康保険では、年間の課税所得が500万円の場合、おおよそ月額18,000円から22,000円程度になることがあります。この金額は地域によって異なるので注意が必要です。
保険料率の変動
健康保険料率は毎年変更されることがあります。そのため、自分自身で最新情報を確認することが大切です。主なポイントとして、
- 各自治体ごとに設定された料金体系がある。
- 65歳以上の場合、高齢者医療制度により特別減免措置が適用される場合もある。
定年後の健康保険料の負担軽減策
定年後の健康保険料を軽減するための方法はいくつかあります。これらの対策を活用することで、より安心した生活が可能になります。
各種控除の利用
各種控除を上手に利用することが重要です。具体的には、以下のような控除があります。
- 医療費控除: 医療費が一定額を超える場合、その超過分が所得から控除されます。
- 社会保険料控除: 支払った健康保険料や年金等が所得から引かれるため、課税所得が減少します。
- 障害者控除: 障害者手帳を持っている場合は、特別に所得から一定額を差し引けます。
こうした制度を活用すると、結果として健康保険料も軽減される可能性があります。
雇用保険の活用
雇用保険も大切な資源です。退職後に再就職活動を行う際には、この制度が役立ちます。具体的には:
- 失業手当: 退職後すぐに次の仕事が見つからない場合、一定期間受給できます。この支援金は生活費として使えます。
- 再就職支援サービス: 雇用保険加入者向けに提供されるキャリア相談や職業訓練などで、新たなスキル習得による就業機会拡大につながります。
まとめ
定年後の健康保険料は私たちの生活において欠かせない要素です。適切な保険料を把握することで、医療サービスを受けやすくし、安心して日々を過ごすことができます。所得や居住地によって変動するため、自分に合った情報を集めることが大切です。
また、控除や雇用保険などの活用方法も考慮しながら、健康保険料の負担軽減を目指しましょう。これらの知識と対策を持つことで、より充実した退職後の生活が実現できるはずです。健全な老後ライフを送るために、一歩踏み出してみませんか。