私たちが健康保険を選ぶとき、どのような選択肢があるのか迷うことがありますよね。特に、国民健康保険と任意継続保険のどちらを選ぶべきかは、多くの人にとって重要な問題です。それぞれの保険には特徴があり、自分のライフスタイルやニーズに合った選択が求められます。
国民健康保険の基本
国民健康保険は、日本における公的健康保険制度の一部で、すべての国民が健康サービスを受けるための重要な基盤を提供します。この制度は、所得に応じた保険料を設定し、医療費の負担を軽減します。
制度の概要
国民健康保険は、市町村により運営され、主に自営業者や無職の人々を対象としています。この保険に加入することで、医療機関での診療費や入院費が大幅に軽減されます。保険適用範囲には、外来診療、入院、薬剤費用などが含まれます。具体的には、医療費の約70%が保険でカバーされ、自己負担は30%となります。
任意継続保険の基本
任意継続保険は、退職後や雇用契約終了後も健康保険に加入できる制度です。この制度を理解することで、自分たちの健康保険選びがより適切になります。
制度の概要
任意継続保険は、主に民間の健康保険からの移行を想定しています。この制度では、継続的に健康保険の軽減を受けられるメリットがある。加入者は、保険料を支払うことで、医療機関での受診や薬剤費用をカバーし続けることが可能です。この制度は、加入後最大で2年間有効です。また、国民健康保険とは異なり、自己負担金が増える場合があるため、詳細の確認は必須です。
国民健康保険と任意継続保険の比較
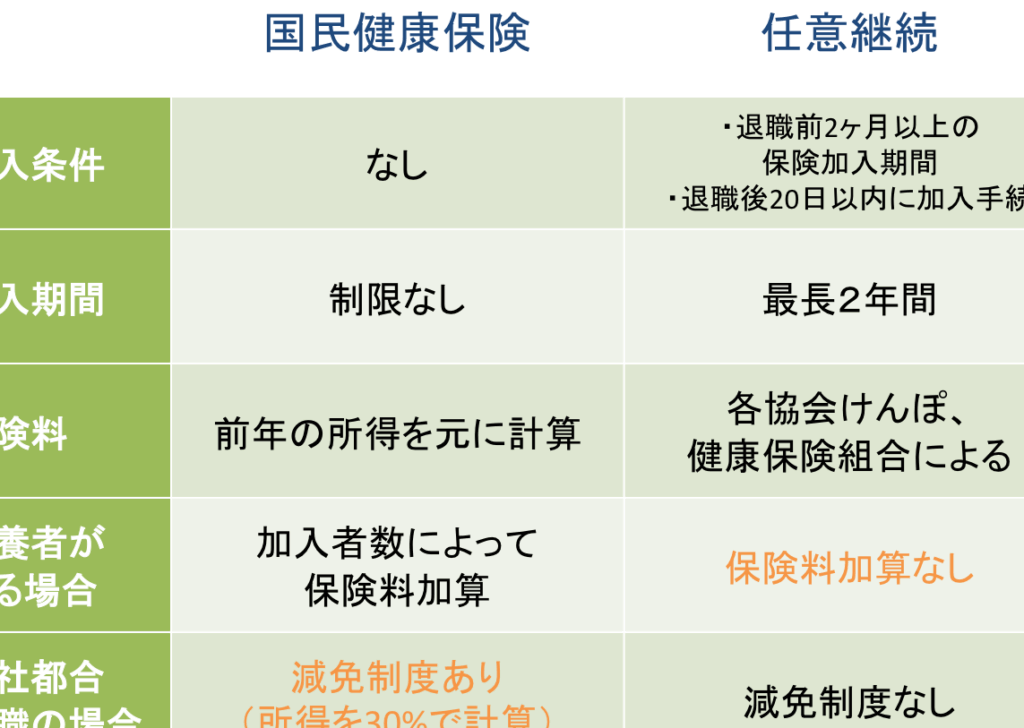
国民健康保険と任意継続保険を比較することで、それぞれの利点や欠点を明確に理解できます。
保険料の違い
国民健康保険の保険料は、所得に応じて変動します。具体的には、各市町村が保険料を決定し、一定の所得基準を元に算出されます。例えば、年収が低い場合は、保険料が抑えられる傾向にあります。
一方で、任意継続保険の保険料は、前職の健康保険に基づき、退職前の金額が基本となります。これによって、保険料が高くなる場合があります。任意継続保険の加入者は、2年間までこの制度を利用でき、安定した医療サービスが維持できますが、負担も大きくなりがちです。
補償内容の違い
国民健康保険は、医療費の約70%をカバーし、自己負担は30%です。この制度では、入院費、外来診療、薬剤費用など幅広いサービスが利用可能です。全国的に均一なサービス内容が魅力です。
どちらが適しているか
健康保険を選ぶ際、国民健康保険と任意継続保険のどちらが適しているかは、個人のライフスタイルに依存します。異なるニーズや状況によって、最適な保険が変わります。
ライフスタイルとニーズの考慮
ライフスタイルに応じて、保険の選択が変わることがあります。例えば、自営業の場合、国民健康保険の方が柔軟性があり、収入の変動に対応しやすいです。また、家族の医療ニーズに基づいて選ぶことも重要です。子どもがいる場合、医療費が高くなることを考慮し、特に国民健康保険のカバー範囲の広さは魅力的です。一方で、以前の職場の健康保険を利用できることで、任意継続保険は過去の医療サービスに慣れている人に適しています。
経済的な視点
経済面では、国民健康保険と任意継続保険の保険料が異なります。国民健康保険の保険料は所得に基づき変動し、低所得者には支援があります。具体的には、年収が低ければ、保険料が抑えられる場合が多いです。これに対し、任意継続保険は前職の保険料が基準となり、高額になることがあります。この点で、両者のコストを比較すると、国民健康保険が経済的にメリットがあることが多いです。特に、医療費のカバー率が約70%で、自己負担が30%という具体的な条件も考慮すべきです。
結論
私たちが健康保険を選ぶ際には国民健康保険と任意継続保険の特徴をしっかり理解することが重要です。自営業や家庭の状況に応じて最適な選択肢が異なるため、自分たちのライフスタイルに合った保険を選ぶことが求められます。
国民健康保険は所得に応じた保険料で医療費の負担を軽減し、特に子どもがいる家庭には魅力的な選択肢です。一方で、任意継続保険は以前の医療サービスを継続できる利点がありますが、コスト面での注意が必要です。
最終的には、私たちのニーズに最も適した保険を選ぶことで、安心して医療サービスを受けられる環境を整えることができるでしょう。