国民健康保険の扶養内について考えるとき、私たちが気になるのは「いくらかかるのか」という点です。扶養内での医療費負担を理解することは、家計管理において非常に重要です。 どれだけの金額を見込むべきなのか、具体的な数字や条件を把握しておくことで、安心した生活を送る手助けになります。
国民健康保険とは
国民健康保険は、日本における公的な医療保険制度です。この制度は、国民全体が医療サービスを受けるための基盤を提供します。具体的には、私たちが病気や怪我をした際の医療費負担を軽減する役割があります。
国民健康保険は、所得に応じた保険料によって運営されています。そのため、高所得者と低所得者で負担額が異なります。また、自営業者や無職の方も加入できます。
私たちが知っておくべき重要な点として、扶養内である場合には家族の人数や年齢により、支払う金額が変わります。例えば、
- 扶養されている配偶者
- 扶養されている子供
これらの要素によって扶養控除が適用されます。さらに、医療機関で受ける治療内容にも影響があります。
自己負担割合は一般的に30%ですが、高齢者や特定疾患の場合は異なることがあります。そのため、自分自身や家族がどれくらいの費用をかかえる可能性があるか理解しておくことが大切です。
扶養内の概念
扶養内とは、主に国民健康保険や税制上で適用される概念です。扶養家族として認定されることで、保険料や医療費の自己負担が軽減されます。この制度を利用することで、家計の安定を図れることが重要です。
扶養家族の条件
扶養家族として認定されるためには、いくつかの条件があります。以下はその主な要件です:
- 年齢制限:一般的に18歳未満または学生の場合は23歳未満。
- 所得制限:扶養者の年間所得が一定額以下であること(例:103万円)。
- 生活状況:同居している場合や経済的に依存していることが求められます。
これらの条件を満たすことで、扶養控除や医療費助成が受けられます。
扶養内のメリット
扶養内にはさまざまなメリットがあります。具体的には次の点が挙げられます:
- 保険料軽減:扶養家族として登録することで、個人負担額が抑えられます。
- 税金優遇:所得税などで控除対象となり、実質的な負担が軽減します。
- 安心感:医療サービスへのアクセス向上により、高額な医療費発生時でも安心です。
国民健康保険の費用
国民健康保険の費用は、各家庭の状況によって異なる。具体的な料金体系を理解することで、家計管理がしやすくなる。
保険料の計算方法
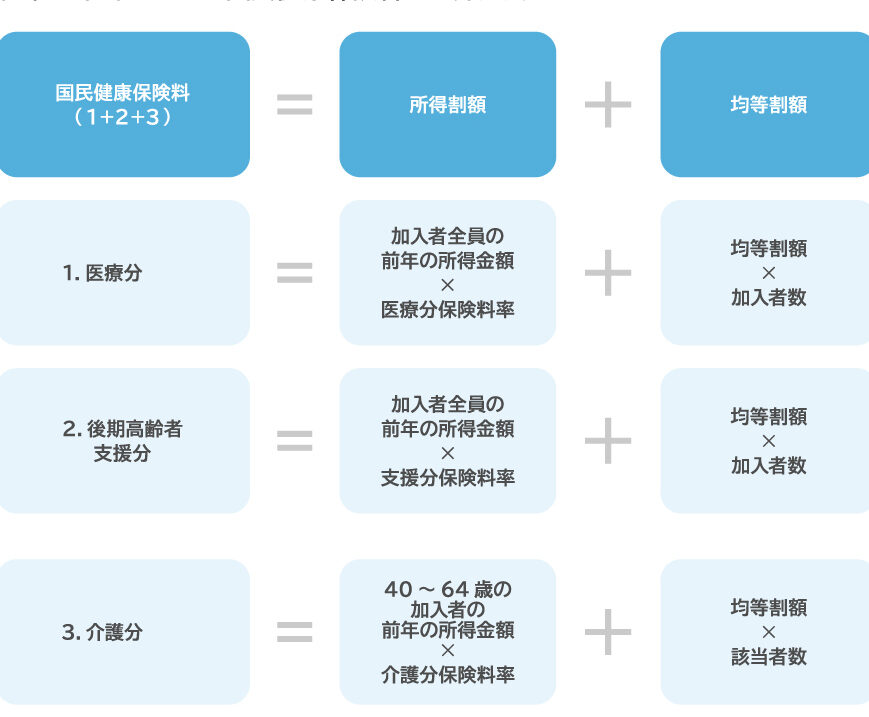
保険料は、所得に基づいて決定される。以下の要素が影響を与える:
- 所得金額:前年の課税対象となる総所得。
- 世帯人数:扶養家族も含めた全員数。
- 居住地:市町村ごとに異なる保険料率。
例えば、年間所得が300万円で扶養家族が2人の場合、標準的な保険料は約7〜10万円になることが多い。このように、具体的な数字を把握することで予算を立てやすくなる。
扶養内の費用例
扶養内で生活する場合、その医療費負担も軽減される。一般的には以下のような費用が発生する:
- 診察料:初診時1,500〜3,000円程度。
- 処方箋薬代:月平均5,000〜8,000円。
- 入院費用:1日あたり約1万円(食事代込み)。
いくらになるのか
国民健康保険の扶養内での医療費は、さまざまな要因によって異なる。具体的には、所得や地域ごとの違いが影響するため、正確な金額を把握することが重要だ。
所得に基づく保険料
所得に応じて保険料が決定される。前年の総所得を基に算出し、高所得者ほど負担額が増える傾向がある。扶養家族数も考慮され、以下のようなポイントがある。
- 総所得が300万円の場合、標準的な年間保険料は約7〜10万円。
- 扶養家族1人追加ごとに数万円程度の変動あり。
- 地域差も存在し、同じ所得でも地域によって保険料率が異なることもある。
このように、各家庭で支払う保険料は大きく異なる可能性がある。
地域による違い
地域ごとの違いも無視できない。国民健康保険は地方自治体ごとに運営されており、そのため保険料率やサービス内容にも差があります。以下はその具体例だ。
- 大都市では高めの保険料設定が多く見られる。
- 農村部では比較的低めの料金となるケースが一般的。
- 各自治体で医療サービスへのアクセスや質にも違いあり。
結論
国民健康保険の扶養内での医療費負担を理解することは私たちにとって非常に重要です。具体的な金額や条件を把握することで、家計管理がよりスムーズになります。扶養家族として認定されることで得られるさまざまなメリットが、私たちの生活をサポートしてくれます。
医療費や保険料は家庭によって異なるため、それぞれの状況に応じた適切な対策が必要です。これらの知識を活用しながら、安心した生活を築いていきましょう。