退職後の健康保険料はいくらか、気になりませんか?退職を迎えると、健康保険についての不安が増すものです。私たちもその一人です。退職後の生活を考えると、健康保険料の負担は無視できないポイントです。
退職後の健康保険料はいくら
退職後の健康保険料は、加入する健康保険の種類や所得により異なる。一般的に、退職時に企業の健康保険から脱退し、国民健康保険に移行する場合、費用が変わることがある。具体的な金額は、以下の要因によって決まる。
- 所得状況:前年の所得に基づいて保険料が算定される。所得が高いほど、保険料も高くなる。
- 自治体の設定:地域によって国民健康保険料は異なる。地方自治体が独自に設定しているため、居住地に応じて確認が必要。
- 世帯構成:扶養者の有無や家族構成が影響する。複数人が加入する場合、合計金額が変わる。
例えば、東京都の場合、2023年度の国民健康保険料は世帯の所得に応じて年間約5 万円から10 万円の範囲内である。これに対して、北海道などの地域では、年間約4 万円から8 万円の設定が一般的である。具体的な金額は各自治体のホームページで確認できる。
健康保険の種類
健康保険には、主に二つの種類があります。私たちが把握しておくべき基本的な知識は、これらの保険がどのようなものかを理解することです。退職後の健康保険料にも影響を与えるため、具体的に見ていきましょう。
健康保険の基本知識
健康保険とは、医療費の負担を軽減するための制度です。日本では、主に企業の健康保険と国民健康保険が存在します。企業の健康保険は、従業員が企業に雇用されている間に加入します。一方、国民健康保険は、自営業者や無職の人が加入します。私たちは、これらの保険の違いを見ることで、退職後にどちらに移行すべきかを考える手助けになります。
国民健康保険と社会保険の違い
国民健康保険と社会保険は、加入者の状況によって異なる仕組みがあります。国民健康保険は自治体が運営し、住民基本台帳に基づいて保険料が決まります。社会保険は、企業が運営し、給与に応じた保険料が徴収されます。
私たちは、以下の点を理解すると良いでしょう:
退職後の保険料計算方法
退職後の健康保険料は、収入や加入する保険の種類に基づいて異なります。具体的な計算方法を理解することで、予算を立てる助けになります。
収入による保険料の変動
収入は保険料の計算に大きな影響を与えます。以下の要素が考慮されます。
- 前年の所得: 国民健康保険では、前年の所得に基づく一定の割合が保険料として設定されます。
- 所得が低い場合: 所得が少ない場合、保険料は抑えられることがあります。これにより、退職後も生活がしやすくなります。
- 所得が高い場合: 反対に、高い所得の場合、保険料も増加します。特にこれに注意が必要です。
保険料の支払い期間
保険料の支払い期間は、選択した保険によって異なります。主なポイントを挙げます。
- 国民健康保険: 通常、春と秋に分かれて支払います。具体的な支払いスケジュールは地域によって異なります。
- 企業の健康保険: 退職後、企業の保険から抜けると、国民健康保険に移行しなければなりません。その際の支払い方法も変わります。
- 猶予制度: 一部の地域では、失業状況などに応じた猶予制度があります。これを利用できるか確認することが重要です。
退職後の保険の選択肢
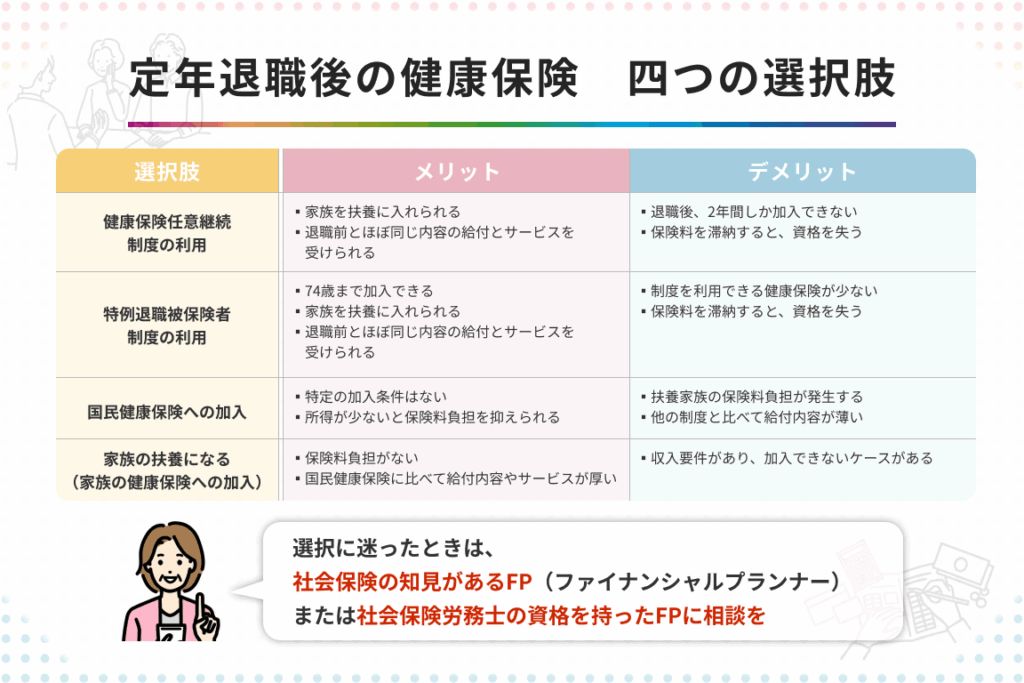
退職後の健康保険にはいくつかの選択肢があります。それぞれの選択肢の特徴を理解することで、適切な保険を選べます。
国民健康保険への加入
国民健康保険は、退職後の一般的な選択肢です。国民健康保険に加入する場合、以下の点を考慮します。
- 加入要件: 自営業者や無職の人が対象で、地域の自治体に申し込みます。
- 保険料: 所得や世帯構成に基づいて計算されます。例えば、前年の所得が低い場合、保険料が抑えられます。
- 支払い方法: 年に数回の分割払いが一般的で、自治体によって異なります。
国民健康保険の詳細は、各自治体のホームページで確認でき、具体的な金額や手続きに関する情報を入手できます。
家族の健康保険の利用
家族の健康保険を利用することも可能です。配偶者や親の健康保険に加入する場合、以下を考慮しましょう。
- 被扶養者の要件: 配偶者や親の収入に応じて、加入が認められます。たとえば、一定の収入基準を超えない場合、被扶養者として認められることがあります。
- 手続き: 正式な手続きが必要で、家族の所属する保険者に問い合わせが必要です。
- 保険適用範囲: 家族の保険に加入することで、保険料を一部共有し医療費の負担を軽減できます。
注意すべきポイント
退職後の健康保険料に関して、私たちが注意すべきポイントを以下に示します。
- 加入する保険の種類によって異なる: 企業の健康保険から国民健康保険へ移行する際、保険料が変わります。一般的に、国民健康保険は地域による差があります。
- 前年の所得が影響する: 収入が高いほど保険料が増加し、逆に低い場合は保険料が抑えられます。具体的な金額は、前年の所得を元に計算されます。
- 地域の自治体による設定: 各自治体によって健康保険料が異なります。例えば、東京都と北海道での国民健康保険料に明確な違いがあります。
- 保険料の支払い方法: 国民健康保険では通常、春と秋に分けて支払うことが多いです。他の保険の場合、支払い方法が異なる場合があります。
- 失業状況による猶予制度: 一部の地域では、失業者向けに保険料の支払い猶予が制度として設けられています。適用可能か確認することが大切です。
- 家族の健康保険を利用可能: 配偶者や親の健康保険に加入することも選択肢の一つです。被扶養者の要件について確認が必要です。
Conclusion
退職後の健康保険料についての理解は、私たちの生活にとって非常に重要です。保険の選択肢や前年の所得が保険料に与える影響を把握することで、より良い経済的計画が立てられます。地域によって異なる保険料や支払い方法を考慮しながら、自分たちに合った選択肢を見つけることが大切です。家族の健康保険を利用することも一つの手段ですので、適切な手続きを行いながら、安心して退職後の生活を送れるように準備を進めていきましょう。