健康保険は私たちの生活に欠かせないものですが、収入がいくらから加入が必要になるのかは、多くの人にとって疑問の一つです。特に新しい仕事を始めたばかりの方や、フリーランスで働く方にとっては、どのタイミングで健康保険に加入すべきかを知ることが重要です。
健康保険の概要
健康保険は、医療費の負担を軽減する重要な制度です。私たちは、加入の要件や保険料の計算方法を理解することで、必要な保障を受けられます。特に、新たに入社した方やフリーランスの方々には、健康保険の加入タイミングが知識として必須です。
日本における健康保険は、主に以下の2種類に分かれます。
- 健康保険(被用者保険):主に企業に勤務する人が加入します。企業が保険料の負担を一部負います。
- 国民健康保険:自営業者や無職の人が加入。各市町村が運営し、保険料は個々の所得に基づいて決定されます。
加入の条件は収入に依存します。私たちは、収入が一定の金額を超えると健康保険の加入が求められます。この場合、以下の点に注意が必要です。
- 報酬月額:一般的に、月額報酬が88,000円以上で加入が義務付けられます。
- 収入認定:年間収入が130万円を超える場合も、国民健康保険への加入が必要です。
また、健康保険には多様な給付内容があります。医療費の負担軽減のほか、以下の保障も含まれます。
- 入院:入院時の医療費の一部を負担。
- 通院:通常の通院費用もカバー。
- 出産:出産に伴う医療費の一部を支給。
収入に対する健康保険の適用
収入に応じた健康保険の適用は、加入者の重要な情報です。所得に基づく健康保険の対象として、具体的な基準があります。
所得基準とは
所得基準は、健康保険に加入するための最低限の収入条件です。一般的に、月額報酬が88,000円以上または年間収入が130万円を超える場合、加入が必須となります。この基準に達していない場合、任意加入が可能で、保険の適用も変わります。
所得の種類
所得の種類は、健康保険の適用に影響を与えます。主な種類には以下が含まれます。
- 給与所得: 会社からの給与や報酬が含まれます。
- 事業所得: 自営業やフリーランスの収入がこれに該当します。
- 不動産所得: 不動産の賃貸収入が含まれます。
健康保険料の計算方法
健康保険料の計算は、収入に基づいて行われます。収入が多いほど保険料も高くなる傾向があります。この仕組みを理解することで、毎月の負担を把握しやすくなります。
収入に応じた保険料の仕組み
健康保険料は、基本的に以下の要素に依存します:
- 給与所得: 会社員の場合、月給に応じて保険料が決まります。総支給額の一定割合が保険料として差し引かれます。
- 事業所得: 自営業やフリーランスの場合、年間の利益をもとに保険料が計算されます。収入の増減に伴い、柔軟に対応できます。
- 不動産所得: 不動産の賃貸から得た収入も、保険料の基準になります。賃料の変動が保険料に影響します。
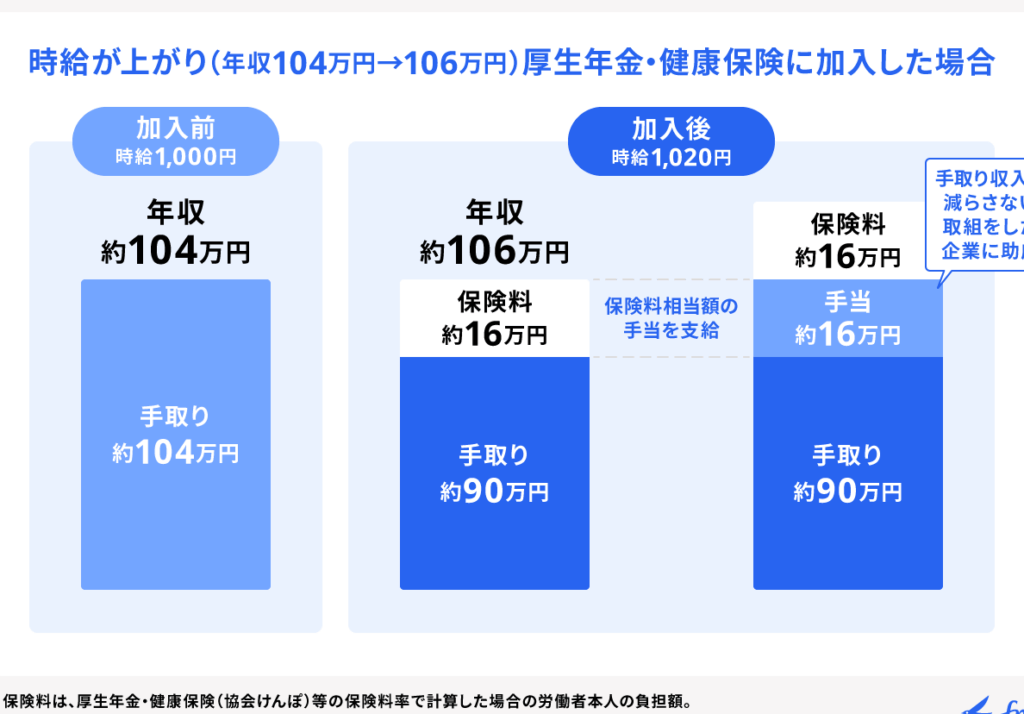
健康保険では、通常、保険料は月額の報酬に基づく一定割合で計算されます。具体的には、健康保険組合によって異なるものの、一般的な割合はおおよそ10%程度です。企業が負担する割合も含めると、個人の負担は約5%になります。例えば、月収が30万円の場合、約15,000円の保険料が発生します。
また、年収が130万円を超える場合、義務加入が求められ、その際の保険料計算は、前年の所得に基づくことが一般的です。これにより、月々の負担をあらかじめ把握できる環境が整います。
収入が少ない場合の助成制度
収入が少ない場合、利用できる助成制度があります。以下はその主な制度です。
- 低所得者向け健康保険料の助成: 所得が年収130万円以下の場合、健康保険料の一部が助成されます。これにより、経済的負担の軽減が図れます。
- 生活保護制度: 生活が困窮している際、生活保護を申請することが可能です。この制度により、基本的な医療保障が受けられます。
- 医療費助成制度: 特定の疾患や傷病を持つ方に対し、医療費の補助が支給されます。これが医療へのアクセスを向上させます。
- 地域独自の助成制度: 一部の地域では、自治体が独自の健康保険料減免制度を実施しています。この情報は地方自治体のウェブサイトから確認できます。
収入が多い場合の健康保険料
収入が多い場合、健康保険料の負担が増加します。企業で働く社員の場合、月給から一定の割合が差し引かれ、一般的には約5%程度が個人の負担になります。この計算方法は、総支給額に基づいて行われます。自営業やフリーランスの方々は、年間の利益を元に保険料が算出されるため、収入が増加すれば保険料も増えます。
例えば、月額報酬が88,000円を超える場合、必ず保険料を支払う必要があります。また、年収130万円を超える時点で義務加入となり、前年の所得に基づいて計算されることが多いです。このため、保険料の負担をあらかじめ把握でき、計画的にマネジメントできます。
さらに、不動産所得がある方も注意が必要です。賃貸収入が発生する場合、その所得も健康保険料の計算に影響を及ぼします。収入が多い方は、より多くの保障を得られますが、その分保険料も高くなるため注意しましょう。
結論
健康保険は私たちの生活に欠かせない制度であり収入に応じて加入が求められます。月額報酬が88,000円以上または年間収入が130万円を超える場合は義務加入となり医療費の負担を軽減してくれます。
フリーランスや新しい仕事を始めた方々にとってもこの知識は重要です。収入が少ない場合には助成制度も利用できるため経済的な負担を軽減する手段があります。私たちが健康保険の仕組みを理解し適切に活用することで安心した生活を送ることができるでしょう。