国民健康保険は私たちの生活に欠かせない制度です。医療費が高騰する中で、私たちはどれだけの負担を強いられるのでしょうか?国民健康保険は何割が自己負担なのかを知ることは、私たち自身や家族の健康管理にとって非常に重要です。
国民健康保険の概要
国民健康保険は、日本における公的医療制度の一部です。私たちがこの制度を利用することで、医療費の負担を軽減できる仕組みが整っています。具体的には、国民健康保険に加入している人々は、医療機関で受けた治療や検査に対して自己負担割合が設定されています。
自己負担割合は通常、以下のような基準で決まります:
- 70歳未満の場合:一般的には30%の自己負担
- 70歳以上の場合:一部例外を除き、20%または10%
このように年齢によって異なる自己負担割合があります。また、特定の条件下ではさらに低くなることもあるため、自分自身や家族に該当するケースについて確認が重要です。
国民健康保険には他にもさまざまなサービスがあります。例えば、
- 予防接種
- 定期健診
- 特定疾病対策
これらサービスを通じて、私たちの健康維持や病気予防にも役立っています。一方で、この制度への加入者数も増加しています。そのため、財政面での課題も浮上しつつあります。
国民健康保険は何割の負担があるか
国民健康保険における自己負担割合は、私たちが医療を利用する際の重要な要素です。具体的には、年齢によって異なるため、その理解が欠かせません。
一般的な負担割合
一般的に、70歳未満の場合、医療費の30%を自己負担とします。一方で、70歳以上になると、この割合は減少し20%または10%となります。このような仕組みは、高齢者への配慮として設計されています。また、特定の疾患や治療法に基づく料金設定も存在し、それぞれの状況に応じて変動します。
国民健康保険のメリット
国民健康保険には、私たちが享受できる多くのメリットがあります。制度を利用することで、医療サービスへのアクセスが容易になります。
照会公的保険との違い
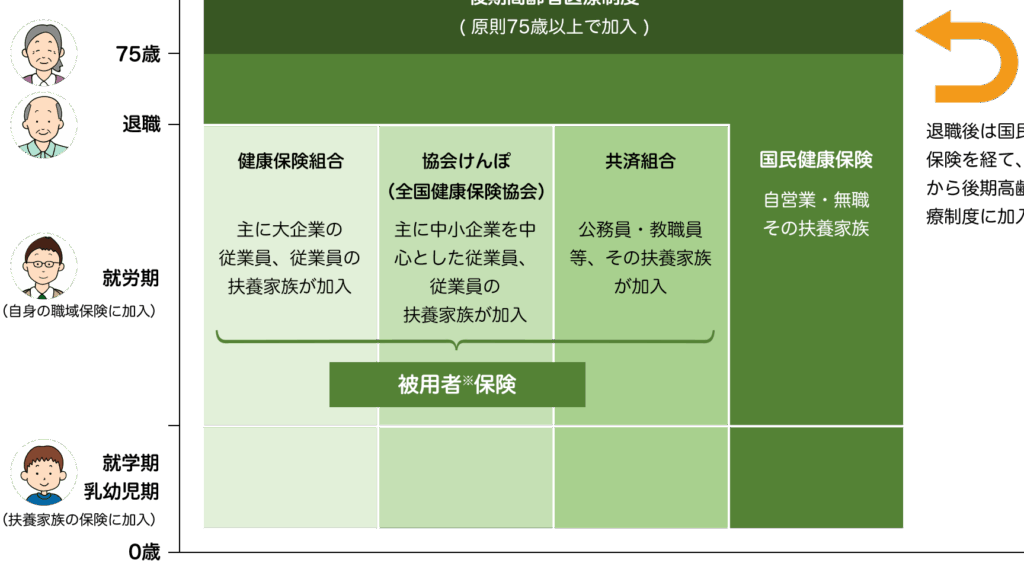
国民健康保険は、他の公的保険と異なり、自営業者や非正規雇用者も加入可能です。これにより、さまざまな職業の人々が医療保障を受けられます。また、加入条件が緩和されているため、多くの人々が対象となります。具体的には以下のような点で違いがあります。
- 自営業者やフリーランスでも加入。
- 保険料は所得に応じて変動。
- 家族全体で一つの契約でカバー可能。
医療へのアクセスの向上
- 受診時に支払う金額が軽減される。
- 特定疾病の場合は自己負担割合がさらに低下。
- 健康診断や予防接種なども含まれる場合あり。
国民健康保険のデメリット
国民健康保険には、私たちが考慮すべきデメリットも存在します。以下にその主な点を詳述します。
負担の重さ
医療費の自己負担割合は経済的な負担を感じさせることがある。例えば、70歳未満の加入者は、一般的に30%を自己負担しなければならず、この割合は高額な治療や手術の場合、大きな出費につながります。また、慢性的な病気を抱える場合や頻繁に医療機関を利用する場合、その負担はさらに増加します。このように、健康状態によって支払いが変動し、想定外の経済的圧迫感が生じる可能性があります。
結論
私たちが国民健康保険を利用することで、医療費の負担を軽減しつつ、必要な医療サービスにアクセスすることが可能になります。自己負担割合は年齢や状況によって異なりますが、特に高齢者への配慮がされている点は重要です。加入条件も緩和されているため、自営業者や非正規雇用者にも広く利用されています。
ただし、高額な治療では経済的な負担感が増加することも忘れてはいけません。健康管理と経済面のバランスを考えながら、国民健康保険制度を上手に活用していきたいものです。