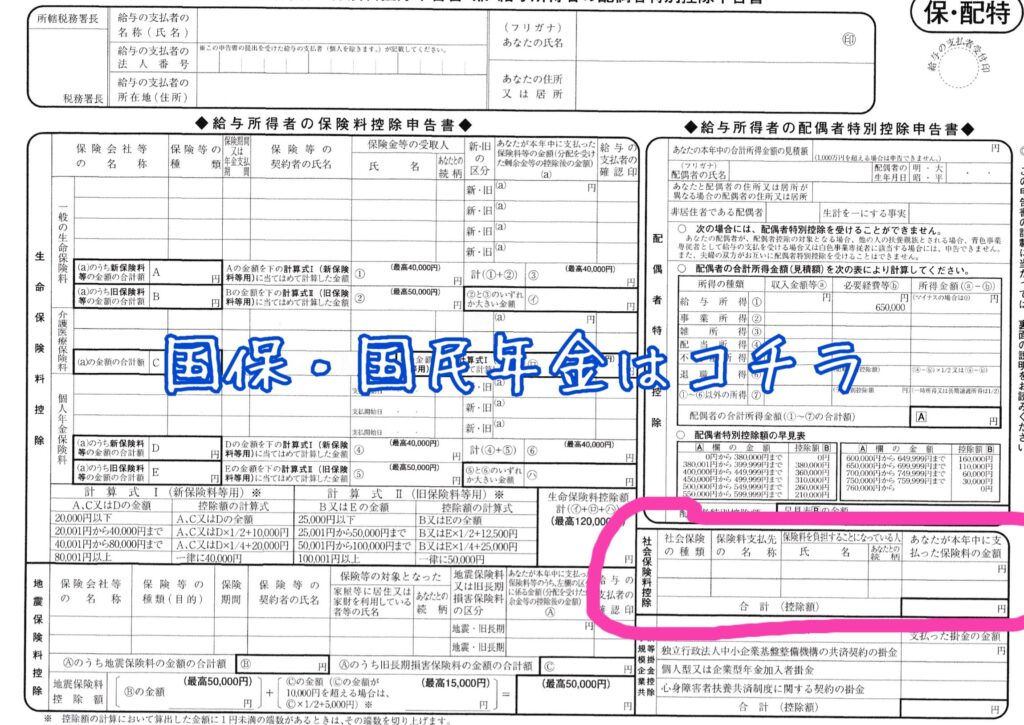
年末調整の季節が近づくと、私たちの頭に浮かぶのは「国民健康保険はいくらになるの?」という疑問です。多くの人がこの時期に合わせて自身の保険料を見直し、どれだけ負担が増えるか気になりますよね。特に年末調整は税金や保険料に大きな影響を与えるため、正確な知識が必要です。
年末調整の基本
年末調整は、税金や保険料の精算を行う重要なプロセスです。私たちが理解するべき基本的な概念があります。
年末調整とは
年末調整は、毎年12月に行われる手続きで、給与所得者の年間の税額を確定させます。この制度によって、過剰に支払った税金が還付され、不足分が徴収されます。また、国民健康保険などの各種保険料もこの過程で見直されます。正確な情報を基に申告することで、適切な還付や負担軽減が可能になります。
年末調整の目的
年末調整の主な目的は、公平な税負担と適正な社会保障費用の配分です。具体的には以下の点があります:
- 税金の過不足を解消: 予想以上に支払った税金が返還されること。
- 保険料の再評価: 年間収入や家族構成に応じて保険料を見直すこと。
- 社会保障制度への貢献: 正しい納付によって公的サービスへのアクセス向上につながること。
国民健康保険の概要
国民健康保険は、日本における公的な医療保険制度です。この制度は、全国民が医療サービスを受けられるように設計されています。特に、働いていない人や自営業者など、公的な雇用保険に加入していない人々が対象です。
国民健康保険の仕組み
国民健康保険の基本的な仕組みには、以下のような要素があります。
- 加入義務: 所得がある全ての国民が加入する必要があります。
- 保険料: 収入に応じた金額を支払います。この料金は、市区町村によって異なる場合があります。
- 医療費負担: 医療機関での診察・治療費用の自己負担割合は一般的に30%です。残り70%は保険から支払われます。
- 給付内容: 入院・通院・薬剤費用など幅広くカバーされているため、多くの場合、安心して医療を受けられます。
国民健康保険の対象者
国民健康保険には、主に以下のような対象者が含まれます。
- 自営業者: 自分でビジネスを営む人々。
- 失業者: 雇用契約を結んでいない人たち。
- 学生: 学生でも一定条件下で加入可能です。
- 家族単位: 保護者とその扶養家族も同様に対象となります。
年末調整と国民健康保険の関係
年末調整は、税金や保険料に大きな影響を与える重要な手続きです。私たちは、年末調整の際に国民健康保険がどのように関連しているかについて詳しく見ていきます。
年末調整の際の国民健康保険料
年末調整では、国民健康保険料も見直されることが多いです。具体的には、
- 所得によって変動するため、収入が増えれば保険料も上がります。
- 過剰納付の場合は還付され、不足分は追加で徴収されます。このため、正確な情報提供が求められます。
- 扶養家族の有無なども考慮されるので、これらの要素を反映させた申告が必要です。
このように、年末調整中に行う国民健康保険料の見直しは、公平な負担を確保するためにも欠かせません。
国民健康保険料の計算方法
国民健康保険料は、その計算方法が明確になっています。主な要素は以下になります。
- 所得額:前年の総所得から控除額を差し引いた金額。
- 世帯構成:世帯内で加入者数や扶養家族数によって異なる部分があります。
- 地域差:都道府県ごとに設定された基準率があります。
年末調整での国民健康保険の申告
年末調整において、国民健康保険の正確な申告は重要です。これにより、適切な保険料の還付や負担軽減が可能になります。
必要な書類
年末調整を行うためには、以下の書類が必要です:
- 所得証明書:前年の総所得を確認するため。
- 国民健康保険証:加入状況を確認するため。
- 扶養控除等(異動)申告書:扶養家族に関する情報を記載するため。
これらの書類は正確な申告に欠かせません。また、不備があると、手続きが遅れる可能性があります。
申告の手順
年末調整で国民健康保険を申告する手順は次の通りです:
- 必要書類を準備する:事前に全て揃えておくことが大切です。
- 所得額を計算する:前年から控除額を差し引いた金額で計算します。
- 扶養家族情報を記入する:扶養家族について正確に記入します。
- 提出先へ送付または持参する:期限内に必ず提出しましょう。
年末調整 国民健康保険 いくらかの事例
年末調整における国民健康保険料の具体的な事例を見ていきます。これにより、私たちが実際にどれだけの負担を抱えることになるのか理解できます。
ケーススタディ 1
ケーススタディとして、ある自営業者の例を挙げます。この自営業者は年間収入が500万円であり、前年の総所得から控除額を差し引いた結果、課税対象所得は400万円となりました。この場合、国民健康保険料は約48万円になります。彼には扶養家族がいないため、この金額がそのまま適用されます。
- 年間収入: 500万円
- 課税対象所得: 400万円
- 国民健康保険料: 約48万円
このように、自営業者の場合は所得によって大きく変動します。
ケーススタディ 2
次に、フリーランスで働く方のケースです。この方は年間収入が300万円であり、控除後の課税対象所得は250万円でした。扶養家族として子供が一人いますので、その影響も考慮されます。この場合、国民健康保険料は約30万円程度となります。
- 年間収入: 300万円
- 課税対象所得: 250万円
- 扶養家族: 子供1人
- 国民健康保険料: 約30万円
結論
年末調整は私たちにとって重要な手続きであり国民健康保険の適切な申告が求められます。収入や扶養家族の状況によって保険料が変動するため正確な情報をもとに申告することが大切です。
必要書類を準備し期限内に提出することで適正な還付や負担軽減が可能になります。これからの年末調整では自身の状況を見直し公平な負担を確保していきましょう。私たち全員がこのプロセスを通じてより良い社会保障制度に貢献できることを願っています。