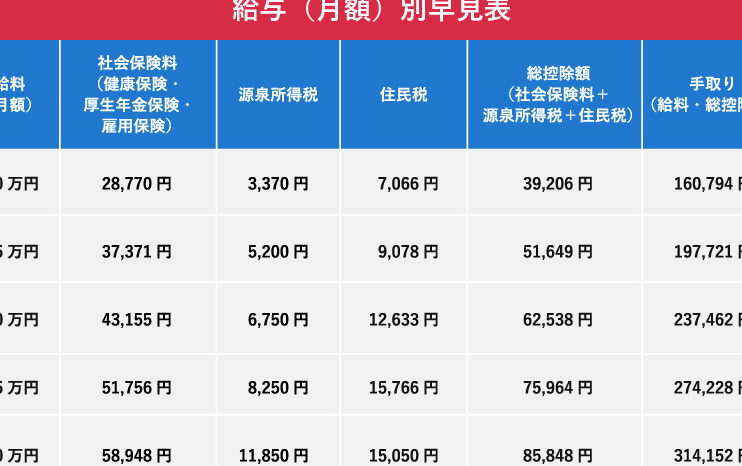
健康保険について考えたことはありますか?私たちの生活に欠かせないこの制度ですが、具体的に健康保険 月いくら払うのか、気になる方も多いでしょう。実際、月々の支払い額は年齢や収入によって異なりますが、その仕組みを理解することで、自分に合ったプランを選ぶ手助けになります。
健康保険の基本
健康保険は、医療費用をカバーする重要な制度です。私たちが支払う月々の保険料は、年齢や収入によって異なります。具体的には、以下の要素が影響します。
- 年齢: 年齢が上がると、保険料も増加する傾向があります。
- 所得: 高所得者ほど、高い保険料を支払う必要があります。
また、日本では国民健康保険と社会保険という二つの主要なタイプがあります。国民健康保険は自営業者や学生に適しており、社会保険は会社員向けです。この二つでは、負担額に違いがあります。
さらに、多くの場合、自己負担割合も考慮されます。通常、この割合は30%ですが、一部の高額療養費制度で軽減されることもあります。また、定期的な見直しが求められます。そのため、自分に最適なプランを選ぶためにも情報把握が不可欠です。
健康保険の種類
健康保険には主に二つのタイプが存在し、それぞれ異なる特徴を持っています。これらの違いを理解することで、自分に合った保険選びが可能になります。
民間健康保険
民間健康保険は、企業や団体によって提供されるオプションです。このタイプの保険は、基本的な医療費用をカバーするだけでなく、特定の治療やサービスも対象となります。具体的には以下のような内容があります:
- 柔軟性:プラン内容が多様であり、ニーズに応じて選択できます。
- 迅速な対応:公的制度に比べて手続きがスムーズです。
- 追加保障:入院時の日額給付金など、オプションで保障を増やすことも可能です。
私たちが検討する際、民間健康保険は自己負担額や補償範囲によってコストパフォーマンスが大きく変わります。よって、自分自身や家族にとって最適なプランを見極めることが重要です。
公的健康保険
公的健康保険は、日本政府によって運営されており、大部分の国民が加入しています。このシステムには以下のメリットがあります:
- 低料金:収入に応じた負担割合で設定され、多くの場合、経済的です。
- 広範囲なカバー:病院で受けるほとんどの医療行為に適用されます。
- 安定性:法律で定められているため、安心して利用できます。
また、公的健康保険では、高額療養費制度による負担軽減措置もあり、高額な医療費でも一定以上は還付されます。この点から、公的健康保険は長期的な視点で考える際にも非常に有利と言えます。
健康保険の月々の費用
健康保険の月々の費用は、個人の状況によって異なる。特に収入や家族構成が影響を与えるため、理解しておくことが重要だ。
収入に基づく保険料
収入に応じて健康保険料が変動する。一般的には、年収が高いほど保険料も高く設定される。以下は主なポイントだ。
- 自営業者の場合、所得税申告書を元に計算する。
- 雇用者の場合、給与から自動的に控除される。
- 社会保険加入者は標準報酬月額に基づいて決定される。
例えば、日本では国民健康保険の場合、所得割と均等割があるため、高所得者はより多く支払うことになる。このような仕組みを理解することで、自分たちの負担額を見積もりやすくなる。
家族構成による影響
家族構成も健康保険料に直接関係している。具体的には以下の点で影響する。
- 扶養家族が多い場合、その人数分だけ負担軽減が期待できる。
- 配偶者や子供を扶養すると、追加料金なしでカバーできるケースもある。
- 家族全体で加入するプランによってコスト削減につながる可能性もある。
健康保険のメリットとデメリット
健康保険には明確なメリットとデメリットが存在する。まず、医療費の軽減が大きな利点だ。病気や怪我に遭った際、自己負担額は通常30%で済むため、高額な治療費も安心して受けられる。
次に、予防医療や定期検診などのサービスを提供している点も重要だ。このようなサービスは早期発見につながり、結果的に医療費全体の削減にも寄与する。
しかし、一方でデメリットもある。例えば、保険料が高くなる可能性だ。特に年齢が上がると、自動的に保険料も増加し経済的負担となる場合がある。また、高所得者の場合、更なる負担を強いられることも少なくない。
さらに、保険適用外の治療や薬については自己負担になることを考慮する必要がある。そのため、私たち自身の健康状態や家族構成によって最適なプランを選ぶことが求められる。
今後の健康保険の展望
今後の健康保険は、さまざまな要因によって変化すると予想されます。特に、人口高齢化や医療技術の進歩が大きな影響を及ぼします。具体的には以下の点が挙げられます。
- 高齢化社会への対応: 高齢者人口が増加するため、医療サービスの需要がさらに高まります。このため、保険料も上昇する可能性があります。
- デジタル化の促進: テクノロジーを活用したオンライン診療や電子カルテが普及し、効率的な医療提供が期待されます。それに伴い、新たな保険プランも登場するでしょう。
- 公的と私的保障のバランス: 公的健康保険だけでなく、民間健康保険との連携が求められる時代になります。保障内容や料金体系も多様化します。
また、自分自身や家族に合った最適なプランを見つけることが重要です。これには定期的な情報収集とプラン見直しが不可欠です。例えば、高額療養費制度を利用して費用負担を軽減できる可能性があります。
さらに、環境問題や生活習慣病とも関連しているため、新たな健康指標にも注目すべきです。国は予防医療への投資を強化し、その結果として全体的な医療費削減につながることも期待されています。
Conclusion
健康保険の選択は私たちの生活に大きな影響を与えます。月々の支払い額は個々の状況によって異なるため、自分や家族に適したプランを見つけることが重要です。将来を見据えたとき、医療サービスや保険料は変化する可能性があります。
定期的に情報収集しプランを見直すことで、最良の選択ができるでしょう。我々一人ひとりが自身の健康管理と経済的負担を理解し、賢い決断を下すことが求められます。これからも健康保険について学び続けていきましょう。