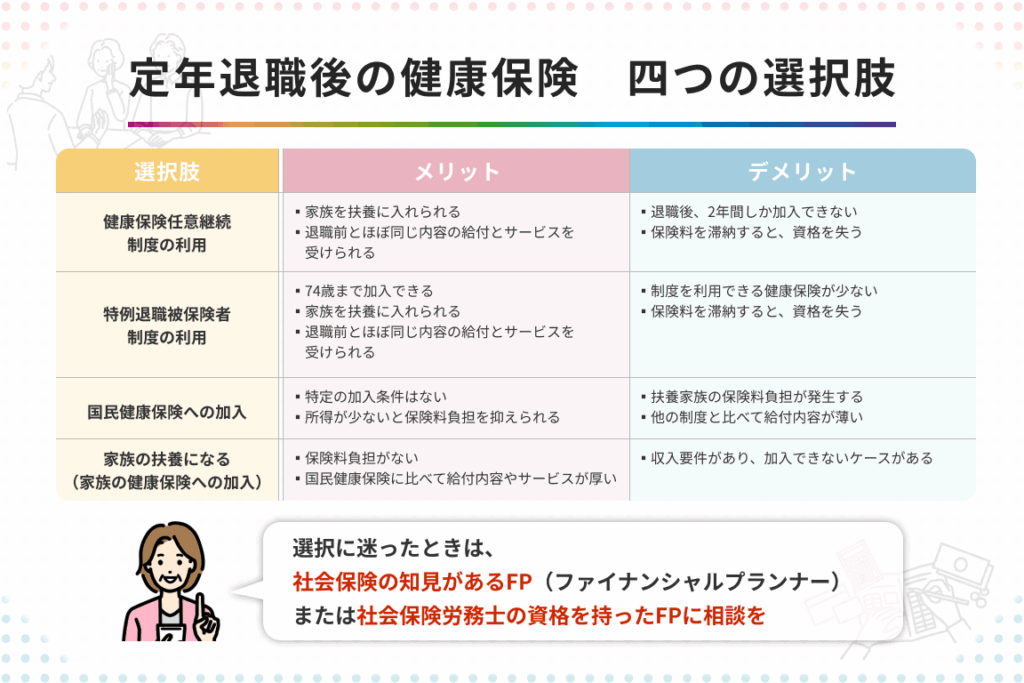
定年退職後の生活は新たな挑戦に満ちていますが、**健康保険料はいくらかかるのか**は、多くの人が気になる重要なポイントです。退職後の収入が減少する中で、健康保険の費用は家計に大きな影響を与えます。私たちが知っておくべきことは、健康保険料の具体的な金額だけでなく、その計算方法や選択肢についてもです。
定年退職後の健康保険料の概要
定年退職後には、健康保険料の選択肢が多く存在し、それぞれに異なる影響があります。健康保険に関する正しい知識が重要です。
健康保険の種類
私たちが選択できる健康保険の種類には、主に以下のものがあります。
- 国民健康保険: 自営業者やフリーランスの方が加入する保険です。
- 後期高齢者医療制度: 75歳以上の高齢者を対象にした制度で、特定の条件を満たす必要があります。
- 健康保険組合: 企業が運営する健康保険で、退職後に継続加入が可能な場合があります。
それぞれの保険には、保険料や給付内容に違いがありますので、自身の状況に合った保険を選ぶことが求められます。
健康保険料の計算方法
健康保険料の計算方法は、加入する保険によって異なりますが、基本的な要素は以下の通りです。
- 所得に基づく: 所得や年金の額に応じて、保険料が決定されます。
- 率の適用: 健康保険の保険料率を、課税所得に掛け算して算出します。
- 減免制度: 所得が一定以下の場合、保険料が減免される制度があります。
定年退職後の健康保険料の変化
定年退職後、健康保険料の変化に注目することは非常に重要です。収入が減少する中で、保険料への理解が必要です。
企業健保から国民健康保険への移行
定年退職後には、企業健保から国民健康保険に移行するケースが多いです。企業健保では、雇用者が保険料の一部を負担しますが、国民健康保険では全額自己負担になります。これにより、月々の保険料が増加することが一般的です。また、国民健康保険の保険料は、自治体によって異なるため、実際の金額は地域によって異なります。具体的には、年収や家族構成に基づいて計算されます。高齢になるにつれて保険料が上下することもあります。
健康保険料の軽減策
定年退職後の健康保険料を抑える方法はいくつか存在します。私たちはそれぞれの対策を具体的に見ていきましょう。
免除制度の利用
免除制度は、特定の条件を満たす人にとって大変有益です。経済的な理由などで健康保険料の支払いが困難な場合、一定の手続きで保険料が免除されることがあります。例えば、前年の所得が一定以下であった場合、申請を行うことで免除が受けられることがあります。この制度を利用すれば、経済的な負担を軽減できます。
定年退職後の健康保険のメリット
定年退職後の健康保険には、多くのメリットが存在します。特に医療サービスの保障は、安心な生活を支える重要な要素です。
医療サービスの保障
健康保険を通じて、必要な医療サービスを受けることができる。病気や怪我の際、診察や入院、手術などの医療が保障されます。この保障があれば、高額な医療費が発生しても、加入者が負担する金額が大幅に軽減されます。具体的には、医療機関で受けたサービスの70%が保険でカバーされ、自己負担は30%になります。これにより、私たちの健康維持が容易になります。
結論
定年退職後の健康保険料は私たちの生活に大きな影響を与えます。選択肢が多い中で自分たちに合った保険を選ぶことが重要です。国民健康保険や後期高齢者医療制度の理解を深めることで、経済的負担を軽減する方法も見えてきます。
また免除制度を利用することで、必要な医療保障を受けつつ、経済的な負担を抑えることが可能です。健康保険は安心な生活の基盤となるため、しっかりと情報を収集し、自分たちの状況に最適な選択をすることが求められます。これにより、私たちの健康を守りながら、充実した退職後の生活を送ることができるでしょう。