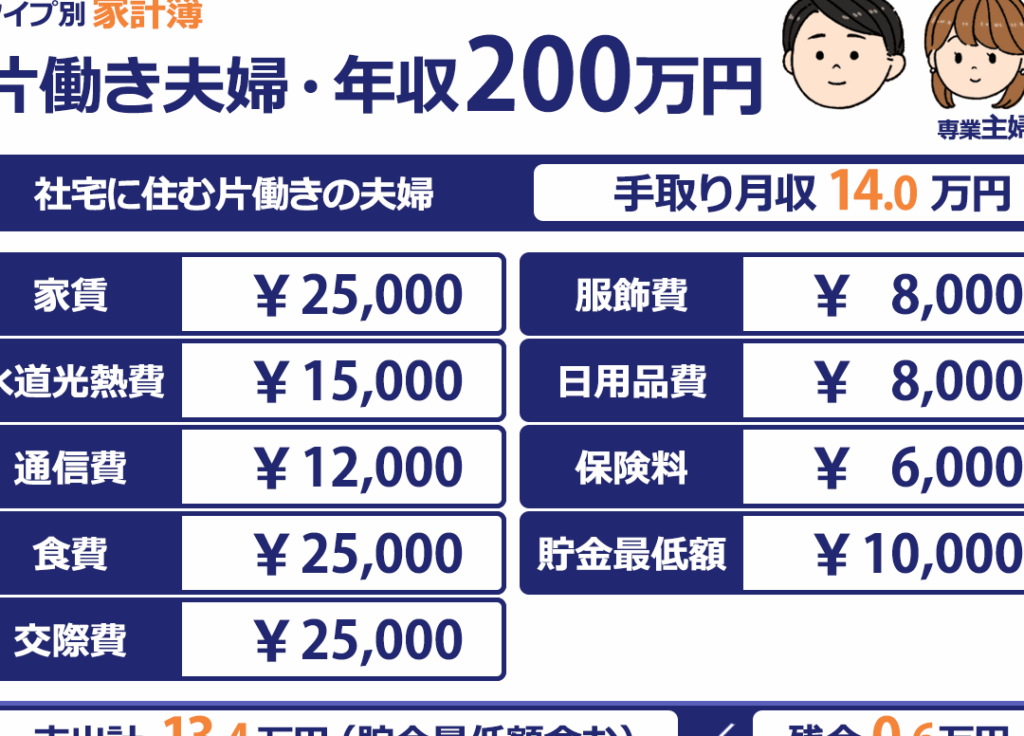
年収200万円の私たちにとって、生活費の管理は非常に重要です。特に、国民健康保険料はいくらかかるのかは、毎月の支出に大きな影響を与える要素です。この保険料の計算方法や、年収との関連性を理解することは、私たちの経済的な安定を図る上で欠かせません。
年収200万円の概要
年収200万円とは、主に日本の平均的な収入水準よりも低い位置にある収入を指します。この収入レベルは、生活費の管理が特に重要になります。
年収200万円の定義
年収200万円は、所得課税や社会保険に基づいて計算される総所得です。この場合、勤労所得だけでなく、副収入やその他の収入源も含めて考慮します。年収が200万円の場合、税金や社会保険料の負担が軽減されることもあります。
日本における平均年収との比較
日本の平均年収は約440万円です。したがって、年収200万円は平均の約45%に相当します。
以下に、年収のカテゴリーに基づく比較の例を示します。
| 年収カテゴリー | 金額 |
|---|---|
| 平均年収 | 約440万円 |
| 年収200万円 | 約45% |
| 貧困ライン | 約122万円 |
国民健康保険の基礎知識
国民健康保険は、日本における公的な医療保険制度です。私たちは、この制度を理解することで、医療費用に対する負担を軽減できる。
国民健康保険とは
国民健康保険は、主に自営業者や無職の人々が加入する保険です。この保険は、医療サービスの提供を通じて、加入者の健康を守る役割がある。具体的には、加入者は医療機関での診察や看護、薬の処方などに対して、保険が適用されることで、費用が軽減される。例えば、医療費の自己負担率は通常30%で、残りの70%は保険でカバーされる。
国民健康保険の加入条件
国民健康保険に加入するための条件は、以下の通りです。
年収200万円における保険料の計算
年収200万円の場合、国民健康保険料の計算は重要な要素です。こちらでは、その具体的な計算方法を解説します。
保険料の計算方法
国民健康保険料は、前年の所得を基に計算されます。具体的には、以下の手順で算出されます。
- 所得金額を計算
- 所得に応じた保険料率を適用
- それに基づき、年間保険料を算定
例えば、年収200万円の場合、基準となる保険料率は約10%から13%です。つまり、年収200万円に対して保険料は20万円から26万円程度になります。
年収に応じた保険料の目安
年収による保険料の目安は以下の通りです。
| 年収 | 保険料の目安 |
|---|---|
| 100万円 | 約10,000円 |
| 150万円 | 約15,000円 |
| 200万円 | 約20,000円〜26,000円 |
| 250万円 | 約25,000円〜32,000円 |
| 300万円 | 約30,000円〜39,000円 |
国民健康保険料の支払い方法
国民健康保険料の支払い方法には、いくつかの選択肢があります。一括払いや分割払いが可能です。支払い方法に応じて、経済的な負担も異なります。
一括払いと分割払い
一括払いでは、年度初めに保険料を全額支払う方法です。これにより、手続きが簡素化され、支払い忘れを防げます。一方、分割払いは、通常、年額保険料を数回に分けて支払います。この方式では、
- 支払いが多くに分けて行える
- 家計にやさしい負担が軽減される
選択肢として、一括払いの方が割引がある場合もあるため、支払い方法を選ぶ際に検討することが重要です。
支払いの際の注意点
支払い時には、いくつかの点に注意が必要です。まず、支払い期限を守ることが不可欠です。もし支払いが遅れると、延滞金が発生する可能性があります。また、振込先や支払方法の確認も怠らないようにしましょう。さらに、
- 自動引落しの利用を検討する
- 各市区町村の制度を確認する
国民健康保険のメリットとデメリット
私たちは国民健康保険の利点と欠点を理解することが、加入するかどうかを決める上で重要であると考えています。この保険制度には多くの特徴があり、メリットもデメリットも存在します。
メリット
- 加入者は医療サービスを低負担で利用できる。国民健康保険では通常、医療費の自己負担率が30%で、残りは保険でカバーされます。これにより、私たちの健康管理がしやすくなります。
- 加入条件がシンプルである。日本国内に住んでいて、自営業や無職の方は簡単に加入できます。他の健康保険に加入していない限り、多くの人が対象です。
- 保険料が年収に応じた合理的な水準である。年収が200万円の場合、保険料は約20万円から26万円程度です。このように、収入に応じた負担が可能であり、安定した制度といえます。
デメリット
- 必要に応じた医療サービスの選択肢が限られる。特定の病院や病院間で給付金の差が生じるため、私たちが選べる医療機関の幅が狭まることがあります。
- 医療費の自己負担分が依然として発生する。保険でカバーされない治療や薬も存在し、予想外の支出が生じる可能性があります。
- 年収が低い場合、保険料の負担が重く感じることがある。年収200万円であっても、家計の中で国民健康保険料は大きな割合を占めるため、特に生活が厳しくなることが考えられます。
結論
年収200万円の私たちにとって国民健康保険料の理解は非常に重要です。保険料の計算方法や支払い方法を把握することで、経済的な負担を軽減できる可能性があります。医療サービスを低負担で利用できるメリットを享受しつつ、自己負担のリスクも考慮する必要があります。
また、年収に応じた合理的な保険料が設定されているため、自分たちの状況に合った選択をすることが大切です。これらの知識を活用し、賢く生活費を管理していきましょう。